
6.6억 vs 844만원…청년, 출발선부터 78배 벌어졌다
# 서울에서 대학원에 다니는 김모(33)씨에게 최근 20·30세대의 투자 열풍은 ‘딴 세상 이야기’다. 김씨는 알바와 대출, 근로장려금 등으로 월세와 생활비를 충당해왔다. 현재 쌓인 채무만 약 800만원이다. 그는 “자산 자체가 ‘마이너스’ 상태라 투자에는 손댈 생각도 안 해봤다. 주식이나 부동산 공부를 할 시간도 없다”며 “나중에 갚을 빚보다 당장 다음 달 휴대전화 요금이나 책값이 더 걱정”이라고 말했다.
# 직장인 박모(32)씨는 20대 때 부모에게 받은 3000만원의 종잣돈을 주식과 금융상품에 투자해 자산을 불려왔다. 최근에는 서울의 아파트 한 채도 부모로부터 증여받았다. 박씨는 “부모님이 주신 아파트는 몇 년 뒤 팔고, 더 좋은 입지의 아파트로 갈아탈 계획”이라고 말했다.
청년층 내부에서 자산 형성의 출발선부터 격차가 벌어지고 있다. 한쪽은 생활비와 주거비 마련에 허덕이지만, 다른 쪽은 부모에게 받은 종잣돈과 부동산으로 자산을 불린다. 초기 자산 격차는 주거 형태와 대출 용도까지 갈라놓고 있다.
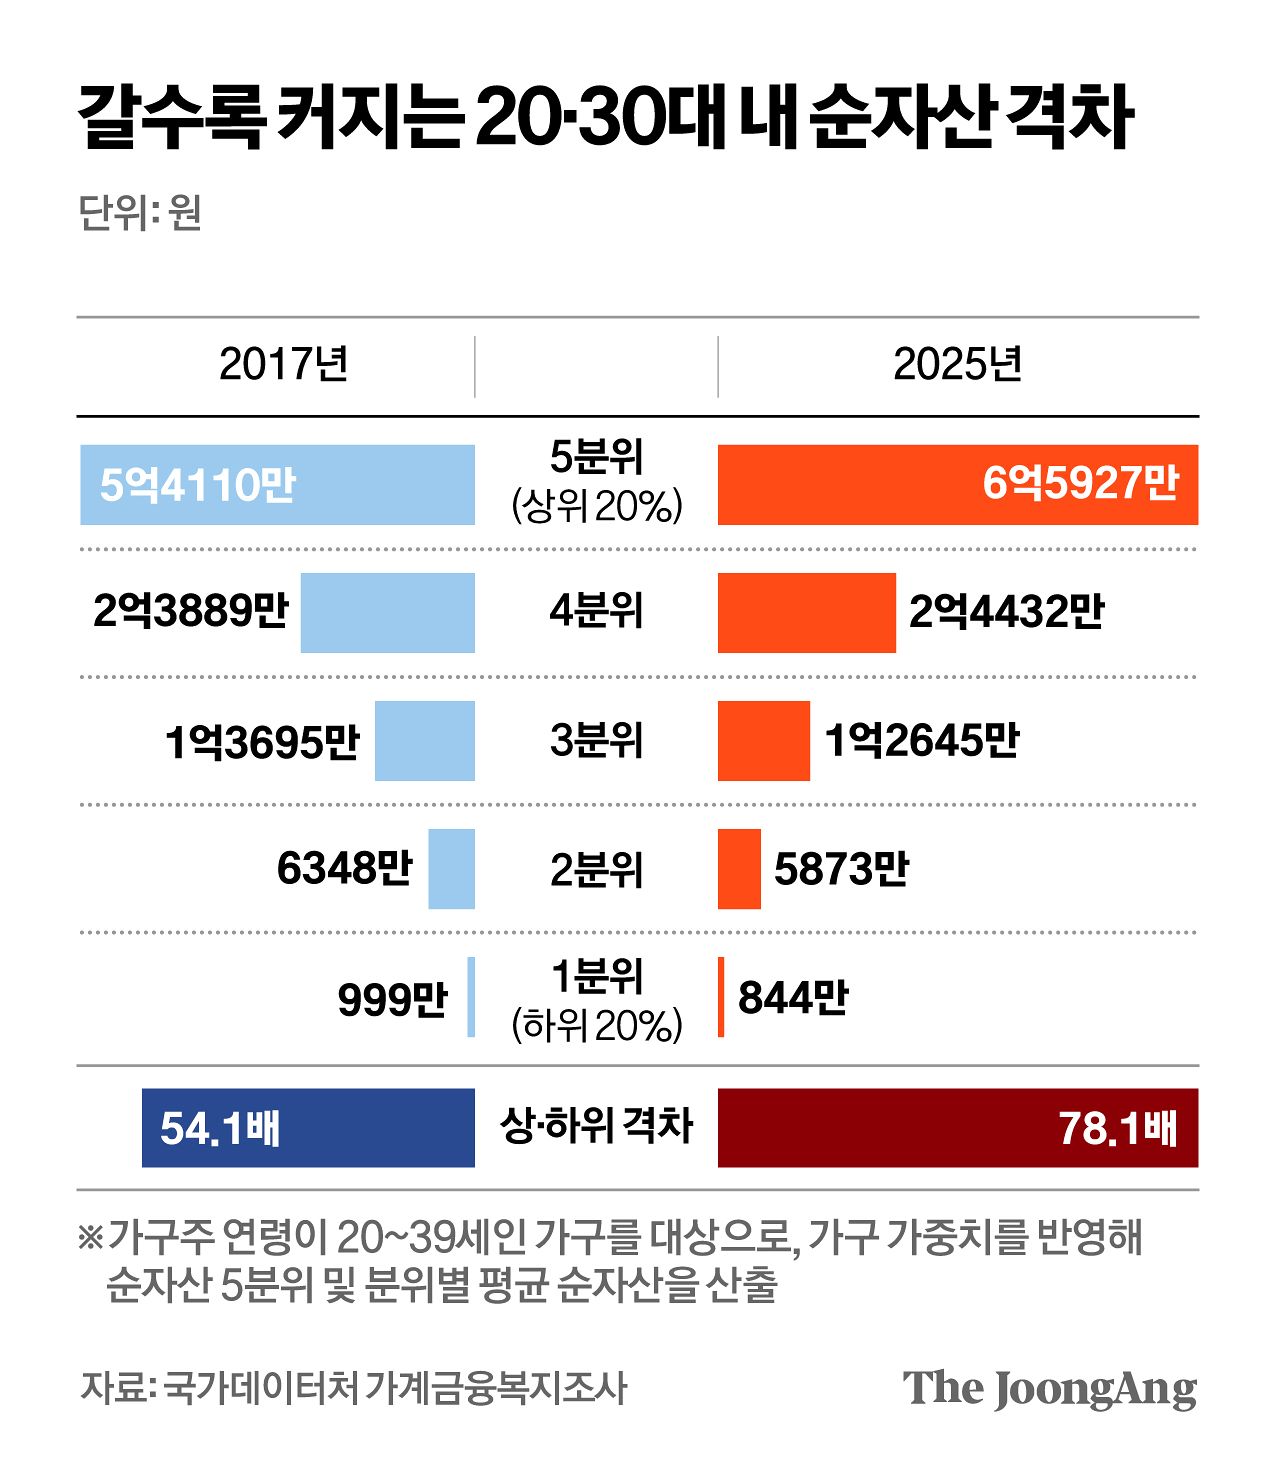
중앙일보가 23일 국가데이터처 가계금융복지조사 마이크로데이터를 분석한 결과, 지난해 20~39세 청년 가구를 순자산 기준으로 5등분했을 때 상위 20%(5분위)는 평균 6억5927만원의 순자산을 보유한 반면, 하위 20%(1분위)는 844만원에 그쳤다. 상·하위 격차는 78.1배로, 2017년 54.1배보다 확대됐다. 8년 사이 상위층의 순자산은 5억4110만원에서 21.8% 늘었지만, 하위층은 999만원에서 15.5% 줄었다.
차준홍 기자
상·하위층 간 주거 형태 차이도 뚜렷했다. 하위층의 자가 거주율은 2017년 3.9%에서 지난해 1.0%로 낮아지고 월세 거주 비율은 64.4%에서 75.9%로 높아졌다. 같은 기간 상위층의 자가 거주율은 68.6%에서 62.4%로 낮아졌지만, 여전히 10명 중 6명은 자기 집에 살았다.
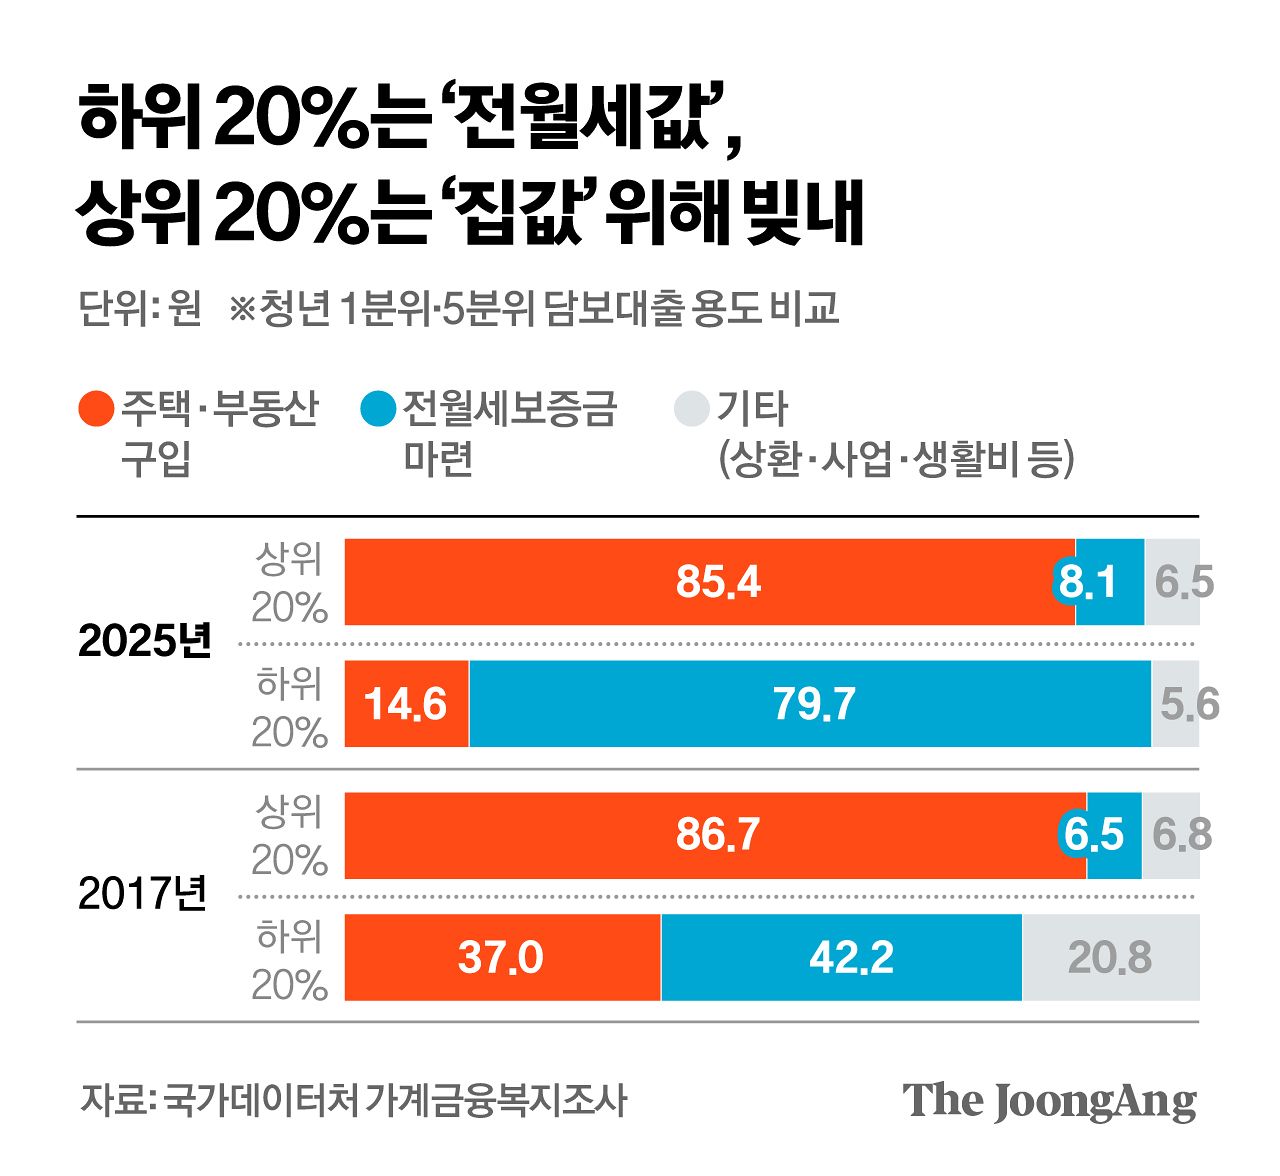
청년층의 자산 격차는 ‘빚을 지는 이유’도 갈라놓았다. 지난해 하위층 담보대출의 약 80%(1368만원)는 전월세보증금 마련에 쓰인 반면, 상위층 대출의 85%(1억118만원)는 주택·부동산 구입에 쓰였다. 2017년과 비교하면 하위층의 전월세보증금 대출은 3배 가까이, 상위층의 부동산 구입 대출은 1.7배로 늘었다. 한쪽은 주거 기반을 지키기 위해, 다른 쪽은 자산을 불리기 위해 빚을 낸 셈이다.
차준홍 기자
문제는 소득만으로 자산 격차를 따라잡기 어려운 구조가 굳어지고 있다는 점이다. 지난해 상위층 경상소득은 1억1421만원으로 하위층(3577만원)의 3.2배였다. 2017년보다 소득 격차는 2.9배에서 3.2배로 소폭 커졌다.
정부의 자산형성 지원 정책도 정작 저소득 청년에게 충분히 닿지 못한다는 지적이 나온다. 국회미래연구원이 이달 내놓은 보고서에 따르면, 주거 정책(공급, 구입자금 대출 등) 이용 경험이 있는 청년 1인 가구 비율은 소득 1분위가 6.2%에 그친 반면 5분위는 21.1%였다. 자기자본과 신용도, 안정적 소득이 부족한 청년일수록 정책 이용 과정에서 배제되기 때문이다.
정부가 목돈 마련을 돕는 청년도약계좌 역시 납입 여력이 부족한 청년의 이탈이 두드러졌다. 지난해 7월 기준 월 납입액이 10만원 미만인 가입자의 중도해지율은 39.4%로, 최대 한도인 70만원을 납입하는 가입자(0.9%)를 크게 웃돌았다. 보고서는 “지원이 필요한 계층일수록 더 큰 지원이 이뤄지도록 제도를 설계할 필요가 있다”고 제언했다.
청년 자산 격차 확대는 한국만의 현상은 아니다. 미국에서도 저축만으로 자산을 못 모은다는 인식이 퍼지면서 ‘금융 허무주의(financial nihilism)’라는 말까지 등장했다. 세계경제포럼(WEF)의 모건 캠프 금융·통화시스템 담당자는 지난 3월 기고문에서 “전통적인 방식으로 경제적 안정을 이루기 어려워지면서 많은 청년이 가상자산이나 예측시장 같은 위험한 투자에 베팅하고 있다”고 지적했다. 미국에서는 세대 간 이전 자산의 56%가 상위 10% 가구에 집중된 반면, 하위 50%의 몫은 8%에 불과한 것으로 분석됐다.
해외에선 출생 단계부터 취약계층의 초기 자산을 지원하는 정책도 도입되는 추세다. 미국 코네티컷주는 2023년부터 저소득층 가정에서 태어난 신생아에게 3200달러를 자동으로 적립해주는 ‘베이비본드’ 제도를 시행 중이다. 적립금은 성인이 된 뒤 주택 구매, 교육·직업훈련, 창업에 쓸 수 있다. 자산 형성의 출발선 자체를 보완하려는 시도다.
김윤태 교수는 “청년층의 자산 격차는 개인의 상대적 박탈감에 그치지 않고 사회적 단절과 결혼·출산 양극화로 이어져 사회의 지속 가능성을 위협한다”며 “자산형성 지원제도 확대뿐 아니라, 노동시장 임금 격차를 줄이고, 저소득층 대상 교육·직업훈련을 통해 고용 가능성을 높이는 등 다방면의 정책이 함께 추진돼야 한다”고 했다.
남수현([email protected])