
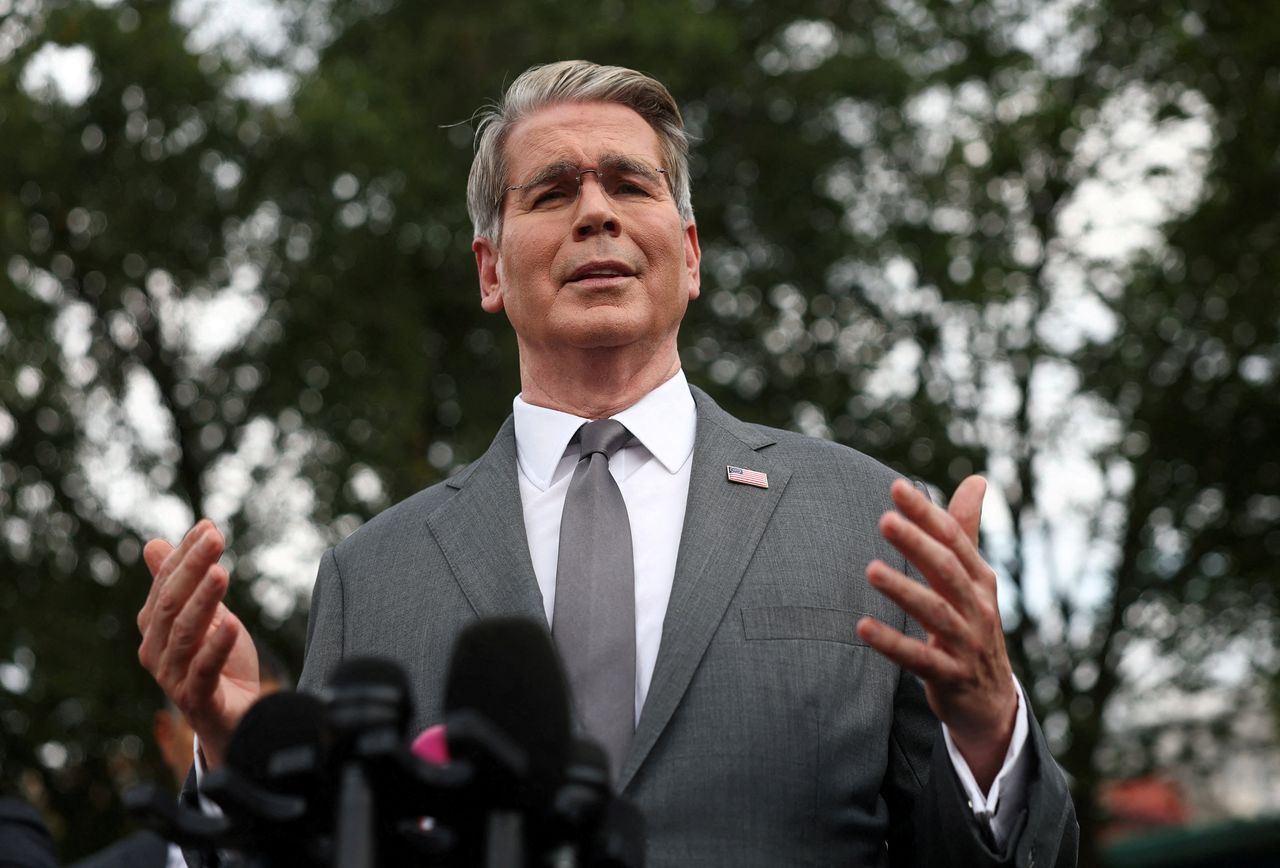
스콧 베센트 미국 재무장관이 지난 20일(현지시간) 워싱턴DC 백악관에서 기자들과 이야기하고 있다. 로이터=연합뉴스
미국 장기 국채금리가 스콧 베센트 재무장관의 개입에도 다시 오르고 있다. 재정적자와 물가 불안이 근본적인 상승 요인이지만, 빅테크의 인공지능(AI) 투자 경쟁도 채권시장 수급 부담을 키우고 있다.
로이터는 24일 “미 재무부의 장기국채 바이백(시중 국채를 다시 사들이는 것) 확대가 국채시장을 안정시키는 데 제한적인 성과만 냈다”고 진단했다. 이날 미 30년물 국채금리는 5.25% 안팎에서 거래됐다. 지난주 기록한 19년 만의 최고치 5.3371%에 다시 근접했다.
미 재무부는 당시 금리 급등 직후 10~30년 만기 국채 바이백 규모를 건당 20억 달러에서 최소 40억 달러로 두 배 늘렸고, 30년물 금리는 5.18%까지 급락했다. 시장에서는 이를 ‘베센트 풋(재무부가 개입해 금리 상승을 막아줄 것이란 기대)’이라고 불렀다. 하지만 효과는 오래가지 않았다. 로이터는 시장 전문가를 인용해 “바이백을 하더라도 채권 발행은 계속돼야 한다”며 재정적자 자체를 바꾸지는 못한다고 지적했다.
여기에 AI 투자 경쟁이 수급 부담을 더하고 있다. S&P글로벌레이팅스는 메타·알파벳·아마존·마이크로소프트(MS)·오라클 등 5대 AI 하이퍼스케일러가 올해 설비투자에 약 7500억 달러(약 1000조원)를 쓸 것으로 추산했다. 영란은행(BOE)에 따르면 이들의 2028년 설비투자에 대한 시장 전망치는 지난해 말 6000억 달러에도 못 미쳤지만 최근 1조 달러를 넘어섰다.
투자액 증가 속도가 현금창출 능력을 앞지르면서 회사채 발행도 급증하고 있다. BNP파리바에 따르면 AI 하이퍼스케일러의 올해 채권 발행액은 지난 10일까지 2200억 달러로, 지난해 같은 기간 125억 달러의 18배에 육박했다. 골드만삭스는 올해 발행액을 2500억 달러, 내년에는 4000억 달러로 전망한다. 비벡 폴 블랙록투자연구소 전략가는 “AI 구축이 가속하면서 자본의 희소성이 커지고 있고, 그것이 채권금리에 나타나고 있다”고 말했다.
투자자들도 더 높은 금리를 요구하고 있다. 알파벳이 지난 19일 처음 발행한 호주달러채 중 20년물 쿠폰금리는 6.9%였다. 아마존의 최근 장기채도 미 국채보다 약 1.20%포인트 높은 금리에서 가격이 결정됐다. 시장에는 이미 ‘소화불량’ 조짐이 나타난다. AI 관련 회사채 전체의 미 국채 대비 금리 차는 평균 0.89%포인트로 일반 투자등급 회사채보다 0.09%포인트 높고, 20년 초과 장기물은 격차가 평균 1.18%포인트까지 벌어진다.
결국 미 국채와 빅테크 회사채가 같은 투자자금을 놓고 경쟁하는 구조다. 30년물 미 국채 금리가 5.2%대라면 장기 하이퍼스케일러 회사채는 6%대 중반이다. 투자자 입장에서는 미국 정부에 돈을 빌려주고 5%대 금리를 받을지, 신용도가 높은 빅테크에 빌려주고 6%대를 받을지를 선택할 수 있다. 국채도 투자자를 붙잡으려면 금리가 높아질 수밖에 없다.
최근 국채금리 상승에는 40조 달러를 넘은 국가부채와 재정적자, 물가와 연방준비제도(Fed)의 정책 불확실성도 함께 작용한다. 다만 1000조원 규모 AI 투자발 회사채 공급까지 겹치면서 수급 부담은 더 커질 전망이다. 글로벌 자산운용사 DWS의 조지 카트람본 미주 채권 책임자는 하이퍼스케일러의 반복적인 채권 발행에 대해 “기업들이 계속 시장을 찾는다면 신규 채권을 발행할 때 더 높은 금리를 제시해야 하고, 미 국채와의 금리 차도 더 벌어질 것”이라고 말했다.
김원([email protected])