
LTV 60% 넘는 주담대 162조원…지방 대출 문턱 높아지나
지난 5일 서울 시내 한 은행 대출 창구. 연합뉴스
주택담보인정비율(LTV)이 60%를 넘는 주택담보대출이 5대 은행 기준 162조원을 기록했다. 대출액이 집값의 60%를 웃돈다는 의미다. 금융당국이 이런 고위험 주담대를 보유한 은행권을 겨냥해 추가 규제에 나서기로 했는데, 지방 대출자가 오히려 불이익을 더 받을 수 있다는 분석이 나왔다.
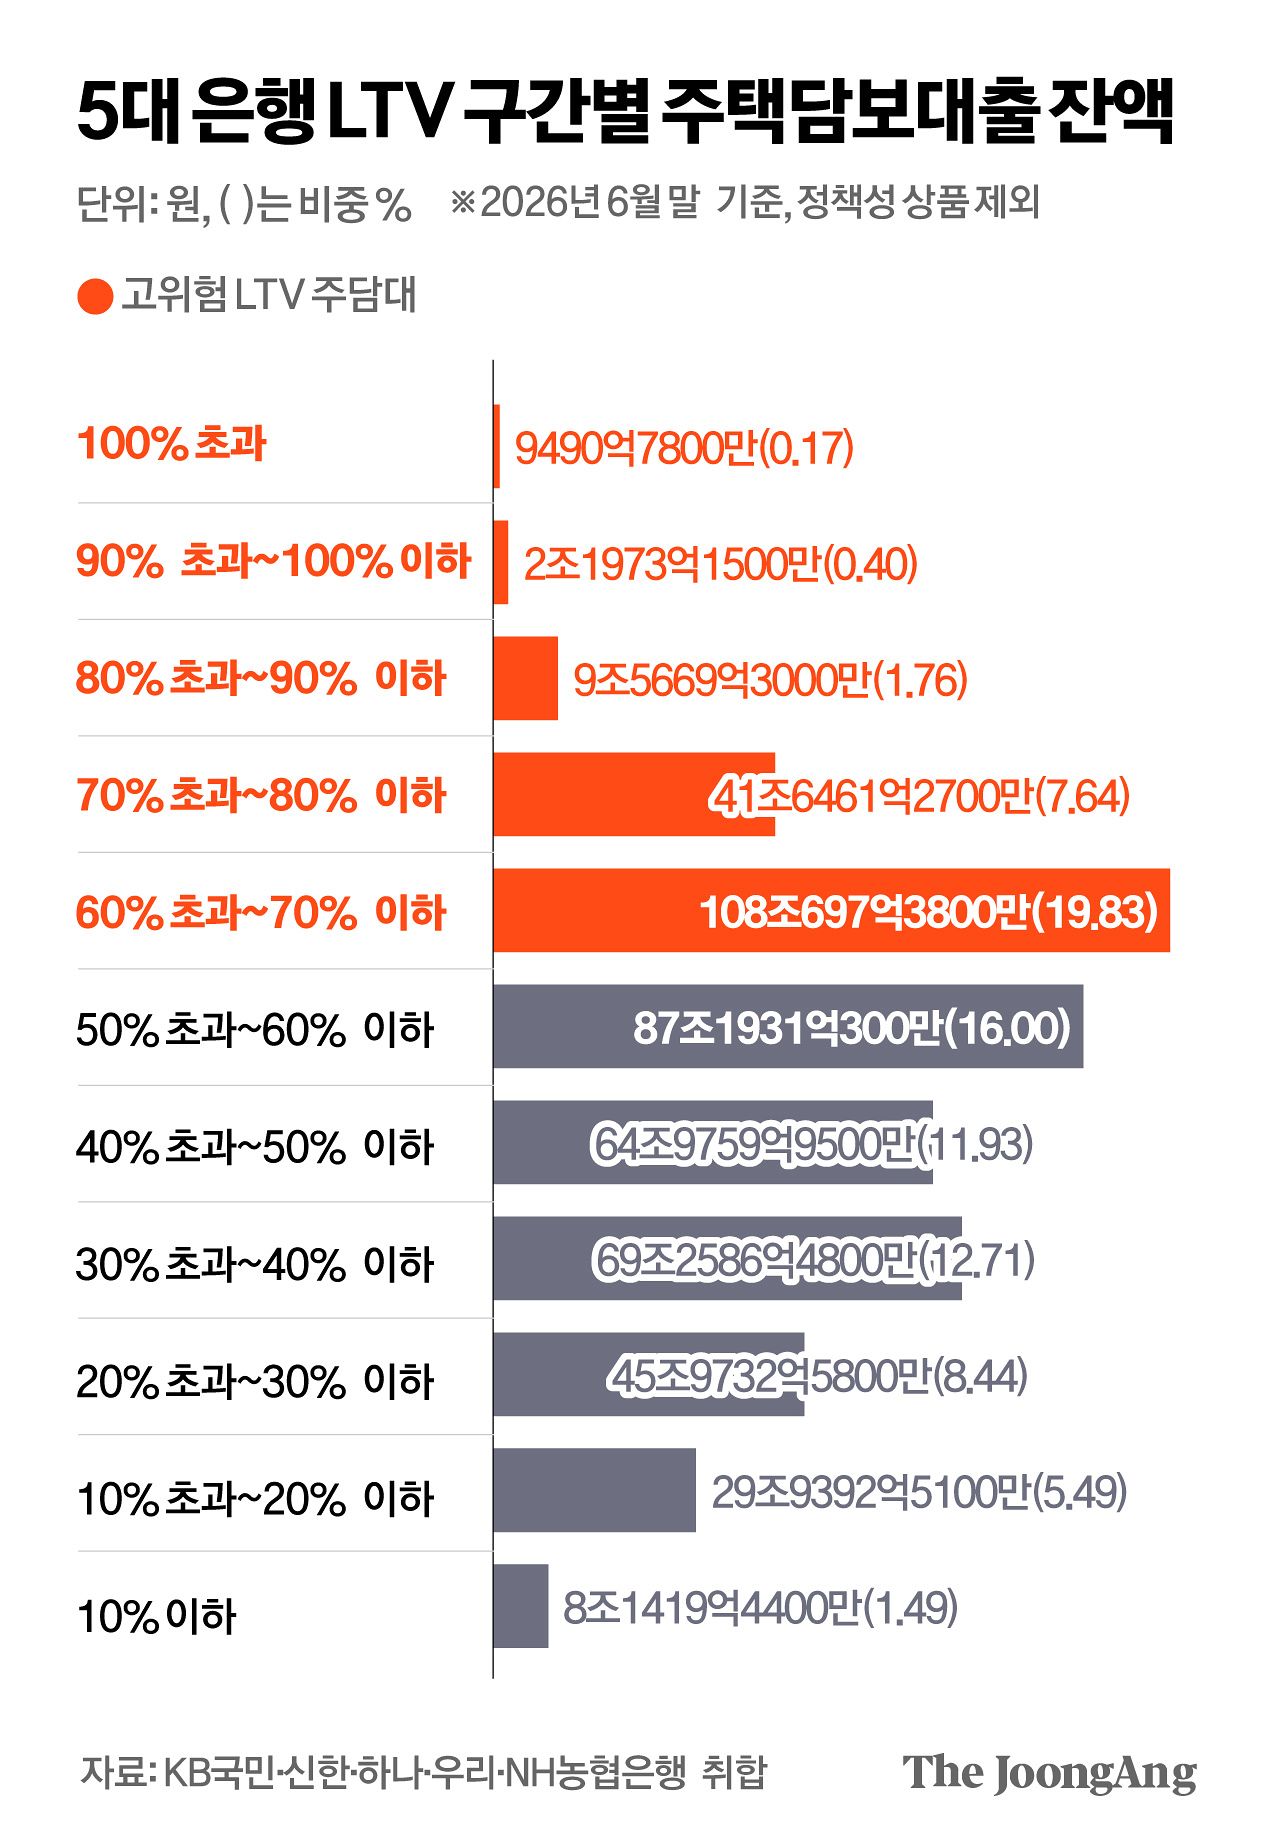
24일 중앙일보가 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)의 LTV 구간별 주담대 자료를 취합한 결과, 올해 6월 말 5대 은행의 주담대 잔액은 총 544조8472억3800만원(정책성 상품 제외)으로 집계됐다. 이 가운데 LTV 60% 초과 대출은 162조4291억8800만원으로 전체의 29.8%를 차지했다. 세부적으로 LTV 80% 초과 대출은 12조7133억2300만원으로 전체의 2.3%, LTV 100% 초과 대출은 9490억7800만원으로 0.2%였다.
이런 고LTV 대출의 대부분은 LTV가 80%나 100%를 넘는 극단적인 구간보다 60~80% 구간에 집중됐다. LTV 60% 초과~70% 이하 대출은 108조697억3800만원, 70% 초과~80% 이하 대출은 41조6461억2700만원이었다. 두 구간을 합하면 149조7158억6500만원으로, LTV 60% 초과 대출의 92.2%에 달한다.
박경민 기자
금융위원회는 지난 13일 발표한 ‘부동산 시장 안정을 위한 금융 종합대책’에서 고액·고DSR 주담대와 고가주택·고LTV 주담대를 고위험 유형에 추가하고, 평균 위험가중치(RW)의 2~4배를 적용하는 방안을 예시로 제시했다. 현재는 만기일시상환·거치식 분할상환 대출이나 주담대 3건 이상 보유 차주의 대출, LTV 60% 초과 대출 등에 평균 RW의 약 2배를 적용하고 있다. 금융당국은 내년부터 고위험 주담대 유형을 넓혀 추가 자본부담을 부과할 방침이다. 금융당국은 LTV 기준선과 구간별 적용 배수, 고가주택 및 고액대출의 기준 등 세부 부과기준은 은행권 협의와 자본비율 영향 분석을 거쳐 올해 4분기 확정한 뒤, 관련 시행세칙을 개정해 내년 1월부터 시행한다는 계획이다.
고LTV 주담대의 위험가중치가 높아지면 은행은 이미 보유한 대출에도 추가로 자본을 쌓아야 한다. 같은 규모의 대출을 가지고 있어도 장부상 위험자산이 늘어나 자본건전성 지표인 보통주자본(CET1) 비율이 낮아지기 때문이다. 은행이 자본비율을 지키려면 이익을 내부에 더 쌓거나 대출자산을 줄여야 한다. 규제가 기존 대출에까지 적용되면 자본 부담이 단기간에 커질 수 있다. 결국 신규 주담대의 금리와 심사가 강화되고, 고LTV 차주의 대출 한도가 축소되는 형태로 부담이 옮겨갈 가능성이 있다.
신규 대출에서는 지방 차주의 대출 문턱이 더 높아질 가능성도 있다. 현재 규제지역은 LTV가 40%로 제한되지만, 비규제지역에서는 70%까지 대출받을 수 있다. 서울·수도권 규제지역에서는 일반적인 신규 주담대가 LTV 60%를 넘기 어렵지만, 지방 비규제지역에서는 LTV 60~70% 대출도 정상적인 규제 범위에 해당한다. 금융당국이 LTV 60% 초과 대출에 더 많은 자본을 쌓도록 하면 은행이 지방의 고LTV 대출을 줄이거나 소득·신용 심사를 강화할 가능성이 있다. 수도권 집값을 잡으려는 규제가 오히려 지방 실수요자의 대출 접근성을 떨어뜨릴 수 있다는 지적이 나오는 이유다.
금융권에서는 고LTV 잔액의 절대 규모만으로 위험도를 판단하기보다 차주의 DSR과 소득, 대출 상환방식, 담보주택 가격 등을 함께 고려해야 한다는 지적이 나온다. 같은 LTV 70% 대출이라도 차주의 상환능력과 주택가격에 따라 실제 부실 가능성이 크게 달라질 수 있어서다. 익명을 요청한 한 정책연구기관 전문가는 “LTV를 기준으로 위험가중치를 일률적으로 높이면 차주의 상환 능력과 대출 건전성을 개별적으로 판단해온 은행의 자율적인 심사·리스크 관리 기능이 약화할 수 있다”며 “은행들이 자본 부담을 줄이기 위해 고LTV 대출 비중을 축소하면, LTV 60~70% 대출이 상대적으로 많이 활용되는 지방 차주의 대출 접근성이 먼저 떨어질 가능성이 크다”고 지적했다.
김다영([email protected])