
LTV 60% 넘는 ‘고위험 주담대’ 162조…정부 자본규제 사정권
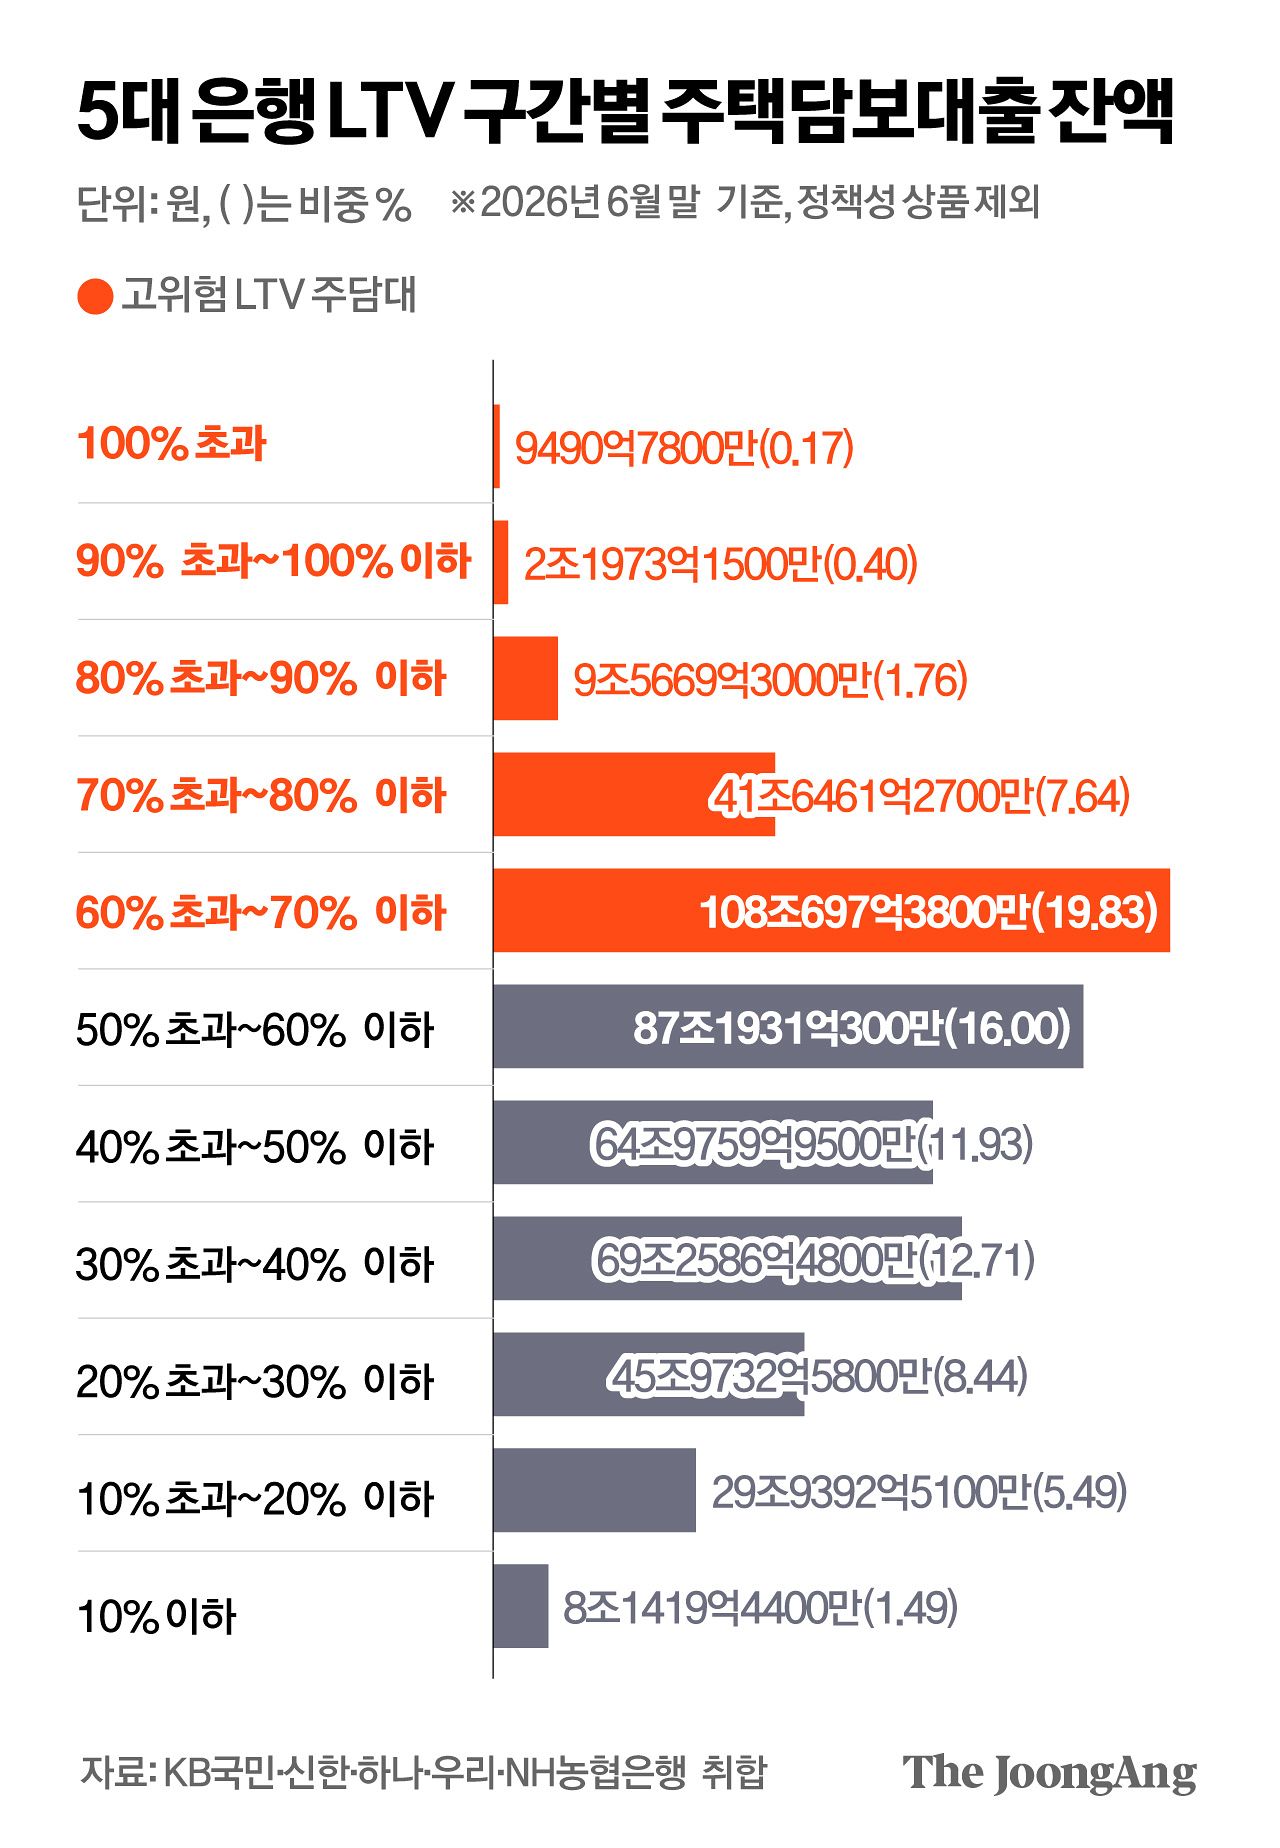
24일 중앙일보가 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)의 LTV 구간별 주담대 자료를 취합한 결과, 올해 6월 말 5대 은행의 주담대 잔액은 총 544조8472억3800만원(정책성 상품 제외)이었다. 이 가운데 LTV 60% 초과 대출은 162조4291억8800만원으로 전체의 29.8%를 차지했다. 집값의 60%를 웃도는 대출 비중이 전체 주담대의 30%에 육박한다는 의미다. 이같은 고LTV 대출은 60~80% 구간에 집중됐다. LTV 60% 초과~70% 이하 대출은 108조697억3800만원, 70% 초과~80% 이하 대출은 41조6461억2700만원이었다. 두 구간을 합하면 149조7158억6500만원으로, LTV 60% 초과 대출의 92.2%에 달한다.
박경민 기자
현재는 만기 일시상환·거치식 분할상환 대출이나 주담대 3건 이상 보유 차주의 대출, LTV 60% 초과 대출 등에 평균 RW의 약 2배를 적용하고 있다.
━
고위험 자산 분류 땐 은행 자본부담 커져
고LTV 주담대의 위험가중치가 높아지면 은행은 추가로 자본을 쌓아야 한다. 같은 규모의 대출을 가지고 있어도 장부상 위험자산이 늘어나 자본건전성 지표인 보통주자본(CET1) 비율이 낮아지기 때문이다. 결국 신규 주담대의 금리와 심사가 강화되고, 고LTV 차주의 대출 한도가 축소되는 형태로 부담이 옮겨갈 가능성이 있다.
서울·수도권 규제지역에서는 일반적인 신규 주담대가 LTV 60%를 넘기 어렵지만, 지방 비규제지역에서는 LTV 60~70% 선에서 대출이 가능하다. 금융당국이 LTV 60% 초과 대출에 더 많은 자본을 쌓도록 부담을 주면 은행이 지방의 고LTV 대출을 줄이거나 소득·신용 심사를 강화할 가능성이 있다. 수도권 집값을 잡으려는 규제가 오히려 지방 실수요자의 대출 접근성을 떨어뜨릴 수 있는 상황이다.
익명을 요청한 한 정책연구기관 전문가는 “LTV를 기준으로 위험가중치를 일률적으로 높이면 차주의 상환 능력과 대출 건전성을 개별적으로 판단해온 은행의 자율적인 심사·위험 관리 기능이 약화할 수 있다”고 말했다. 차주의 DSR과 소득, 대출 상환 방식, 담보주택 가격 등을 함께 고려해야 한다는 지적이다.
김다영([email protected])