광고닫기

[이철민의 마켓 나우] 가업승계 세제개편, 아쉬운 사모펀드 배제
중앙일보

2026.08.24 08:04 2026.08.24 13:19

  • 글자크기
  • 인쇄
  • 공유
글자 크기 조절
기사 공유
이철민 VIG파트너스 대표

이철민 VIG파트너스 대표

중소기업 CEO들의 고령화는 이제 통계로도 뚜렷하다. 중소벤처기업부에 따르면 지난해 기준 60세 이상 CEO가 이끄는 중소기업은 약 236만 개인데, 이 중 후계자가 없다고 답한 곳이 약 30%다. 제조업만 보면, 60세 이상 CEO 비중은 2012년 14.1%에서 2024년 44.8%로 증가했다.

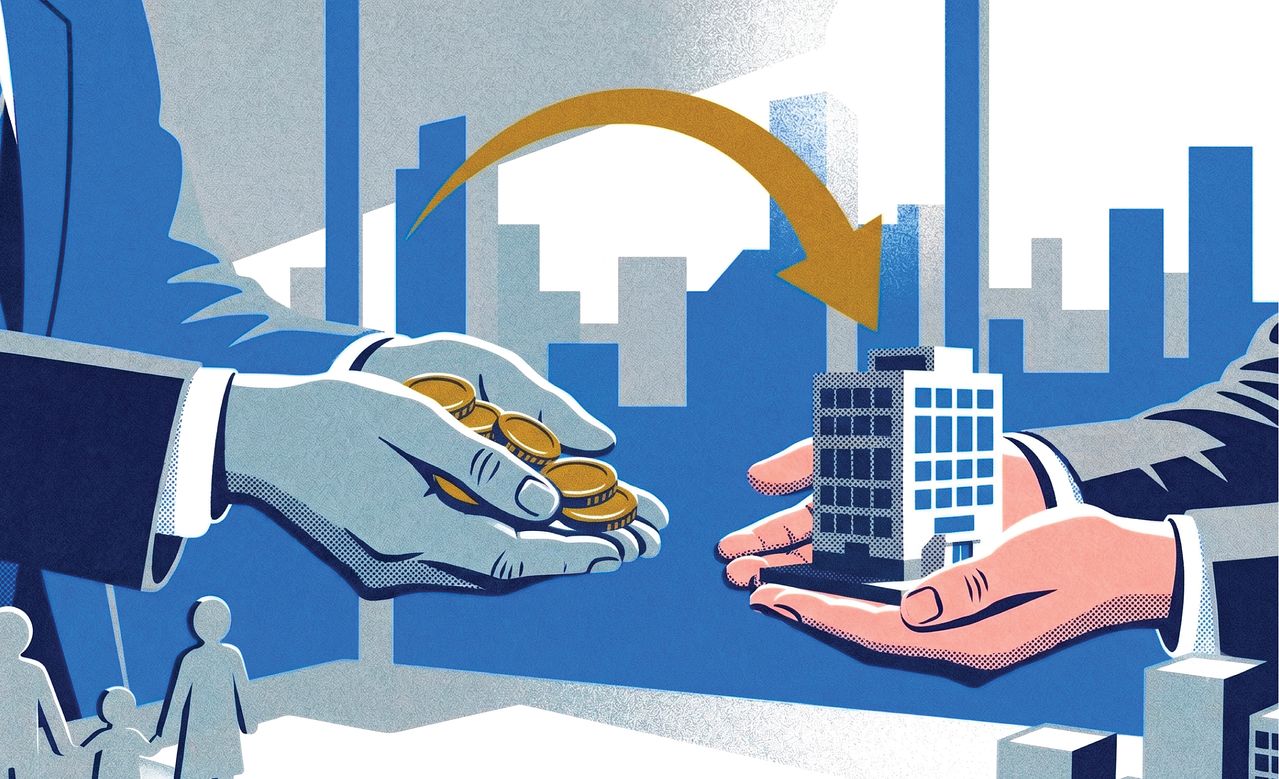
이런 구조적 위기에 대응해, 정부는 지난 8월 발표한 세제개편안에 의미 있는 변화를 담았다. 제3자에게 회사를 매각하는 경우에도 양도소득세를 20% 감면해주는 제도다. 60세 이상, 20년 이상 경영한 창업자가 회사를 매각할 때 적용되며, 2028년부터 3년간 한시적으로 시행된다. 혜택은 매수자에게도 돌아간다. 인수 이후 5년간 해당 기업에서 발생하는 소득에 대해 소득세 또는 법인세를 연간 5억원 한도로 10% 감면해준다.

기존 가업상속공제가 자녀 승계에만 초점을 맞췄다면, 이번 개편은 ‘가족 승계’에서 ‘기업 영속성을 위한 매각’으로 승계의 선택지를 넓혔다. 다만, 혜택을 받으려면 매수자도 일정 자격을 갖춰야 한다. 동일 업종에서 10년 이상 사업해온 개인·기업, 또는 대상 회사에서 5년 이상 근무한 임직원이어야 한다.
김지윤 기자

김지윤 기자

아쉬운 대목은 적격 매수인에서 사모펀드(PEF)가 아예 빠졌다는 점이다. PwC코리아가 2021년부터 2023년까지 250억원 이상 M&A 거래 약 1000건을 분석한 결과, 중소기업 M&A에서 사모펀드가 매수자인 비중은 건수 기준 64%에 달했다. 매도인이 가장 선호하는 거래 상대 역시 약 48%가 사모펀드였다. 신속한 의사결정과 높은 거래 확실성 등이 그 이유인데, 정책은 그런 사모펀드를 혜택 대상에서 배제한 것이다.

물론 매수자인 사모펀드에 굳이 세제 혜택을 줄 필요는 없다는 논리도 성립한다. 문제는 사모펀드에 매각하면 매도인도 혜택을 받지 못한다는 데 있다. 동종업계 경쟁사는 매수자로 나서기 어려울 수 있다는 것을 고려하지 않은 것이다. 비슷한 승계 문제를 안고 있어 여력이 없는 경우가 많고, 임직원은 반발 없이 인수에 동의한다 해도 자금이 충분하지 않은 경우가 대부분이다. 그래서 인수 여력과 실행력을 갖춘 사모펀드를 선호하는 것인데, 정책은 그 현실을 외면한 셈이다.

물론 한시적인 세제 혜택 때문에, 중소기업의 M&A 시장 전체의 흐름이 바뀌지는 않을 것이다. 그럼에도 정책이 유도하는 방향과 시장이 실제로 작동하는 방향이 어긋나는 것이라, 승계 문제를 해결해야 하는 중소기업 CEO들은 적잖은 혼란을 겪을 가능성이 높다. 중소기업 승계라는 본질적인 문제를 해결하는 데, 사모펀드라는 현실적 대안을 더 적극적으로 활용하지 못한 점은 분명 재고해볼 필요가 있다.

이철민 VIG파트너스 대표


많이 본 뉴스

      실시간 뉴스