
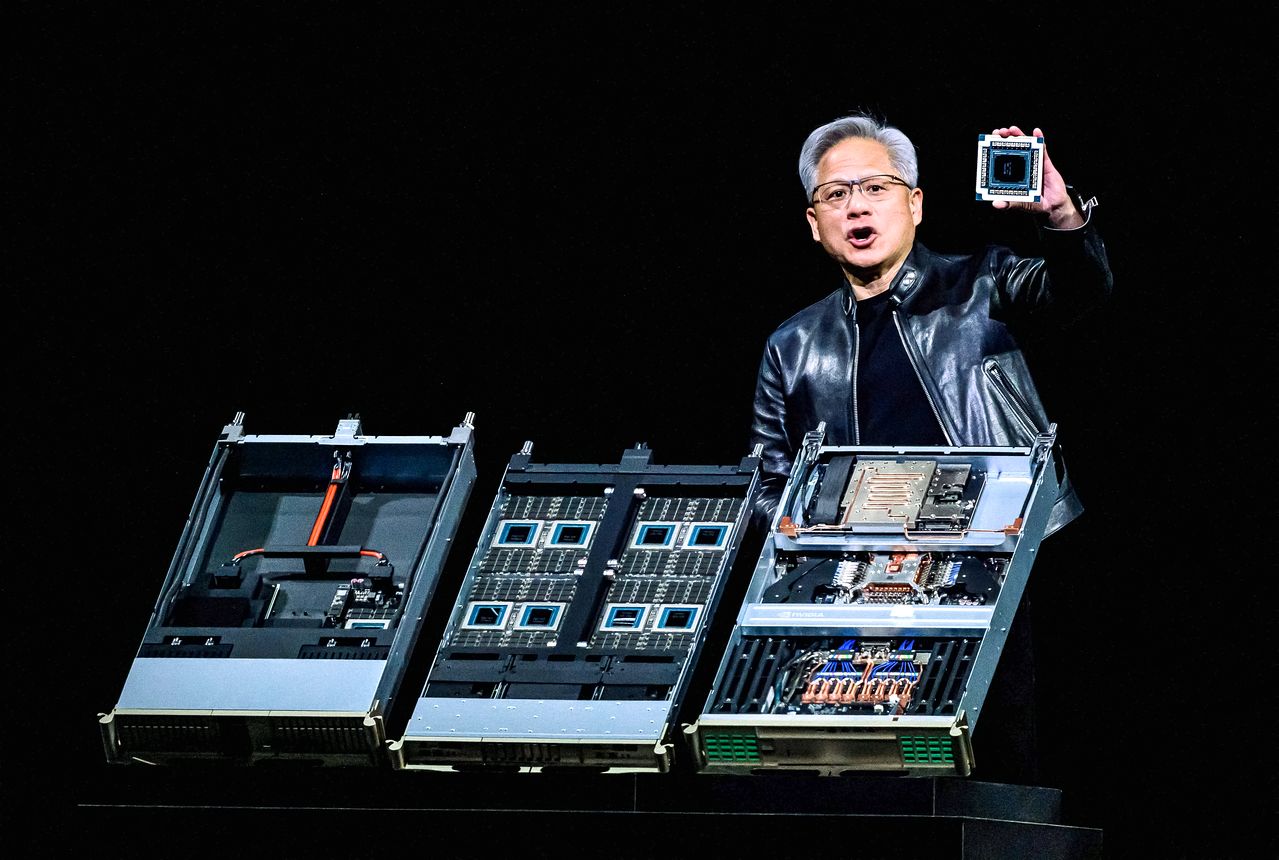
26일(현지시간) 엔비디아는 2분기 ‘어닝 서프라이즈’에 이어 내년 70% 성장 전망까지 제시하면서 인공지능(AI) 수요 확대에 대한 자신감을 드러냈다. AFP=연합뉴스
26일(현지시간) 엔비디아는 2027회계연도 2분기 매출이 전년 동기 대비 106% 증가한 962억2000만 달러(약 133조원)를 기록했다고 밝혔다. 영업이익은 637억3400만 달러(약 88조원)로 지난해 같은 기간보다 두 배 이상 늘었고, 3분기 매출 전망도 1080억 달러(약 149조원)로 시장 예상을 훌쩍 넘어섰다. 그런데 실적 발표 직후 주가는 약 1% 떨어졌다. 시장의 기대치가 높았던 데다, 메모리 반도체 가격 인상으로 반도체가 필수인 엔비디아 제품의 수익성이 낮아질 거란 전망이 나온 영향이다.
떨어지나 싶던 주가는 콘퍼런스콜 이후 5% 안팎으로 크게 올랐다. 콜렛 크레스 엔비디아 최고재무책임자(CFO)는 내년 매출이 올해보다 약 70% 늘어날 것이라는 ‘깜짝 전망’을 내놨다. 시장 예상치인 45%를 크게 웃도는 수치다. 크레스 CFO는 “공급 제약을 반영한 전망”이라며 수요에 비해 공급이 부족해 성장폭을 제한되고 있다고 설명했다. 그동안 엔비디아는 다음 분기 전망만 제시했는데, 1년 이상 앞선 연간 전망을 내놓은 것은 이례적이다.
━
“없어서 못 판다”…진짜 문제는 공급부족
젠슨 황 최고경영자(CEO)는 “하이퍼스케일러 밖에도 엄청난 기회가 있다”고 말했다. 황수욱 메리츠증권 연구원은 “지금까지 투자자들은 AI 인프라 성장을 볼 때 하이퍼스케일러 투자만 봤는데, 이번 실적을 계기로 이 관념이 깨진다면 시장의 재평가로 이어질 수 있다”고 말했다.
차세대 AI 가속기 ‘베라 루빈’도 이달 양산 출하를 시작했다. 주요 하이퍼스케일러와 AI 클라우드, 서버 제조사로부터 이미 주문을 확보한 만큼, 이번 분기(7~9월) 데이터센터 매출의 약 20%를 차지할 거라는 게 회사의 예상이다. AI 에이전트 확산으로 컴퓨팅 수요가 더 커질 거라고도 전망했다. 황 CEO는 “많은 업무에서 이미 범용인공지능(AGI)을 달성했다고 말할 수도 있다”며 AI가 실제 생산적인 일을 하는 단계에 들어섰다고 강조했다.
엔비디아는 메모리 등 주요 부품의 공급 부족이 2028회계연도 말까지 이어지고, 메모리 가격도 내년까지 더 오를 것으로 내다봤다. 이에 매출총이익률은 2분기 75%에서 4분기 71~72%까지 낮아질 전망이다.
━
“더 많이 투자 못한 게 후회”…‘순환금융’ 우려 반박
하지만 크레스 CFO는 “엔비디아가 투자한 AI 기업들이 역사상 가장 큰 기술 기업이 될 것”이라며 이들 기업이 빠르게 성장해 엔비디아의 사업 확대로 이어지고, 투자 수익도 기대할 수 있다고 설명했다. 황 CEO도 오픈AI·앤스로픽 투자를 두고 “한 세대에 한 번 있을까 말까 한 기회”라며 “유일하게 후회하는 것은 더 많이, 더 일찍 투자하지 못한 것”이라고 했다.
김인경([email protected])