
주담대 금리 연 8% 뚫릴 수도…영끌족, 이자폭탄 공포
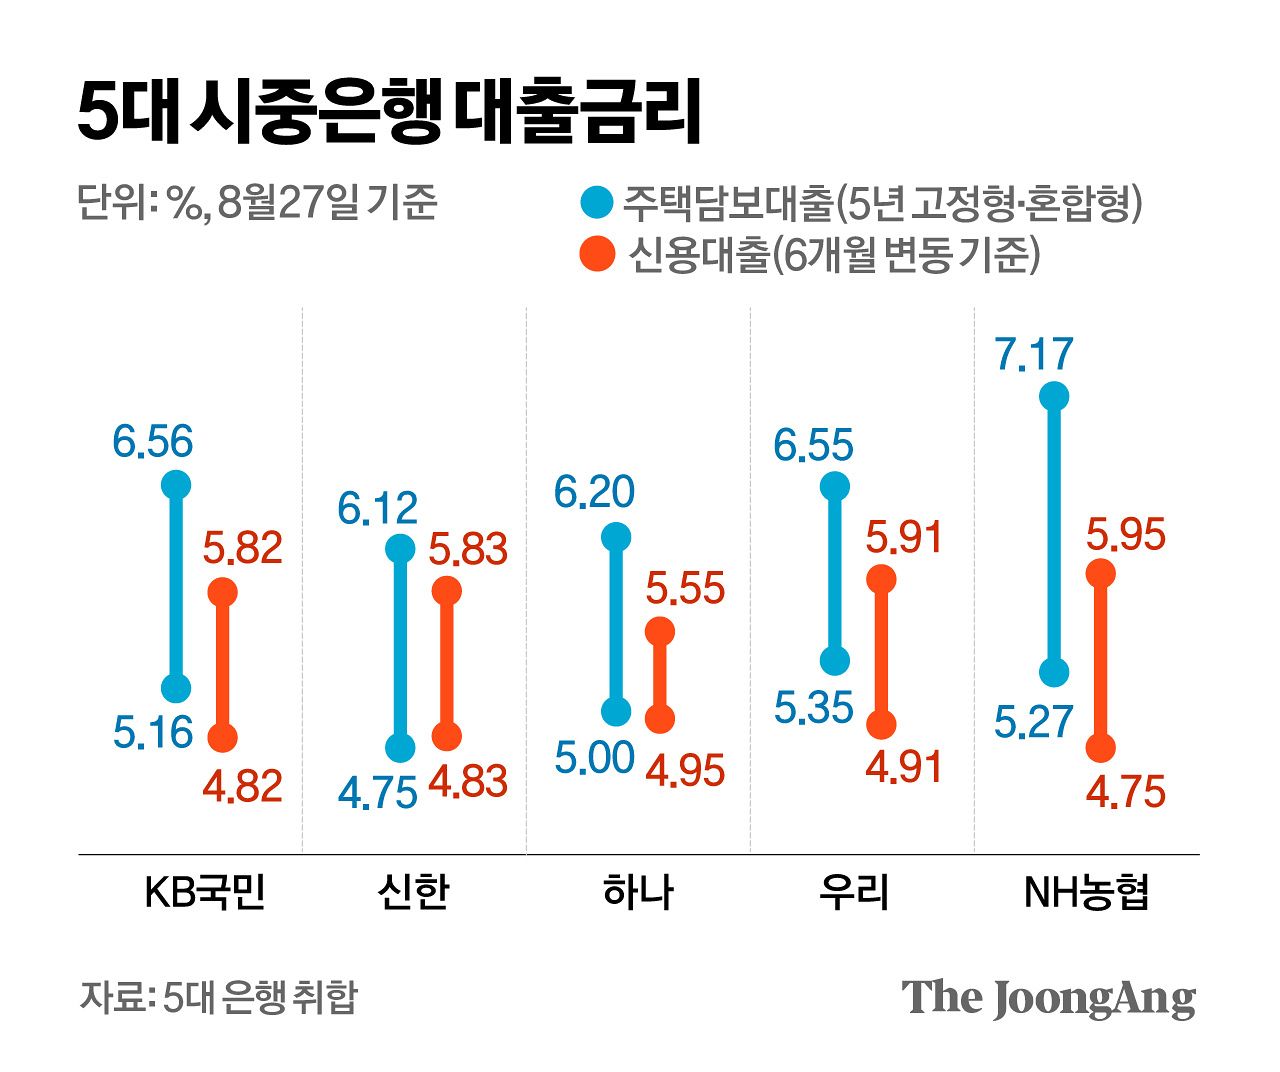
27일 기준 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)의 5년 고정형·혼합형 주택담보대출 금리는 연 4.75~7.17% 수준이다. 지난달 한은의 기준금리 인상으로 주담대 금리 상단이 7.5%를 돌파한 후 주춤하다가 최근 은행채 금리 상승으로 다시 반등했다. 여기에 한은이 추가 기준금리 인상을 결정하면서 대출자의 이자 부담은 더 늘 수밖에 없다.
김지윤 기자
이런 이유로 주담대 금리 상단은 조만간 연 8%대를 돌파할 가능성도 있다. 예컨대 6억원을 8% 금리로 빌릴 경우 매달 이자로 지출하는 금액만 400만원에 달한다. 신용대출도 예외는 아니다. 이날 기준 5대 은행의 대표 신용대출(6개월 변동 기준) 금리는 4.75~5.95%로 금리 상단은 이미 6%에 근접했다. 기준금리 인상 영향을 반영하면 금리 상단은 6%대로 올라설 가능성이 크다.
한은의 이번 금리 인상은 외환시장엔 호재다. 일본의 ‘수퍼 엔저’가 한국에서 재현될 가능성을 금리 인상으로 예방할 필요가 있다는 진단도 나온다. 일본은행은 지난달 31일 기준금리를 연 1%로 동결했고, 폭락한 엔화 가치(27일 기준 달러당 159.35엔)는 달러당 160엔을 눈앞에 두고 있다. 금리는 돈의 가격이기 때문에 한은이 기준금리를 올리면 원화 가치를 올릴 수 있다. 허정 서강대 경제학부 교수는 “최근 원화 환율이 달러당 1400원 밑으로 떨어졌지만, 앞으로 도널드 트럼프 미국 대통령의 압박으로 대미 투자가 늘면 다시 오를 가능성이 있다”며 “한국이 일본의 전철을 밟는 것을 예방하기 위해서라도 금리 인상은 불가피했다”고 해석했다.
정근영 디자이너
이날 한국부동산원이 발표한 주간 아파트 가격 동향을 보면 이달 넷째 주(24일 기준) 서울 아파트 가격은 0.29% 올랐다. 한 주 전(0.22%)보다 상승 폭이 확대됐지만, 강남구(-0.11%)·서초구(-0.05%)는 3주 연속 하락세가 계속됐다.
김도년.김준영([email protected])