
“생산적 금융은 버겁다”…제2금융권 기업대출 연체율 급등
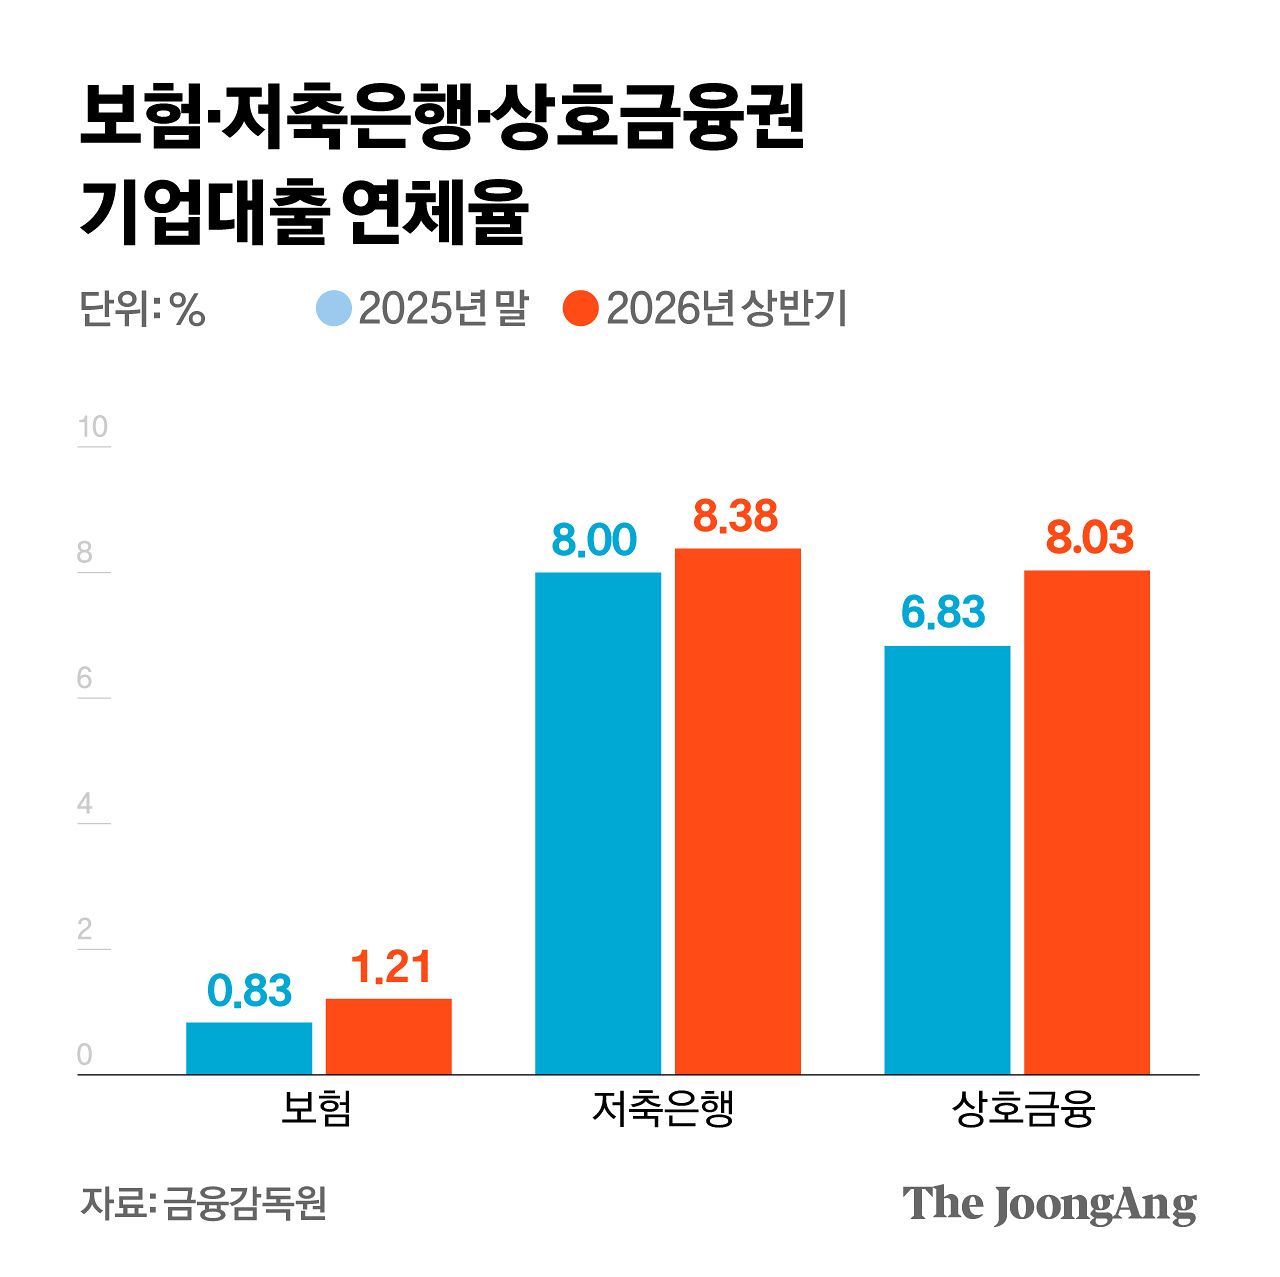
28일 금융감독원이 발표한 ‘2026년 6월 말 보험회사 대출채권 현황’에 따르면 일선 보험사의 기업대출 연체율은 지난해 말 대비 0.38%포인트 오른 1.21%를 기록했다. 가계대출 연체율(0.83%)은 0.01%포인트 하락했지만, 기업대출 연체율 급등으로 전체 대출채권 연체율(1.08%)도 0.24%포인트 상승했다.
지난달 서울 시내 한 은행 기업고객 상담 창구. 연합뉴스
보험업계의 기업대출 부실채권(3개월 이상 연체된 고정이하여신)비율은 최근 10년 이래 최고 수준에 달했다. 이 비율은 0.41%포인트 오른 1.62%를 기록해 가계대출의 부실채권비율(0.67%)이 변동이 없었던 것과는 사뭇 다른 모습이었다. 기업대출 부실채권비율 역시 중소기업대출의 상승 폭(0.51%포인트)이 대기업대출 상승 폭(0.20%포인트)보다 컸다.
보험업계 관계자는 “이란 전쟁 장기화로 경기 변동성이 심화하는 가운데, 부동산 프로젝트파이낸싱(PF) 부실이 계속해서 이어지면서 기업대출 부실이 커졌다”며 “대기업보다는 중소기업이 특히 경기 변동에 취약한 모습을 보였다”고 설명했다.
김영희 디자이너
기업대출의 건전성은 악화했지만, 대출액은 크게 늘었다. 올 상반기 저축은행권 총자산은 지난해 말(118조원)보다 2조6000억원 늘어난 120조6000억원을 기록했는데, 이는 기업대출 자산이 2조3000억원 증가했기 때문이다.
신협·농협·수협·산림조합 등 상호금융조합의 기업대출 연체율 역시 8.03%로 지난해 말 대비 1.20%포인트 급등했다. 가계대출 연체율 상승 폭(0.28%포인트)보다 4배 이상 컸다.
이윤선 금감원 중소금융감독국 건전경영팀장은 “저축은행과 상호금융권의 연체율은 기업대출을 중심으로 상승했다”며 “올 하반기에도 경제의 불확실성이 상존하는 만큼, 경·공매, 자율 매각 등으로 부실자산을 정리하도록 유도할 것”이라고 말했다.
김도년([email protected])