해외 투자 수요를 국내로 돌리겠다며 도입한 ‘단일종목 레버리지 상장지수펀드(ETF)’가 자금 환류 효과에 대한 사전 검증을 거치지 않은 채 도입한 것으로 나타났다. 시장에서는 사후약방문식 규제가 남긴 구조적 한계를 지적하는 목소리도 나온다.
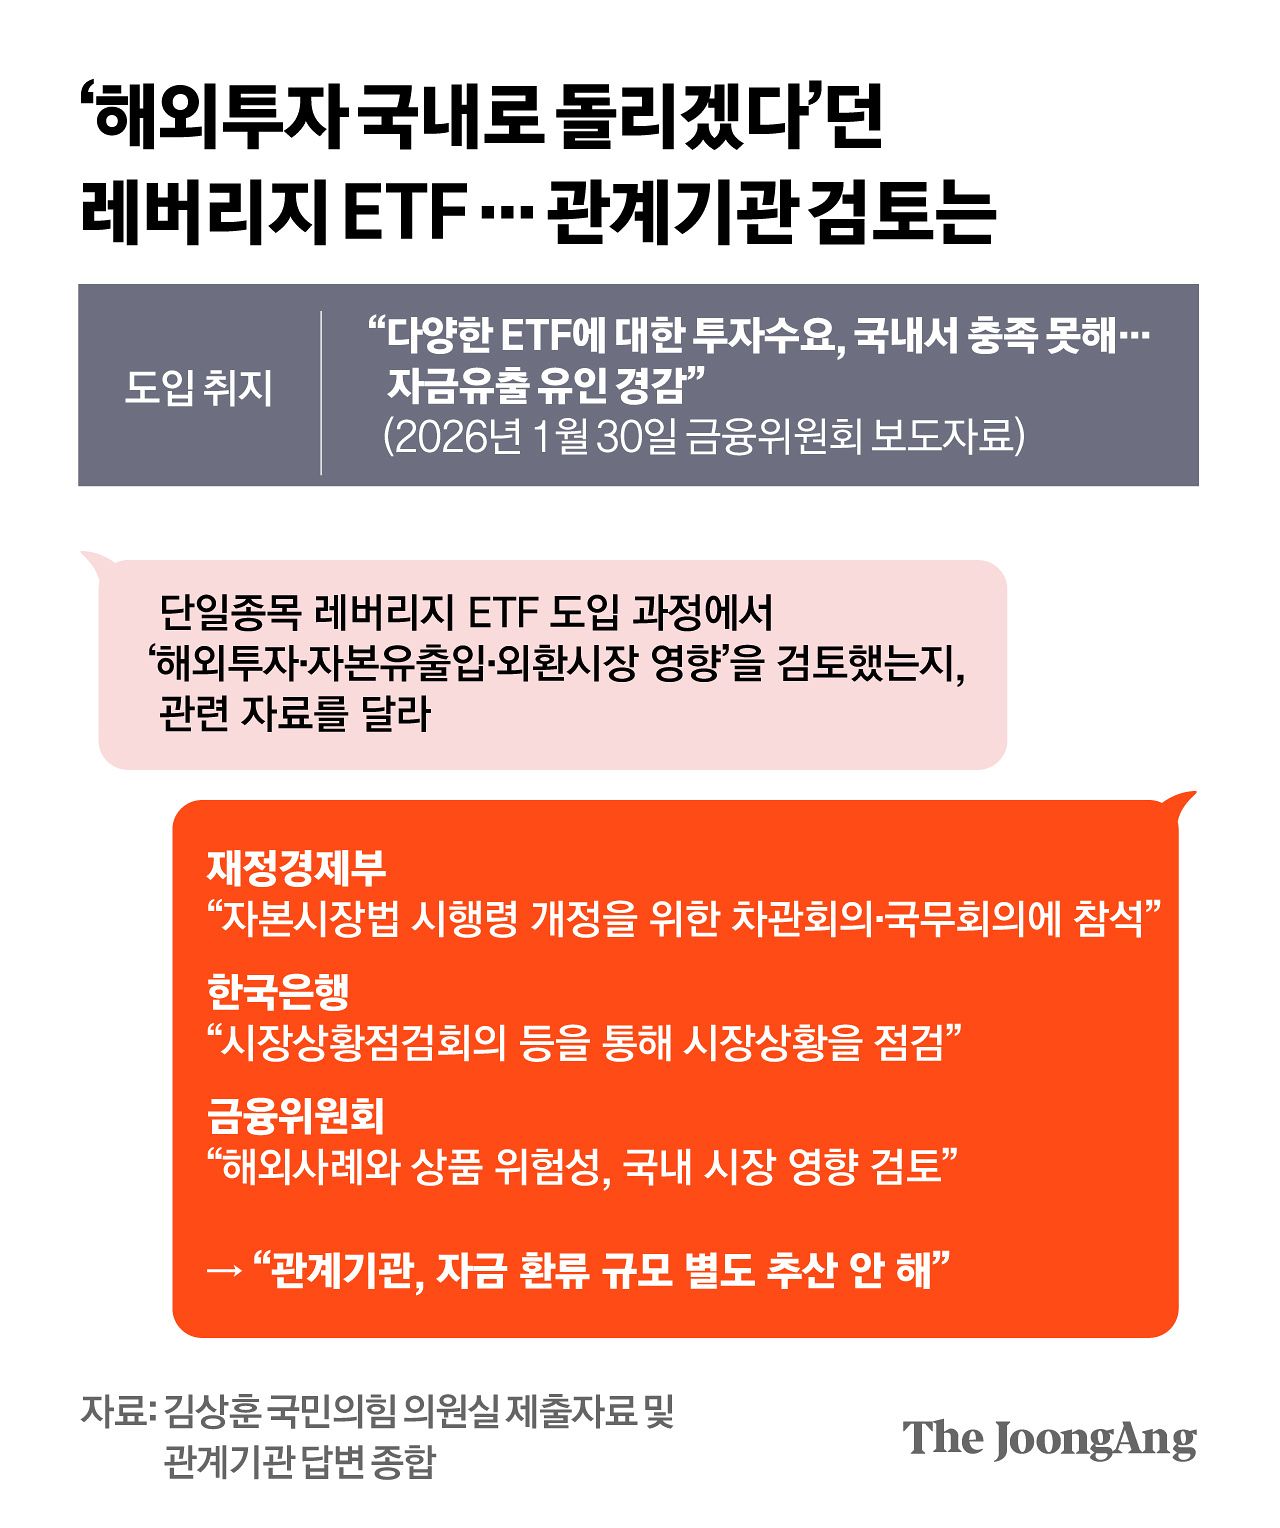
1일 국민의힘 김상훈 의원실이 재정경제부·금융위원회·한국은행의 자료와 답변을 취합한 결과, 단일종목 레버리지 ETF 도입에 따른 자금유출 감소와 국내 투자 확대 효과를 별도로 추산한 곳은 없었다. 외환정책을 맡는 재경부와 한국은행은 “차관회의 논의 및 시장상황 회의를 통한 점검” 수준의 답변만 내놨을 뿐 구체적인 분석 데이터를 제시하지 못했다는 게 김 의원의 설명이다.
김영희 디자이너
주무부처인 금융위도 미국·홍콩 등 해외 사례와 상품 위험성, 국내 시장 영향은 검토했지만 자금유출 경감 효과가 어느 정도일지는 별도로 추산하지 않았다고 김 의원에게 밝혔다. 금융위는 상품 도입 약 한 달 뒤인 지난 6월 “국내 투자자의 홍콩 상장 삼성전자ㆍSK하이닉스 기반 단일종목 상품 투자가 출시 전 5000만 달러 순매수에서, 출시 후 1억4000만 달러 순매도로 전환했다”고 밝혔다. 하지만 김상훈 의원은 “해외 투자수요를 국내로 돌리겠다는 기대효과를 내세우면서 정작 자금이 얼마나 돌아올지는 따져보지 않았다”며 “고위험 상품인 만큼 도입에 앞서 정책 효과와 시장 영향을 면밀히 검증했어야 한다”고 말했다.
금융위가 지난 1월 말 ‘국내외 비대칭 규제 해소’를 내걸고 허용 방침을 공식화한 뒤, 불과 네 달 만인 5월 27일 시장에 상품이 출시됐다. 이후 과열 논란이 불붙자 불과 두 달 만에 신규 상장 잠정 중단과 기본예탁금 상향 등 규제를 다시 대폭 강화했다.
한국거래소에 따르면, 지난달 28일 기준 단일종목 레버리지 ETF 16종의 일 거래대금은 5350억원으로 레버리지 과열이 극에 달했던 6월 24일(19조4429억원) 대비 97.25% 줄었다.
금융투자업계에서는 금융상품 혁신과 투자자 보호가 양자택일의 문제가 아니라는 지적도 나온다. 문을 열어놓고 사고가 나자마자 문을 걸어 잠그는 식의 규제는 금융 혁신을 가로막을 수 있다는 의미다. 국회입법조사처는 최근 보고서에서 “기본예탁금 강화가 거래를 식히는 데는 효과를 냈다”면서도 “진입규제가 지나치면 투자자의 합리적 선택권을 제약한다”고 짚었다.
한 금융투자업계 관계자는 “고위험 혁신상품을 시장에 안착시키려면 도입 단계부터 변동성 한도 설정, 괴리율 관리 체계, 맞춤형 투자자 교육 등 정밀한 안전판을 촘촘히 짰어야 했다”고 꼬집었다.