
" 앞으로 삼성전자와 인텔이 제일 많이 오를 겁니다. "
지난 2025년 2월 한 ‘엑스(X)’ 계정에 이런 글을 올라왔다. 이 글의 조언대로 투자해 지난 6월 고점에서 팔았다면 삼성전자는 6배, 인텔은 5.7배의 수익을 올릴 수 있었다. 아직 보유하고 있는 경우에도 둘의 수익률은 330%에 달한다.
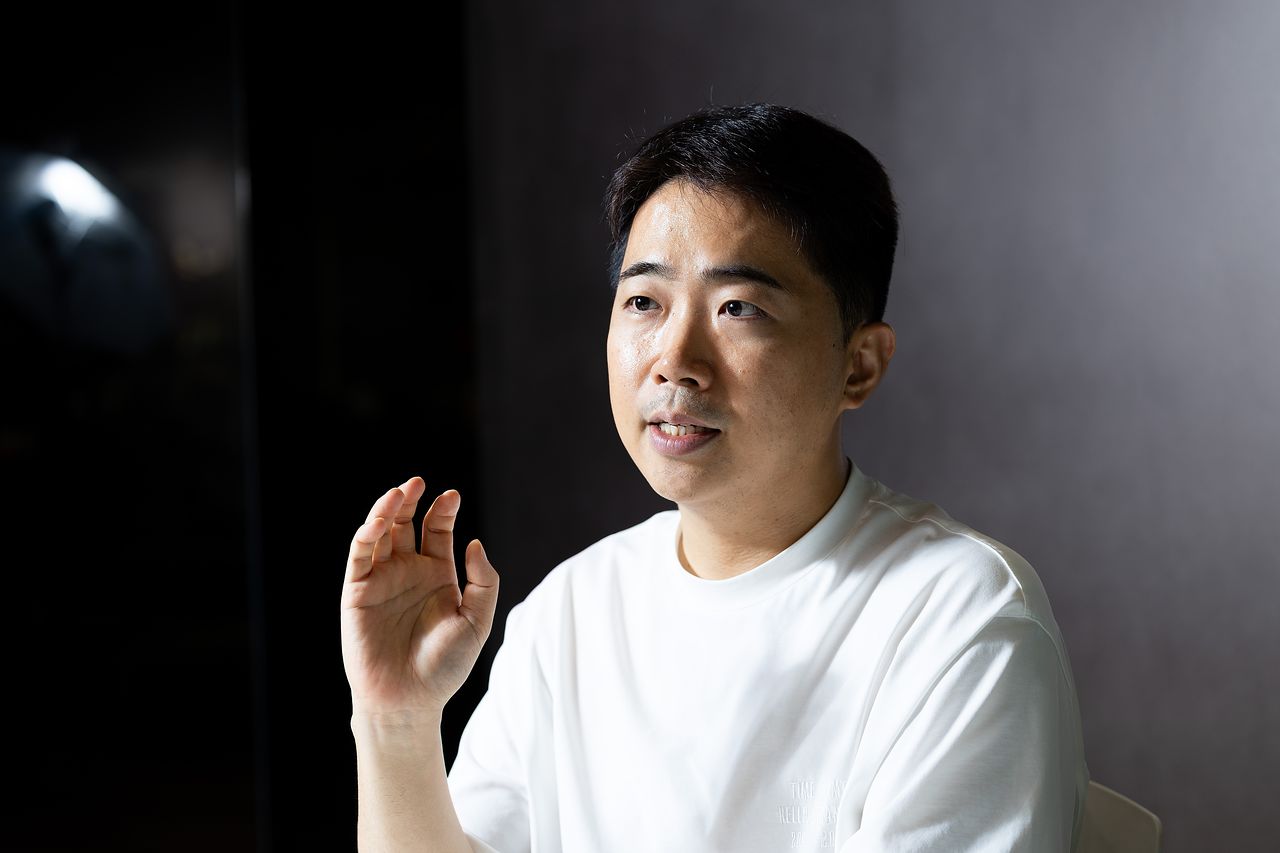
반도체 전문가 박성문 작가가 지난 3일 서울 상암동 중앙일보 본사에서 인터뷰를 하고 있다. 우상조 기자
계정의 주인은 바로 박성문 작가(필명 무니인사이트).
지난 15년간 국내외 반도체 설계와 전자설계자동화(EDA) 산업 현장에서 일한 엔지니어 출신 투자 전문가다. 미국 굴지의 EDA 기업 시놉시스와 케이던스 디자인 시스템즈에서 10년 간 일했다. 모두 삼성전자와 엔비디아 등 전 세계 주요 반도체 기업이 사용하는 반도체 설계·검증 소프트웨어 EDA를 만드는 곳이다.
글로벌 반도체 기업의 흥망성쇠를 옆에서 지켜보면서 얻은 투자 인사이트를 지난해부터 X에 공유하기 시작해 현재까지 10만명이 넘는 팔로워를 모았다. 그의 계정엔 조언대로 투자해 큰 이익을 얻었다는 ‘계좌 인증’ 글도 심심치 않게 올라온다. 최근엔 반도체 산업 생태계 엔지니어의 시각에서 반도체 투자 비법을 풀어낸 『성공 투자를 위한 최소한의 반도체 지식』을 출간했다.
Q : 지난해 초부터 반도체 기업에 투자하라고 한 이유는.
AI 발전에 GPU는 필수적인데, GPU가 발전할수록 그 옆에 붙는 HBM 등 메모리 반도체가 더 많이 필요하단 걸 인지했기 때문이다. 특히 평면에 놓여있던 D램 칩을 4층·8층·12층으로 쌓는 HBM은 메모리 산업을 평면 게임에서 입체 게임으로 바꾸는 신호탄이었다. 특히 HBM은 메모리 반도체인 D램 칩으로 만들지만, 일반 메모리 산업 사이클과는 다르게 움직인다. 적층 기술(어드밴스드 패키징)의 난도가 높은 탓에 패키징, 설계 능력이 기업의 가치를 결정하는 구조다. 비메모리 산업의 성장 사이클 법칙을 따를 수 있는 시장이란 의미다. 이런 요소로 인해 우리가 알던 메모리 시장과는 전혀 다른 성장 스토리가 펼쳐질 것이라고 생각했다.
Q : 앞으로는 어떨까.
(계속)
“삼전닉스로 6배 벌 기회는 지났다. 고위험·고수익을 원한다면 지금은 이 3종목이다.”
당장 수익을 노리는 반도체 단타족에게 그가 콕 집어 알려줬다.
“AI 판을 뒤집을 기술을 가진 이 기업, 꼭 강조하고 싶다.”
삼전닉스의 뒤를 이을 차세대 주도주도 공개했다.
2028년 반도체 시장의 변곡점에서 폭발할 그의 ‘텐배거 후보’는 아래 링크에서 볼 수 있다.
https://www.joongang.co.kr/article/25451941
“2배 벌고, 월 234만원 탄다” 강남 부자들 꽂힌 ‘절세 ETF’
https://www.joongang.co.kr/article/25456745
“3000만원 사두면 3억 된다” 미친척 사라는 10배 오를 종목
https://www.joongang.co.kr/article/25445270
3800% 폭등 한미반도체 맞힌 남자 “다음엔 이게 텐배거”
https://www.joongang.co.kr/article/25440476
삼전닉스 전망 갈린 고수 4인…“이건 모아가라” 입모은 종목
https://www.joongang.co.kr/article/25446187
https://www.joongang.co.kr/article/25456745
“3000만원 사두면 3억 된다” 미친척 사라는 10배 오를 종목
https://www.joongang.co.kr/article/25445270
3800% 폭등 한미반도체 맞힌 남자 “다음엔 이게 텐배거”
https://www.joongang.co.kr/article/25440476
삼전닉스 전망 갈린 고수 4인…“이건 모아가라” 입모은 종목
https://www.joongang.co.kr/article/25446187
강광우([email protected])