
거래대금 62% 증발한 코스닥…전문가들이 꼽은 ‘긴급 처방’ [성장판 닫힌 코스닥]
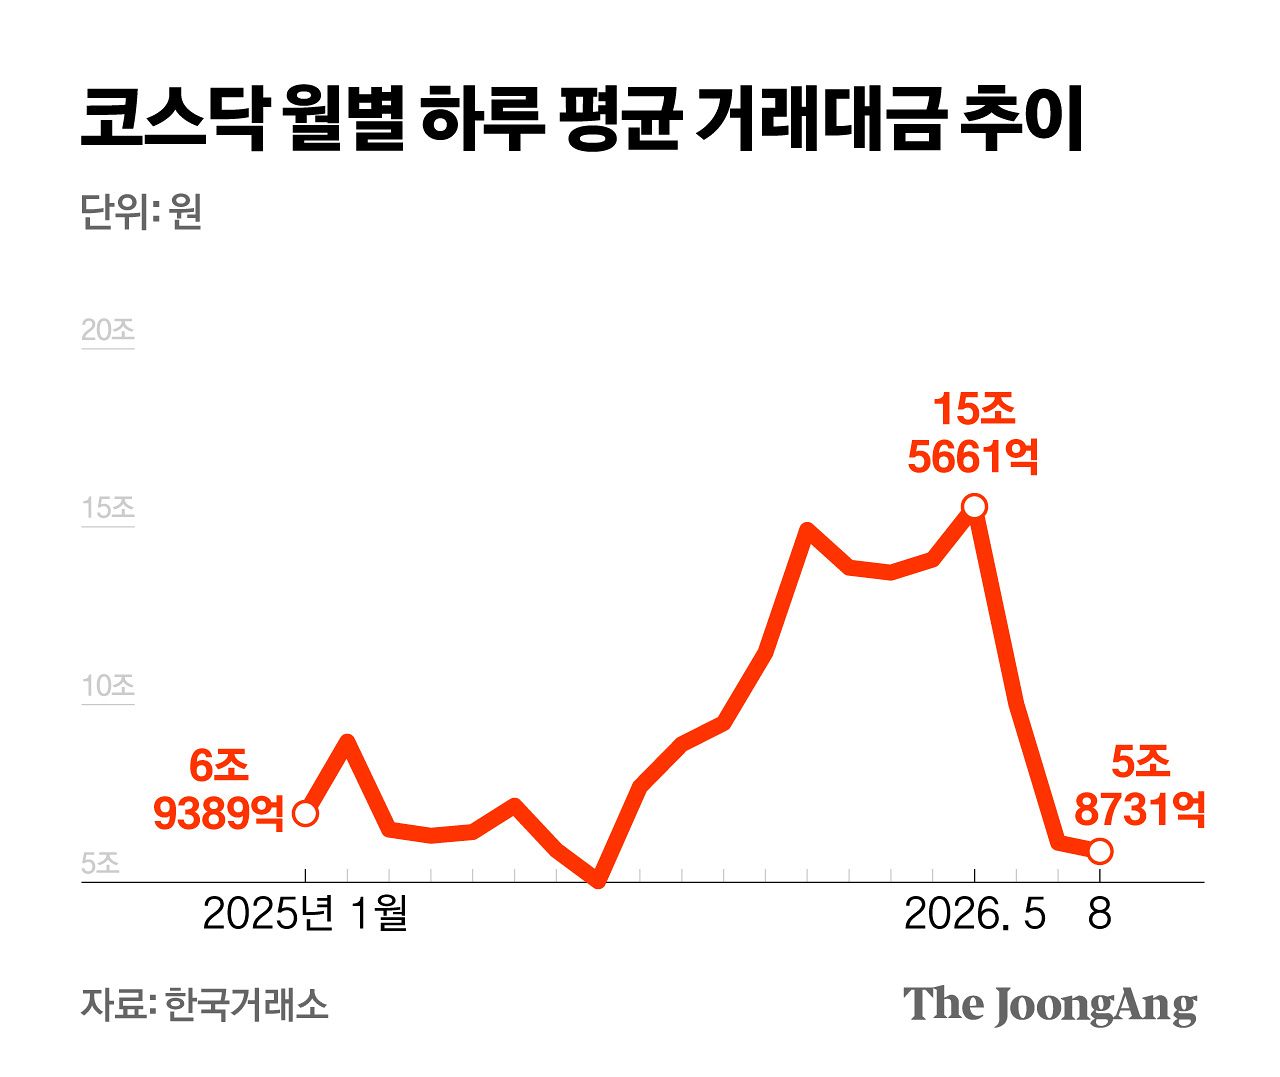
7일 한국거래소에 따르면 코스닥 일평균 거래대금은 지난 5월 15조5661억원에서 8월 5조8731억원으로 급감했다. 올해 코스피가 66% 오르는 동안 코스닥은 오히려 11.16% 하락했다. 올해 상반기 주식·회사채 공모 조달액도 전년 동기보다 15.6% 줄었고, 기업공개(IPO)와 유상증자도 각각 30% 안팎 감소했다.
김영희 디자이너
전문가 12명 중 5명은 시장을 꾸준히 이끌 주도 섹터가 자리잡아야 추세적인 반등이 가능하다고 보고 있다. 최근 바이오·2차전지·로봇·반도체 소부장 등 유망 섹터 간의 손바뀜 주기가 지나치게 짧아 중기 상승 동력이 이어지지 못하고 있다는 것이다.
두 번째 열쇠는 고질적인 개인 쏠림을 깰 ‘기관·장기자금 유입’이다. 전문가 12명 중 8명이 이를 주요 과제로 제시했다. 코스닥 전용 상품에 소득공제·세액공제 등 혜택을 주고, 연기금에 코스닥에 투자할 유인을 강화해야 한다는 주문이 나왔다. 이경민 대신증권 FICC리서치부장은 “승강제와 프리미엄지수로 시작해 연계된 상장지수펀드(ETF)·인덱스 상품을 붙이면 기관 자금이 유입될 통로를 만들 수 있다”고 말했다.
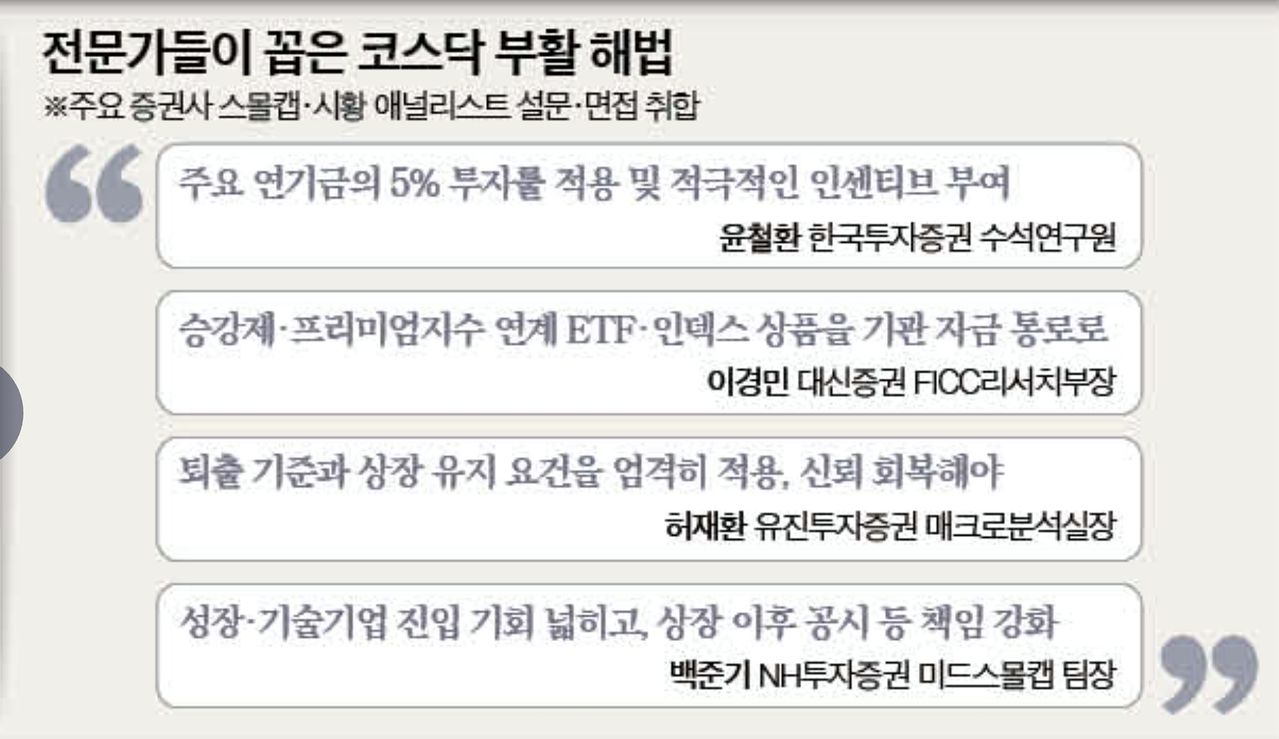
한국투자ㆍNH투자ㆍ키움ㆍ신한투자ㆍ하나ㆍ대신ㆍ유안타ㆍ유진투자증권 등 주요 증권사 스몰캡ㆍ시황 애널리스트 12명 대상 설문ㆍ면접. 김지윤 기자.
백준기 NH투자증권 미드스몰캡 팀장도 “성장성과 기술력을 중심으로 기회를 넓히는 한편 경쟁력을 상실한 기업의 퇴출은 보다 원활하게 만드는 방향이 바람직하다”고 했다. 다만 그는 “시가총액 같은 일률적 잣대 대신 할인현금흐름(DCF) 등을 활용한 미래 가치를 고려해 잠재력 있는 기업에 대한 탈출구는 줘야 한다”고 했다.
정부는 최근 시장 상황을 고려해 내년 1월 예정했던 코스닥 상장폐지 시가총액 기준 추가 상향(200억원→300억원)을 내년 7월로 6개월 미뤘다. 일정 재무요건을 갖춘 기업은 정리매매 없이 코넥스로 이전상장할 수 있는 길도 열기로 했다. 시장 충격을 줄이기 위해 속도를 조절한 것이다. 다만 정책의 일관성과 예측 가능성을 높이는 과제가 남았다. 익명을 원한 한 연구원은 “모회사의 주주 가치를 훼손하는 무분별한 ‘쪼개기 상장’은 막아야 하지만, 그렇다고 대기업 자회사의 상장을 무조건 틀어막아서는 안 된다”고도 했다.
박유미.장서윤([email protected])