
[2026 한인 경제생활 설문조사]
③투자와 은퇴·노후 준비
투자금 1만불 이하 최다…소액투자 중심 참여 확대
보수 성향 강해 수익성보다 안정성·원금 보장 중시
노후 대비 개선에도 기본생활 ‘부족·불가’ 43% 여전
③투자와 은퇴·노후 준비
투자금 1만불 이하 최다…소액투자 중심 참여 확대
보수 성향 강해 수익성보다 안정성·원금 보장 중시
노후 대비 개선에도 기본생활 ‘부족·불가’ 43% 여전
지난 몇 년 사이 주식 등 투자에 대한 한인들의 관심이 크게 증가한 것으로 나타났다. [Unsplash]
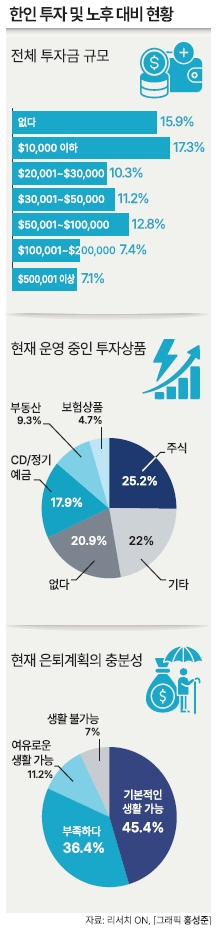
본지가 뱅크오브호프의 후원으로 실시한 2026년 한인 경제생활 설문조사에서 한인들의 전체 투자금 규모는 1만 달러 이하가 17.3%로 가장 많았다. 투자금이 없다는 응답은 15.9%로 2023년 23.5%, 2020년 42.4%에서 큰 폭으로 줄었다. 반면 1만 달러 이하 투자자는 2020년 7.3%에서 올해 17.3%로 두 배 이상 늘었으며, 2만~5만 달러대 투자 비중도 확대됐다.
고액 투자 증가보다는 소액 투자자층의 유입이 전체 투자 참여율을 끌어올린 것으로 분석된다. 실제 50만 달러 이상 투자 비중은 2020년 12.2%에서 올해 7.1%로 오히려 줄었다. 투자 저변은 넓어졌지만 자금은 비교적 중·소액에 분산된 셈이다.
투자상품에서도 비슷한 변화가 확인됐다. 주식 투자 비중은 2020년 14.9%에서 2023년 20.0%, 올해 25.2%로 꾸준히 늘었다. 팬데믹 이후 반등한 주식시장의 영향으로 분석된다.
▶ 원금 보장 선호
한인들의 투자 특징을 보면 대체로 보수적인 성향을 보였다. 투자상품 선택에서 가장 중요한 요소로 ‘안정성·원금 보장’을 꼽은 비율은 51.7%로 ‘수익성’ 31.4%를 크게 앞섰다. 안정성에 대한 선호도는 2020년 35.8%에서 2023년 55.7%로 급등한 뒤 올해도 절반을 넘은 것이다.
특히 주식 투자 확대와 원금 보장 선호가 동시에 나타났다. 위험자산과 안전자산을 병행하면서 손실 가능성을 낮추는 방식으로 자산을 관리하는 것으로 풀이된다. 특히 고금리 환경에서 CD·정기예금 비중이 높은 것도 원금 손실을 피하려는 투자 성향의 결과로 보인다.
세대별 차이도 뚜렷했다. 30대는 투자 선택에서 ‘안정성’ 46.7%, ‘수익성’ 40.5%로 차이가 크지 않았지만, 60대는 ‘안정성’ 56.9%, ‘수익성’ 24.8%, 70대 이상은 각각 55.4%, 19.4%로 벌어졌다. 젊은 층은 자산 증식 가능성을 상대적으로 중시하는 반면, 은퇴가 가까울수록 손실을 피하고 보유 자산을 지키려는 성향이 강해지는 모습이다.
▶ 은퇴 대책 마련
노후 준비도 이전 대비 확대됐다. 현재 노후 대책을 갖고 있다는 응답은 59.2%로 2023년 54.1%보다 높아졌다. 특히 30대가 70.7%, 40대가 65.1%로 오히려 젊은 층의 준비율이 높았다. 직업별로도 전문직이 68.5%, 직장인이 66.2%로 높았지만 자유업은 44.5%, 서비스업 종사자는 49.8%에 그쳤다.
이 차이는 노후 준비가 고용 형태와도 밀접하게 연결돼 있음을 보여준다. 직장인과 전문직은 401(k) 등 직장 기반 은퇴제도에 접근하기 상대적으로 쉽지만, 자영업이나 자유업 종사자는 스스로 별도의 은퇴 자금을 마련해야 하기 때문이다.
실제 노후 준비 상품은 IRA(개인은퇴계좌)가 22.6%로 가장 많았으며 401(k)가 18.0%로 뒤를 이었다. IRA는 2020년 13.7%에서 크게 늘어난 반면 은행예금은 16.6%에서 10.4%, 부동산은 13.6%에서 3.9%로 줄었다. 한인들의 노후 준비 수단이 단순 예금이나 부동산 보유에서 전략적인 은퇴계좌 중심으로 옮겨가는 모습이다.
▶ 노후 불안감은 여전
다만 투자가 늘었다고 해서 풍요로운 은퇴에 가까워진 것만은 아닌 것으로 나타났다. 현재 은퇴 플랜으로 ‘기본 생활은 가능하다’는 응답이 45.4%로 가장 많았지만 ‘부족하다’는 응답도 36.4%에 달했다. ‘생활이 불가능하다’는 7.0%, ‘여유로운 생활이 가능하다’는 응답은 11.2%에 그쳤다.
특히 40대의 44.8%, 50대의 42.8%가 은퇴 준비가 부족하다고 답해 전체 평균보다 높았다. 은퇴가 아직 먼 30대보다 오히려 은퇴 시점이 가까워지는 중년층에서 현실적인 부족분을 더 크게 체감하는 것으로 볼 수 있다.
이번 조사에서 나타난 한인들의 투자와 노후 준비에선 투자하지 않는 사람은 크게 줄고 주식과 은퇴계좌 활용은 확대됐지만, 투자 판단에서는 수익보다 안전이 앞섰다. 한인들의 노후 준비 역시 참여율은 높아졌지만 상당수는 현재 준비 수준만으로 충분하지 않다고 보고 있는 것으로 나타났다.
고물가와 경기 불확실성이 이어지는 상황에서 한인들의 자산관리는 공격적으로 돈을 불리는 방향보다 손실을 줄이고 장기적으로 버틸 수 있는 기반 마련을 선호하는 쪽으로 이동하고 있는 것으로 분석된다.
우훈식 기자