
경기·고용 예상보다 강해 긴축 여력
연내 추가 인상, 대출·주택시장 부담
달러 강세·증시 변동성 확대 가능성
연내 추가 인상, 대출·주택시장 부담
달러 강세·증시 변동성 확대 가능성
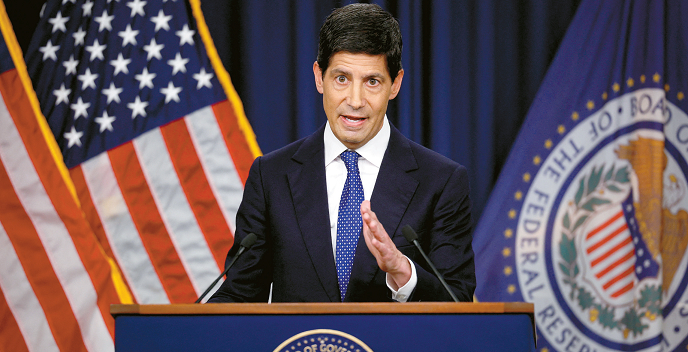
케빈 워시 연준 의장이 16일 연방공개시장위원회 기준 금리 인상 결정의 배경을 설명하고 있다. [로이터]
연방준비제도(Fed·연준)가 3년여 만에 기준금리를 다시 올린 가장 큰 이유는 좀처럼 잡히지 않는 고물가와 악화 일로의 인플레이션 때문이다. 특히 미국 경제와 고용시장이 예상보다 강한 모습을 보이면서 경기침체에 대한 부담 없이 금리를 올릴 수 있는 여건이 형성됐다는 판단이 작용한 것으로 보인다.
연준은 16일 기준금리를 0.25%포인트 인상해 3.75~4.00%로 끌어올렸다. 이는 2023년 7월 이후 첫 인상이다. 더욱 주목되는 것은 12명의 연방공개시장위원회(FOMC) 전원이 인상에 찬성했다는 점이다. 이는 인플레이션에 대한 연준 내부의 경계감이 상당히 높아졌음을 보여준다.
결정 배경의 첫 번째는 물가가 끈질긴 상승세다. 연준은 올해 개인소비지출(PCE) 물가상승률 전망치를 3.7%로, 식품과 에너지를 제외한 근원 PCE도 3.4%로 높였다. 모두 연준 목표인 2%와 상당한 거리가 있다.
이번 결정에는 에너지 가격 상승이 다른 가격과 임금으로 번지는 ‘2차 인플레이션’을 차단해야 하는 연준의 절박한 심정이 담겨있다.
마지막으로 인플레이션 기대심리를 미리 차단하려는 목적도 담겼다.
케빈 워시 연준 의장은 이날 물가가 너무 높고 너무 오랫동안 높은 상태를 유지하고 있다며 최근 물가지표에서도 근본적인 개선을 확인하기 어렵다는 입장을 밝혔다. 물가가 높은 상태에서 소비자와 기업이 앞으로도 가격이 계속 오를 것으로 예상하기 시작하면 임금과 가격이 서로 밀어 올리는 악순환이 발생할 수 있다.
이번 0.25%포인트 인상 자체보다 중요한 것은 앞으로의 금리 경로다.
연준이 공개한 점도표에서 올해 말 기준금리 전망 중간값은 4.1%로 지난 6월 전망 3.8%보다 크게 높아졌다. 18명의 정책위원 가운데 16명이 올해 최소 한 차례 이상의 추가 인상을 예상했다. 이는 이번 조치가 일회성 인상으로 끝나지 않을 가능성을 연준 스스로 열어 놓았다는 의미다.
금리 인상 여파는 어디까지 번질까.
크레딧 카드 사용자들은 은행의 프라임 레이트(Prime Rate)를 비롯한 단기금리가 따라 올라가는 경우가 많아 신용카드 잔액이나 변동금리 대출을 보유한 소비자의 이자 부담이 커질 수 있다.
당연히 자동차와 기업대출도 유사하게 신규 대출자를 중심으로 부담이 증가할 가능성이 있다. 반대로 은행 CD와 머니마켓, 고금리 저축계좌 등 예금상품 금리는 높은 수준을 유지할 가능성이 있어 현금 계좌 보유자에게는 상대적으로 유리할 수 있다.
주택시장에는 또 다른 부담이다. 모기지 금리는 연준 기준금리와 직접 연동되지는 않고 장기 국채금리의 영향을 크게 받는다. 문제는 10년물 국채금리가 이미 5% 안팎까지 상승했다는 점이다. 관련 업계 종사자들은 부동산 시장 악화를 우려할 것으로 보인다.
주식시장에도 부담이다. 실제 이날 연준 발표와 워시 의장의 기자회견 이후 S&P500은 약 1%, 나스닥은 0.7% 하락했고 달러지수는 0.6% 상승했다. 금리에 민감한 2년물 국채수익률도 상승했다.
특히 차입 의존도가 높은 중소기업과 중·소형주, 부동산 관련 기업에는 부담이 상대적으로 커질 수 있다. 반면 높은 금리가 장기간 유지될 경우 은행은 대출금리 측면에서는 수익성 개선 요인이 생기지만 예금 확보 경쟁으로 조달비용이 함께 상승한다는 점은 변수다.
향후 최대 변수는 에너지 가격과 물가다. 유가가 안정되고 근원물가가 예상보다 빠르게 둔화한다면 추가 인상 필요성은 낮아질 수 있다. 반대로 물가가 3%대에서 고착되고 경제와 고용이 계속 강하다면 연준이 높은 금리를 더 오래 유지하거나 추가 인상에 나설 여지가 커진다.
최인성 기자