
━
Global Money Club
20일 블룸버그 인텔리전스(BI)에 따르면, 빅테크의 설비투자(CAPEX) 속도는 이들이 버는 현금마저 앞지를 전망이다. 2027년에는 마이크로소프트를 제외한 6곳의 자본지출이 영업으로 벌어들이는 현금을 넘어설 것으로 BI는 내다봤다. 코어위브의 영업현금흐름 대비 자본지출 비율은 304%, 스페이스X는 272%까지 오른다. BI는 “올해 현재까지만 4000억 달러 이상 회사채가 발행됐다”며 “향후 몇 년 동안 발행량이 더 커질 것”이라고 전망했다. AI 경쟁에서 이제 얼마나 많이 투자하느냐만큼, 그 돈으로 얼마나 빨리 수익을 내느냐가 중요해진 배경이다.
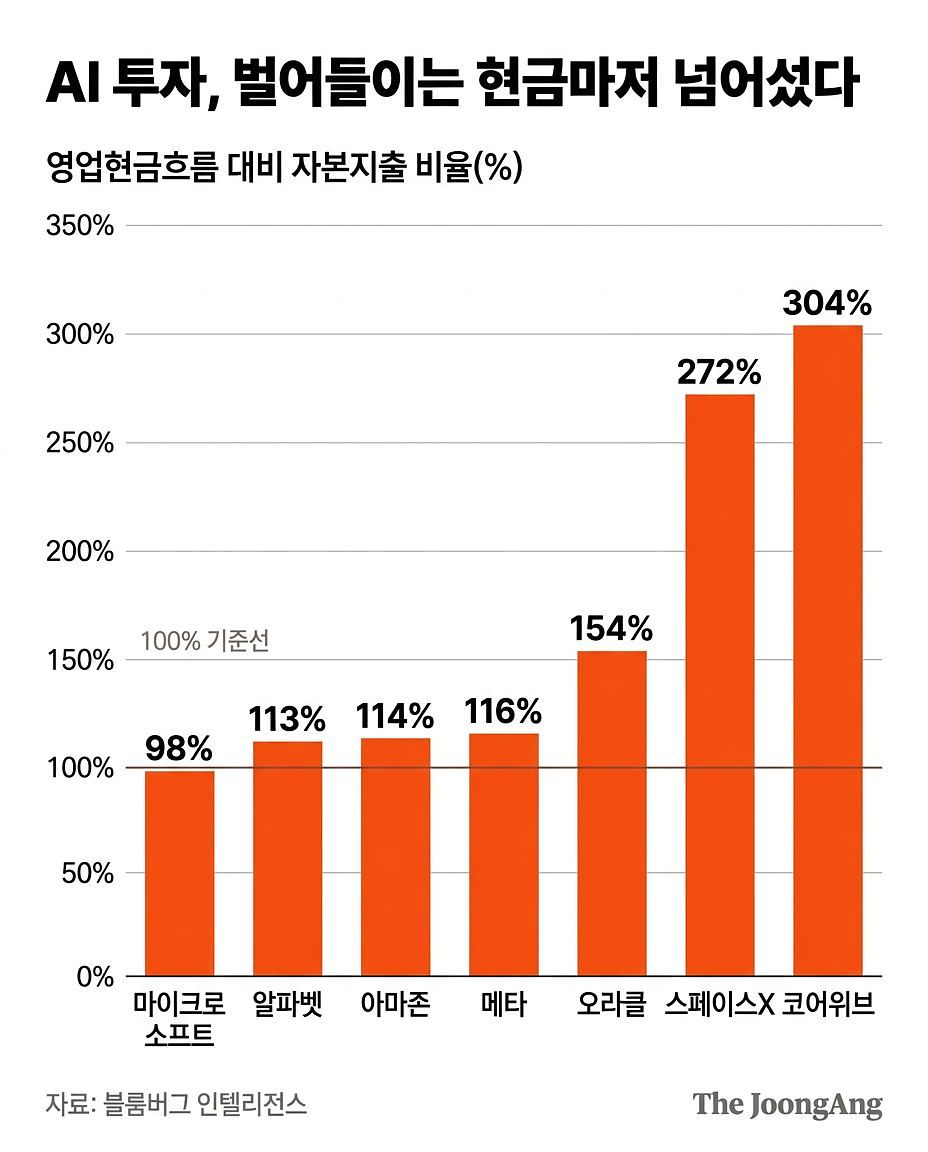
이는 오픈AI와 앤트로픽처럼 AI 모델 자체로 돈을 벌어야 하는 기업에 절박한 문제다. 지난해까지만 해도 3~6개월에 한 번꼴이던 새 모델 출시 주기가 갈수록 빨라지고 있다. 새 모델을 만드는 데 드는 돈은 커지는데, 그 돈을 회수할 시간은 오히려 짧아진 것이다.
새 AI 모델을 학습하려면 막대한 GPU를 몇 달씩 묶어둬야 한다. 같은 GPU를 고객의 요청을 처리하는 ‘추론’에 사용하면 당장 돈을 벌 수 있다. 메리츠증권은 오픈AI가 GPT-6 아스트라를 학습하는 약 10주 동안 같은 GPU를 다른 서비스에 쓰지 못해 놓치는 수익만 12억1000만 달러(약 1조6800억원)에 달한다고 추산했다.
모델 출시 간격을 늘리면 이 GPU를 ‘추론’에 투입해 당장 매출을 올릴 수 있다. ‘천천히 개발하는 것’이 곧 ‘덜 투자하는 것’을 뜻하지 않는 셈이다. 속도 조절론이 현실화하면 AI 투자금의 행선지도 달라진다. ‘GPU를 사는 경쟁’에서 ‘GPU로 돈을 버는 경쟁’으로 이동하는 것이다.
이런 변화에서는 새 모델을 직접 만드는 능력뿐 아니라, 이미 만들어진 AI를 많이 팔 수 있는 능력이 중요해진다. 대표적인 기업이 MS다. 자체 모델의 성능 경쟁에만 의존하지 않고 애저·오피스·깃허브를 통해 기업들이 AI를 쓸 때마다 매출을 올릴 수 있기 때문이다. BI는 마이크로소프트의 AI 관련 매출이 지난 3월 기준 연간 약 370억 달러 규모에서 2027년 말 1050억 달러 이상으로 커질 것으로 전망했다.
AI 에이전트 관련 보안에 쓰이는 돈도 늘어날 수 있다. 접근권한·데이터 보호·행동 감시를 담당하는 팔로알토네트웍스·크라우드스트라이크·옥타·지스케일러 등이 주목받을 수 있다. 반면 AI 서버·데이터센터·전력·냉각으로 이어지는 인프라 투자 체인은 단기적으로 부담을 받을 수 있다. 기존 AI 서비스를 돌리는 추론 수요는 계속 늘어날 수 있다.
블룸버그 이코노믹스의 권효성 이코노미스트는 “속도 조절 시 한국과 대만의 반도체 사이클이 폭발력은 다소 약하더라도 더 오래 지속될 수 있다”고 분석했다.
정용환.이수민([email protected])