
치매도 아닌데 20대 예비부부도 가입…유언대용신탁 뭐길래
홀로 사는 50대 남성 B씨도 유언대용신탁에 가입했다. 혼자서 장만한 아파트와 현금 등 15억원 상당의 재산을 은행에 맡겼다. 그는 사망 이후에 평소 연락도 없는 형제나 조카들에게 재산이 상속될 수 있다는 게 못마땅했다. B씨는 “노년에 치매에 걸린다 한들 형제나 조카들이 돌봐줄 리 없다”며 “사후에 재산은 어린이 복지센터에 기부하고 싶다”고 밝혔다.
부유층 노인의 전유물로 인식된 유언대용신탁이 빠르게 보편화하고 있다. 유언대용신탁은 사리 분별이 또렷할 때 은행 등에 자산 관리를 맡기고, 계약자가 사망하면 계약 내용에 따라 재산을 배분하는 신탁 상품이다. 복잡한 유언장 작성이나 공증도 필요 없고, 치매 등으로 인지능력이 떨어지면 은행이 알아서 병원비와 요양비, 장례비 등을 집행한다. 최근에는 고령층 ‘치매 머니’ 관리를 넘어 1인 가구의 재산 기부, 재혼 시 독립적인 재산 관리 등 다양한 서비스로 진화 중이다.
━
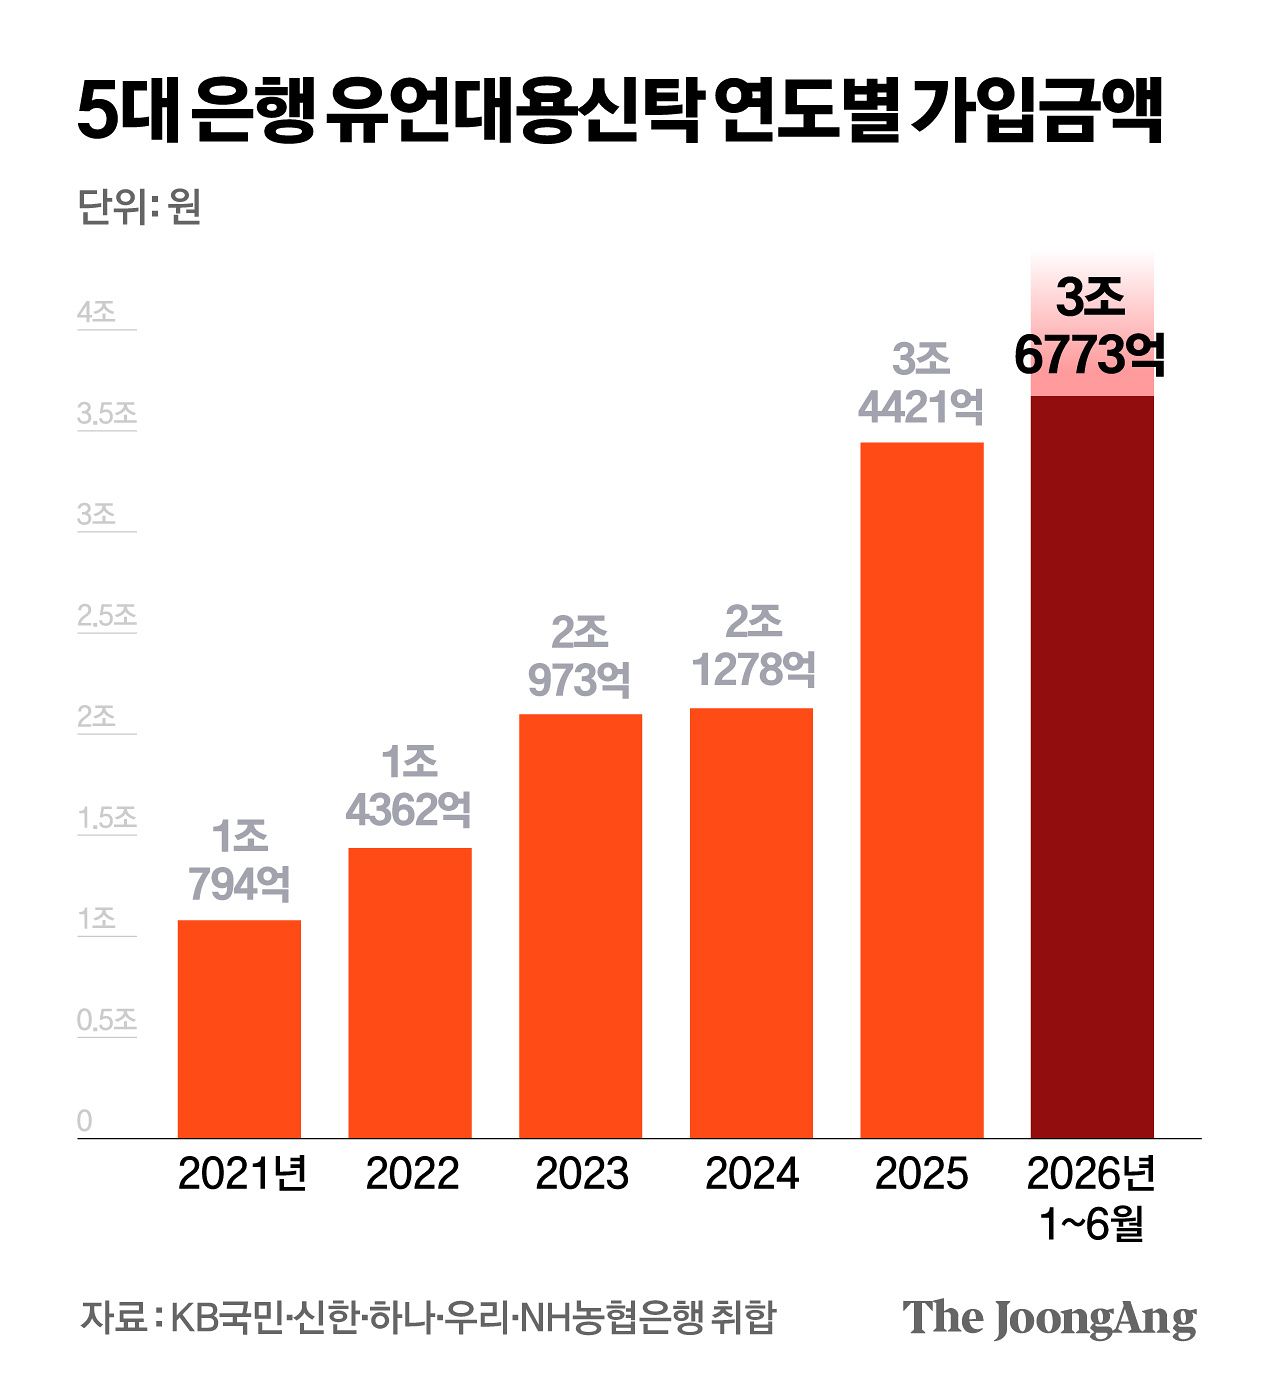
올 상반기 3조6773억…지난해 한 해 가입액 이미 초과
꾸준히 증가세를 보이던 유언대용신탁 가입금액이 치솟기 시작한 건 지난해부터다. 지난해는 한국의 전체 인구 중 65세 이상 고령 인구 비율(20.7%)이 20%를 넘어 국제연합(UN) 기준 초고령 사회에 진입한 해다. 은행권 관계자는 “고령화에 일반 국민도 ‘치매 머니’에 대한 관심이 눈에 띄게 커졌고 상품 가입금액도 크게 증가했다”고 설명했다.
김경진 기자
은행권이 지난해부터 상품 가입 문턱을 크게 낮춘 것도 가입금액이 급증한 이유다. 과거에는 유언대용신탁의 최소 가입금액이 10억원 이상에 달했지만, 지난해부터는 최소 가입 금액이 아예 없는 상품도 출시됐다. KB국민은행의 ‘KB위대한유산신탁’은 최소 가입금액이 10억원이지만, 지난해 6월 말 출시한 ‘간편형’ 상품은 1000만원부터 가입할 수 있다. NH농협은행의 ‘NH 사랑THE 금전유언대용신탁’은 최소 가입금액이 500만원, 하나은행의 ‘내맘대로신탁’과 우리은행의 간편형 ‘우리내리사랑 안심신탁’은 100만원이다. 신한은행의 ‘신한유언대용신탁’은 최소 가입금액이 없다.
━
손주에 매달 용돈 주다 목돈 ‘깜짝 상속’ 설계 가능
상속과 관련한 분쟁 가능성이 작다는 점도 장점이다. 유언장을 쓸 경우 민법상의 형식을 갖추지 못하면 무효가 될 수 있고, 진위 논란에 휘말릴 수도 있다. 그러나 유언대용신탁은 은행과 가입자가 미리 계약을 맺은 대로 자금을 집행하기 때문에 법적 효력도 보장된다. 은행과 협의하면 유언의 내용도 자유롭게 바꿀 수 있고, 맡긴 재산을 예금은 물론 주식·채권·상장지수펀드(ETF) 등에도 투자할 수 있다. 맡길 수 있는 자산군도 다양하다. 현금과 부동산은 물론 주식·채권 등 유가증권과 보험금 청구권도 신탁할 수 있다.
은행권은 이런 장점을 내세워 다양한 서비스를 내놨다. 예비부부의 독립적인 자산 관리, 결혼한 부부의 이혼 대비(결혼 설계), 정신지체 등 장애를 겪는 자녀의 생활비와 돌봄비 관리 등에도 이 상품을 활용한다. 은행은 재산 상속과 증여, 부동산 이전과 가업 승계, 기부 등에 프라이빗뱅커(PB)와 세무사·변호사 등 전문가의 상담 서비스도 제공한다.
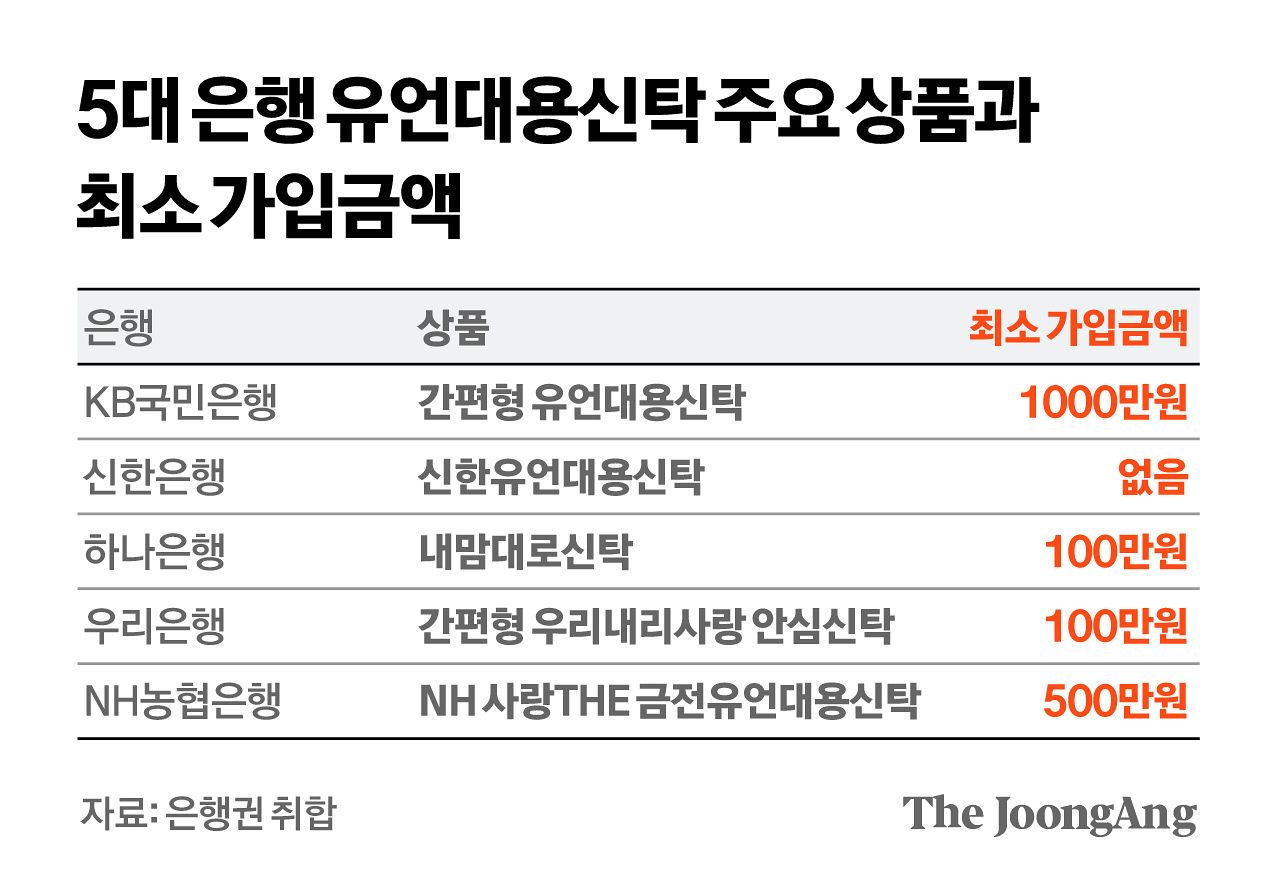
5대 은행 유언대용신탁 주요 상품과 최소 가입금액 그래픽 이미지. [자료제공=은행권 취합]
━
“가입자 5%가 2030, 4050도 20%는 돼”
다만 은행마다 가입 보수(수수료)가 다르기 때문에 꼼꼼히 살필 필요가 있다. 크게는 ▶계약할 때 내는 기본 보수(계약보수) ▶신탁 재산별로 생기는 운용보수(관리보수) ▶위탁자 사망 후 상속 때 발생하는 집행보수로 나뉜다. 이들 보수는 신탁 계약 구조와 재산 규모에 따라 은행과 협의를 거쳐 정해진다. 은행권 관계자는 “중도에 해지할 수는 있지만, 평생 재산을 맡기게 되는 만큼 은행마다 다른 신탁 보수를 상세히 비교하고 선택해야 한다”며 “80세가 넘어 가입하려 했다가 치매 초기 증상으로 가입이 거절될 수도 있기 때문에 인지 능력에 문제가 없을 때 준비하는 것이 좋다”고 조언했다.
김도년([email protected])