
50세, 연금 시작해도 된다…죽을 때까지 월 200만원 받는 법
🏌️은퇴 후 노후 준비는 머니랩과 함께!
" 3억원만 모으면 노후 준비는 끝입니다. "
연금 ‘1타 강사’로 통하는 박동호 당연투자자문 대표(박곰희)의 말입니다. 부모 부양과 자식 사교육비 등으로 정작 자신의 노후 대비는 뒷전이었던 세대에게 그야말로 위안이 되는 한마디죠.
단순한 위로 차원의 말이 아닙니다. 박 대표는 “3억~5억원으로 평생 행복한 노후를 보장받으려면 몇 가지 꼭 지켜야 할 원칙이 있다”고 강조합니다. 이 원칙은 무엇일까요.
머니랩은 박 대표와 손을 잡고 누구나 따라할 수 있는 ‘실전 연금 가이드’를 소개합니다.
" 50대는 연금 수령 시기(55세)가 곧 닥치는데 준비의 의미가 있을까요? "
퇴직 시기는 다가오는데 연금 구조를 아직 짜지 못한 중년의 가장 큰 고민이다. 하지만 박동호 당연투자자문 대표는 막연한 불안감에 휩싸인 50대를 단계별로 구분한다. ▶큰마음 먹고 연금에 집중하는 ‘50~55세’, ▶납입금을 줄이고 운용에 집중하는 ‘55~60세’, ▶효율적인 인출 방법을 정하는 ‘60~65세’ 등 3단계다.
그가 설정한 ‘3단계 전략’에 따르면 50세에 연금 준비를 시작해도 65세에 2억600만원의 자산을 모을 수 있다. 연 6% 배당 기준(세전) 연 1236만원, 월 103만원이 생긴다. 부족해 보이지만, 의무 납부를 하고 있던 국민연금을 더하면 안정적인 노후를 보낼 수 있는 기반이 마련된다.
박동호 당연투자자문 대표. 그는 2013년 미래에셋증권 강남본부 PB를 시작으로 골든트리투자자문 세일즈 총괄이사 등을 역임했다. 2019년부터 유튜브 채널 '박곰희TV'를 통해 건강한 자산 운용 방법을 전하며 '연금 1타 강사'로 불린다. 현재 127만명이 구독 중이다. 김경록 기자
「
①“3억이면 평생 먹고 산다” 은퇴 후 ‘월 200만원’ 꽂히는 비결
」이번 머니랩에선 박 대표와 함께 만들어야 할 계좌, 납입해야 할 금액, 수령하는 방법까지 그대로 따라 하기만 하면 되는 ‘연금 준비 7단계’을 정리했다. 이것조차 복잡한 이들을 위해 구체적인 투자 종목을 담은 ‘박곰희 포트폴리오’도 공개한다.
Q : 은퇴 자금, 현실적으로 얼마나 모아야 할까.
A : 많은 분들이 너무 쉽게 20억~30억원은 필요하다고 말한다. 엄두가 나지 않는 금액이니까 ‘착실한 준비’가 아니라 ‘위험한 베팅’을 부추기는 측면이 있다. 현실적인 은퇴 자금 목표는 1인당 3억원 정도이며 5억원이면 여유로운 수준이다. 실제로 국민연금공단(2023년 기준)에 따르면 적정 노후 생활비는 부부 기준 월 300만원, 개인으로는 200만원 정도다. 은퇴 부부가 합쳐서 6억~7억원으로 6% 배당 포트폴리오를 짜면 원금을 건드리지 않고 평생 생활이 가능하다.
Q : 50대는 너무 늦은 게 아닐까.
A : 전혀 그렇지 않다. 큰마음 먹고 월 150만원씩 연금저축계좌에 납입해 보자. 5년간 납입하면 원금이 9000만원이다. 연 7% 수익률로 가정하면 1억800만원이 된다. 55세 이후엔 소득이 줄 수 있으니 5년간 월 75만원씩으로 줄여서 납입해 보자. 그럼 운용 수익까지 약 1억6200만원으로 돈이 모인다. 60~65세엔 현실적으로 추가 납입이 어려울 수 있다. 소일거리를 찾아 생활비를 감당하면서, 연 5% 수익률을 목표로 보수적인 포트폴리오로 돈을 굴린다. 이렇게만 해도 65세에 2억600만원의 자산이 생긴다. 원금을 건드리지 않고, 5% 배당을 받을 수 있는 길이 열리게 되는 셈이다. 연 1030만원, 월 86만원 수준으로 여기에 국민연금을 더하면 1인 적정 생활비를 만들 수 있다.
(계속)
그대로 따라하면 되는 ▶연금 로드맵 7단계, ▶박곰희 포트폴리오, ▶당장 100만원 받을 수 있는 꿀팁 등 보다 자세한 정보는 더중앙플러스 구독 후 보실 수 있습니다. 아래 링크를 복사해 주소창에 붙여넣으세요.
“3억이면 평생 먹고 산다” 은퇴 후 ‘월 200만원’ 꽂히는 비결
https://www.joongang.co.kr/article/25420714
「
②“달러 하루만 맡겨도 이자 붙는다” 박곰희, 당장 사라는 원픽
」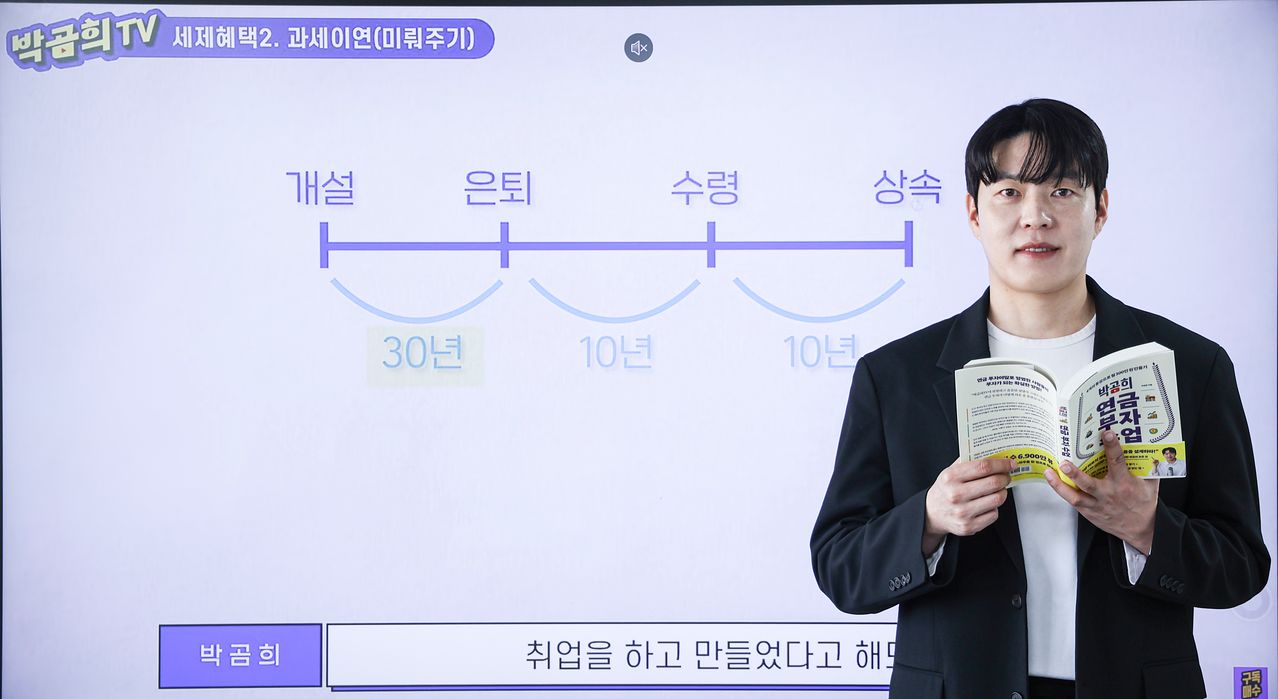
박동호 대표가 7일 오후 서울 강남구 사무실에서 중앙일보와 인터뷰하고 있다. 김경록 기자.
머니랩에선 박 대표와 손잡고 이미 안정적으로 연금 계좌를 운용 중인 이들을 위한 꿀팁도 전수한다.
Q : 요즘 원·달러 환율이 1360원대 수준이다. 연금저축계좌를 통해 투자할 수 있는 방법은.
A : 연금저축계좌는 운용 자율성이 높아 ‘KODEX 미국달러선물’ ‘KOSEF 미국달러선물’ 등 선물형 달러 ETF를 제약 없이 편입할 수 있다. 이에 비해 IRP(개인형 퇴직연금)에선 파생상품(선물) ETF 투자가 불가능하다. 대안으로 채권형 또는 합성형 달러 ETF를 이용해야 한다. ‘TIGER 미국달러단기채권액티브’ ‘TIGER 미국달러SOFR금리액티브(합성)’ 등이 대표적이다. 단, 여기서 주의해야 할 세부 사항이 있다.
▶환 투자, 반드시 지켜야 할 4원칙, ▶6가지 달러 투자법 중 옥석 2개, ▶연금 계좌별 어울리는 달러 투자 상품 등 보다 자세한 정보는 더중앙플러스 구독 후 보실 수 있습니다. 아래 링크를 복사해 주소창에 붙여넣으세요.
“달러 하루만 맡겨도 이자 붙는다” 박곰희, 당장 사라는 원픽
https://www.joongang.co.kr/article/25462056
머니랩이 [머니스쿨 시즌2]를 시작합니다
투자 전문가들이 실전에서 쌓아 온 지식과 경험을 아낌없이 소개하는 [머니스쿨]이 시즌 2로 돌아왔다. 미국 주식 전문가 고태훈 에셋플러스자산운용 본부장, 국내 주식 전문가 박진호 NH아문디자산운용 CIO, 상장지수펀드(ETF) 전문가 김찬영 아크로스테크놀로지스 부사장, 연금 전문가 박동호(‘박곰희TV’ 운영자) 당연투자자문 대표가 ‘일타 강사’ 역할을 맡는다. 시즌 1이 국내외 기업·산업 분석과 전망에 집중했던 [학습편]이었다면 시즌 2는 재테크 [실전편]이다. 국내외 주식부터 ETF, 연금까지 생애 주기별로 반드시 알아야 할 실전 재테크 전략을 모두 담았다.
👉1억 넣으면 월 100만원 꽂힌다? ‘월배당 ETF’ 이거 몰랐다간 [머니스쿨①]
https://www.joongang.co.kr/article/25455421
👉“토스트 굽는 中로봇 실망”…K로봇주 뜻밖의 대박 기회 [머니스쿨②]
https://www.joongang.co.kr/article/25458146
👉“달러 하루만 맡겨도 이자 붙는다” 박곰희, 당장 사라는 원픽 [머니스쿨③]
https://www.joongang.co.kr/article/25462056
👉1억 넣으면 월 100만원 꽂힌다? ‘월배당 ETF’ 이거 몰랐다간 [머니스쿨①]
https://www.joongang.co.kr/article/25455421
👉“토스트 굽는 中로봇 실망”…K로봇주 뜻밖의 대박 기회 [머니스쿨②]
https://www.joongang.co.kr/article/25458146
👉“달러 하루만 맡겨도 이자 붙는다” 박곰희, 당장 사라는 원픽 [머니스쿨③]
https://www.joongang.co.kr/article/25462056
김홍범([email protected])