
홍성주 과학기술정책연구원 선임연구위원
당겨진 핵융합 국제경쟁 시계
2030년대 민간 전력생산 예상
어떤 핵융합기술이 승리해도
우리 장비·기술 사용하게 해야
2030년대 민간 전력생산 예상
어떤 핵융합기술이 승리해도
우리 장비·기술 사용하게 해야
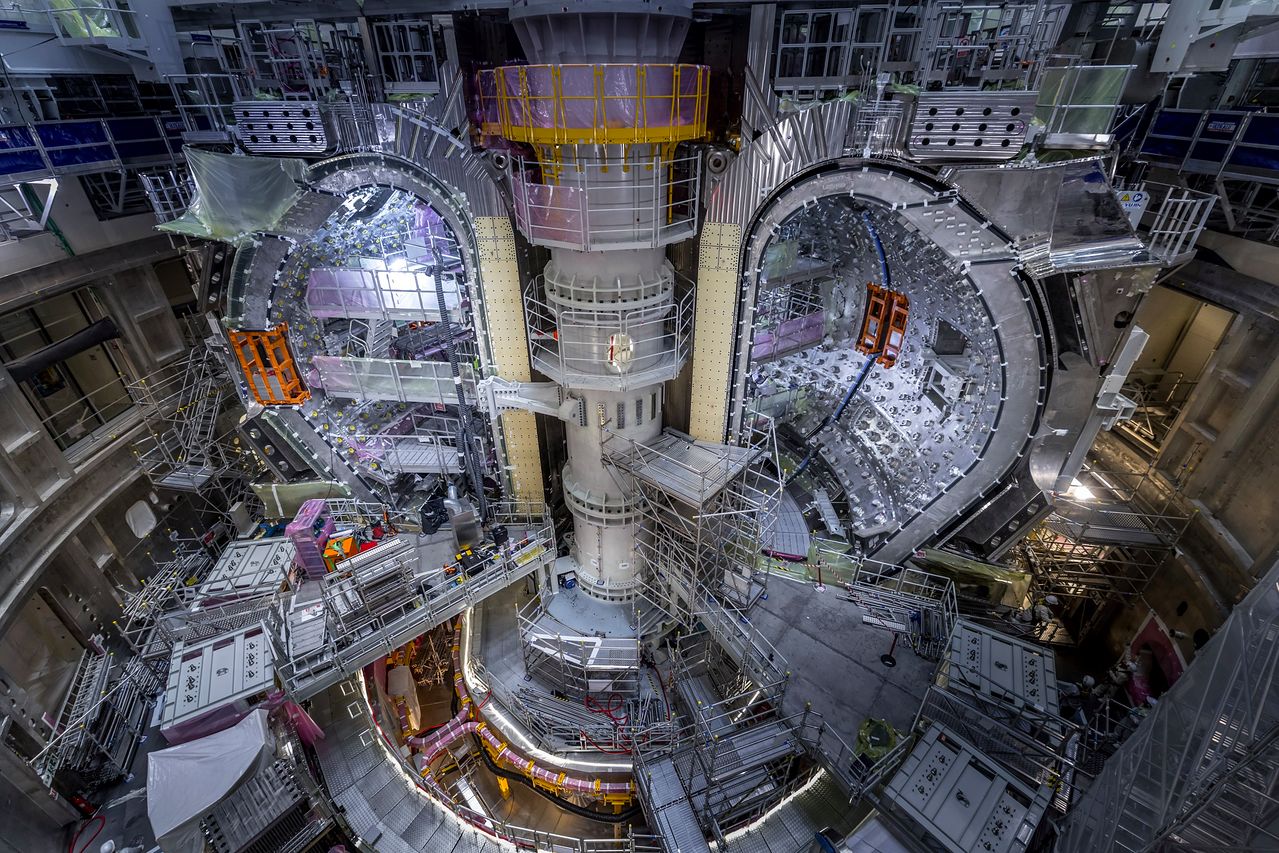
프랑스 남부 카다라슈에 건설 중인 국제핵융합실험로. 지난 6월, 9개의 토카막 진공용기 모듈 중 5개가 자리를 잡았다. [사진 ITER]
KSTAR·ITER 두루 경험한 한국
상용화까지는 세 개의 관문이 있다. 첫째는 기술적 가능성이다. 정부가 2035년에 지으려는 혁신 핵융합로가 넘어야 할 과제로, 좋은 플라스마에서 연료와 전기까지 하나의 시스템으로 돌아가는지를 본다. 둘째는 운전 지속성이다. 부품이 몇 년을 버티는지, 소모성 부품을 몇 주 만에 바꾸는지, 1년에 얼마나 운전하는지가 출력보다 중요하다. 셋째가 경제성이다. 2025년 미국 MIT 연구진은 기술이 성숙한 뒤 반복 건설되는 350㎿급 토카막의 발전비용을 ㎿h당 140~550달러로 추정했다. 하한만 해도 지금의 원전과 가스 발전 단가를 웃돈다. 건설비와 규제, 가동률로 그 값을 얼마나 내리느냐가 마지막 관문이다. 이 관문의 심사관은 정부가 아니다. 두 번째 발전소에 돈을 댈 투자자다.
국가의 베팅은 세 개의 바구니로 나눠 담아야 한다. 첫째 바구니는 한국이 직접 짓는 실증로이고, 지금은 여기에 가장 큰 비중을 둔다. 방식은 KSTAR와 ITER가 쓰는 토카막이다. 영국의 실증로와 미국 기업 CFS도 토카막이고, 한국의 자산도 여기에 있다. 투자 대상은 정부가 2035년까지 짓겠다는 혁신 핵융합로다. 이를 수행할 특수목적법인의 임무는 플라스마에서 발전시스템까지를 단계별로 증명하는 것이다. 공공이 위험을 먼저 떠안는 대신, 단계마다 나아갈지 멈출지를 정하는 기준을 함께 둔다. 출력뿐 아니라 가동률과 정비기간, 다음 발전소 건설비 같은 지표로 검증하며 공개한다. 실패했을 때 남는 자산도 함께 관리한다. 고온초전도 자석과 정비로봇 같은 기술은 핵융합이 늦어져도 원전과 반도체·우주·방산에 활용할 수 있다.
둘째 바구니는 남이 짓는 실증들이다. 여기에는 넓게 참여하되 비중은 작게 시작한다. CFS의 토카막이 먼저 증명될 수도 있지만, 장시간 운전에 유리한 스텔러레이터나 발전소를 훨씬 작게 만든다는 FRC, 레이저 방식이 앞설 수도 있다. 이 모두를 국내에서 개발할 돈도 시간도 없고, 그럴 필요도 없다. 승자를 미리 고르는 대신 승자가 만들어지는 과정에 들어가 있으면 된다. 지난해 일본 기업 12곳이 CFS에 공동투자하며 택한 길이 그것이다. 발전사와 플랜트·소재·상사·은행이 함께 들어가 세계 최대 핵융합 기업의 상용화 프로젝트 안에 일본 기업의 자리를 만들었다. 최근 한국에서도 현대차그룹이 같은 회사에 투자했다. 이때 중요한 것은 기술결속, 즉 서로 대체하기 어려운 관계를 만드는 전략이다. 지분을 넣고 협약을 맺었다고 결속이 되지는 않는다. 설계와 실증에 들어가야 배우는 것이 있다. 결속의 조건은 넷이다. 설계 참여, 실증에서의 우리 부품 검증, 운전 데이터 공유, 그리고 공급망과 후속 발전소 시장의 상호 진입이다. 불확실성이 큰 분야에서는 그런 결속이 더 현실적인 기술주권이다.
셋째 바구니에는 어느 방식이 이겨도 필요한 기술을 담는다. 이를 국가전략기술로 지정해 키워야 한다. 핵융합산업협회가 병목으로 꼽는 전원장치와 열관리, 삼중수소 연료주기 등이다. 한국의 우위인 ITER 납품 경험이 바로 이 바구니에 있고, 목표는 세계의 공급자다. 핵융합 기업은 자기 노심, 즉 핵융합로 본체에는 강하지만, 터빈과 전력망, 연료시설, 인허가까지 묶어 발전소를 지어본 적은 없다. 그 일을 해본 회사는 세계에 드물지만, 한국에는 있다. 원전과 발전플랜트, 조선·해양을 지어온 기업들이다. 대기업만의 일도 아니다. 중견기업에는 한 번 인증되면 바꾸기 어려운 특수부품에서, 스타트업에는 센서와 정비로봇, 디지털트윈에서 기회가 있다. 반도체가 칩 설계회사만의 산업이 아니듯, 핵융합도 핵융합로 회사만의 산업이 아니다.
한국 정부는 핵융합의 투자자가 되기로 했다. 직접 짓는 실증에는 지금 가장 큰 비중을 두고, 남이 짓는 실증에는 결속으로 들어가며, 어느 방식에도 필요한 기술은 국가전략기술로 키우자. 승자가 누구든 한국의 기술로 발전소를 완성하게 하는 것, 그것이 국가 핵융합 투자의 성공 기준이다.
홍성주 과학기술정책연구원·선임연구위원