
[하현옥의 세계경제전망] AI 기업의 회사채 시장 공습…숨은 빚 늘고 국채 구축 효과도
하현옥 논설위원
역대 최대 규모 정크본드 발행한
소프트뱅크, 오픈AI 투자에 투입
AI 투자 확대로 회사채 발행 폭증
금융 위험과 재정적 취약성 커져
소프트뱅크, 오픈AI 투자에 투입
AI 투자 확대로 회사채 발행 폭증
금융 위험과 재정적 취약성 커져
고위험 채권이다 보니 자금 조달 비용은 상당하다. 국제신용평가사 스탠더드앤드푸어스(S&P) 기준 소프트뱅크의 신용등급은 투자적격등급 바로 아래이자 투기등급 중 가장 높은 ‘BB+’다. 소프트뱅크가 발행한 달러화 채권의 수익률은 만기에 따라 8.63~9.75%에 달한다. 비슷한 신용등급의 다른 기업보다 2~3%포인트 높은 수준이다. 발행 물량의 4배에 달하는 투자자 수요가 몰리며 흥행에는 성공했다.
빅테크, 올해에만 297조 회사채 발행
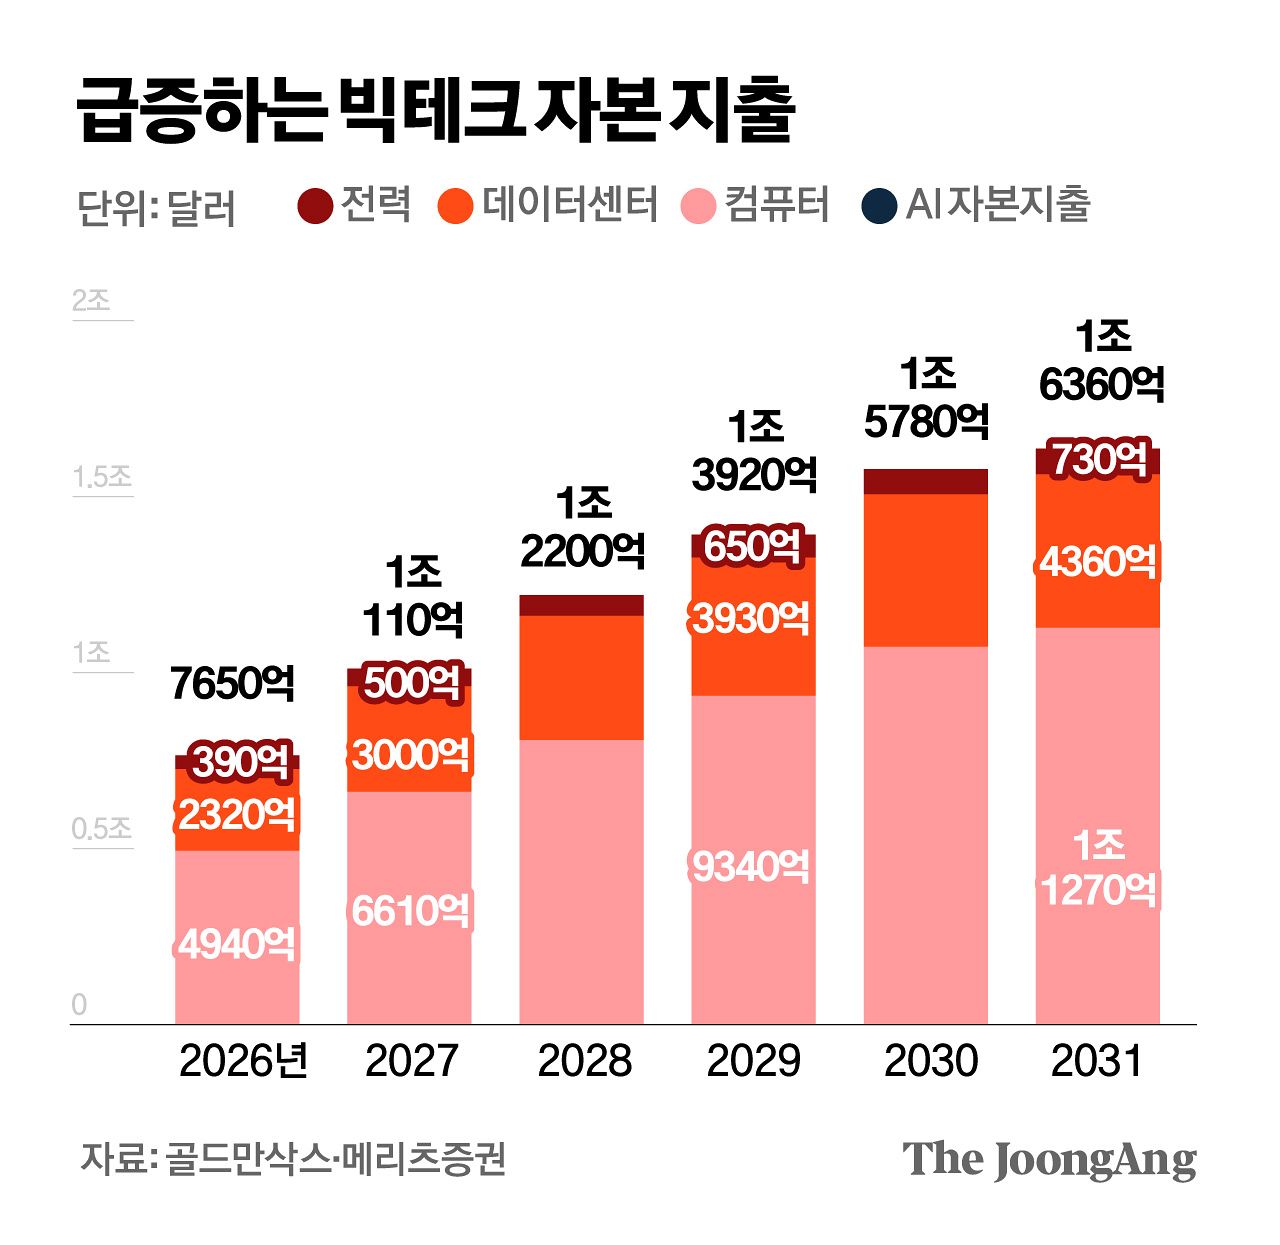
빅테크 업체가 채권 시장의 ‘돈 먹는 하마’가 됐다. 거세지는 인공지능(AI) 인프라 투자 경쟁에서 주도권을 잡기 위해 빅테크 업체가 데이터센터과 AI 설비 건설에 돈을 쏟아부으면서다. 그동안 기업 내부 현금과 사모대출, 벤처캐피털(VC) 등으로 자금을 조달했던 빅테크 업체와 AI 기업들이 회사채 시장까지 발을 들이며 자금의 블랙홀이 되고 있다.
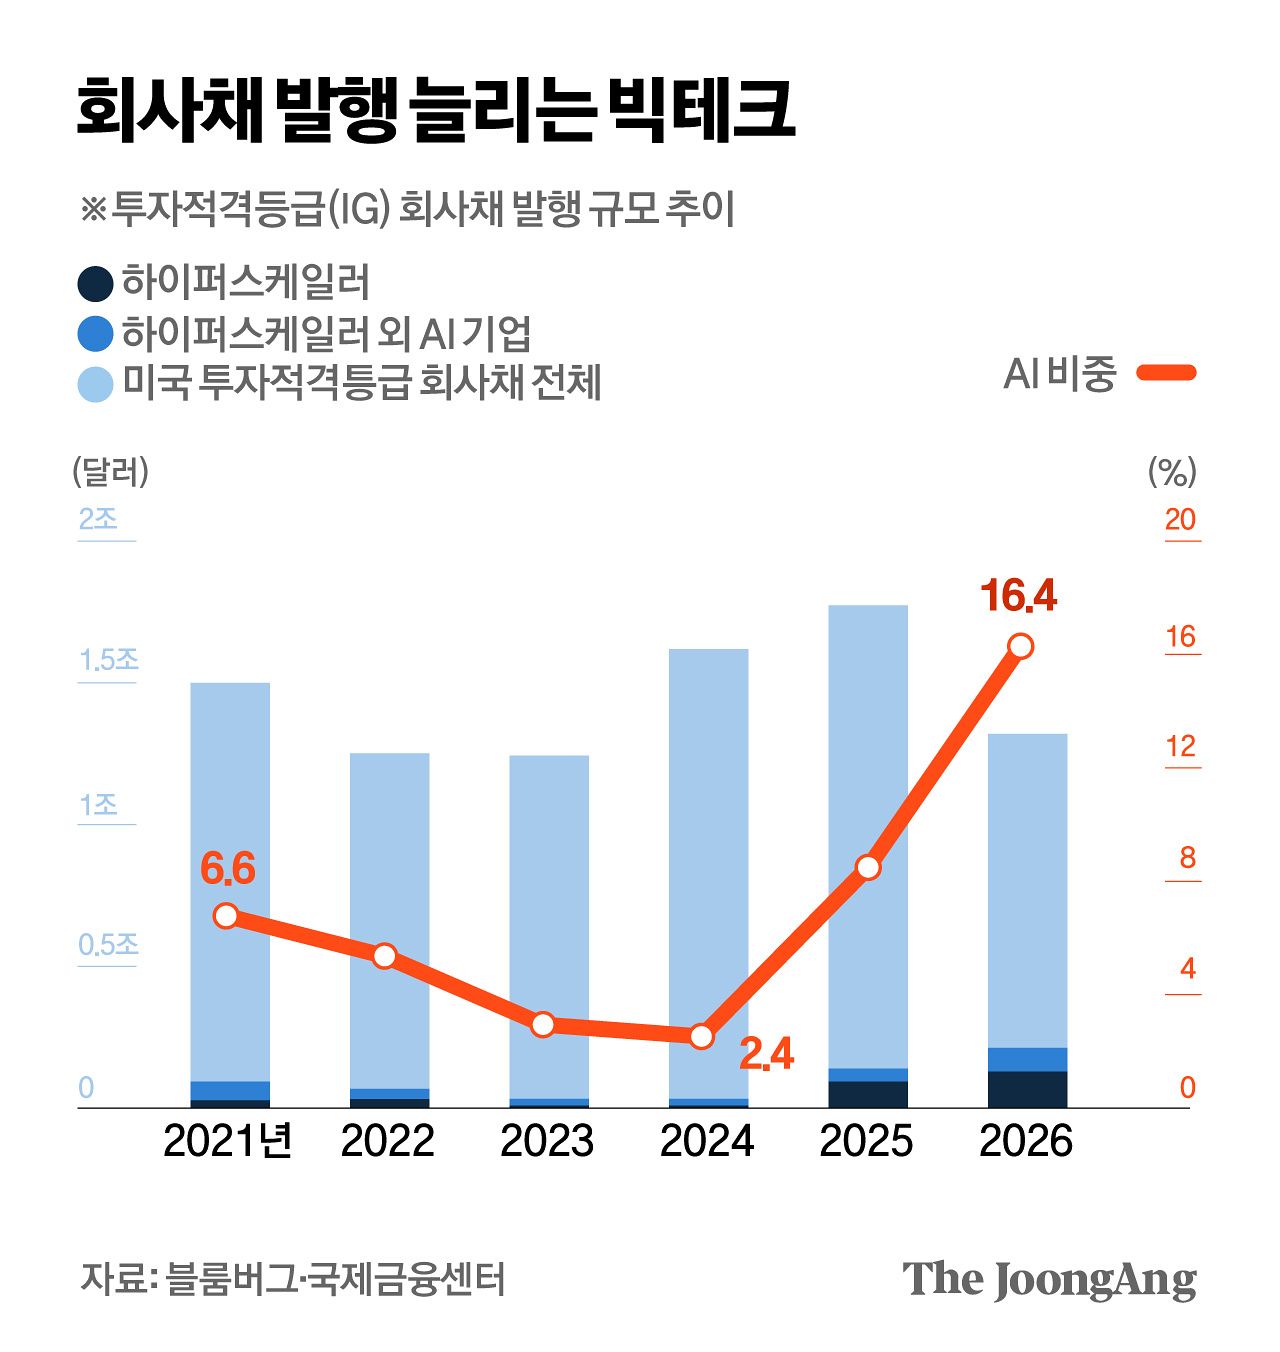
AI 기업의 회사채 발행은 폭발적으로 늘었다. 국제금융센터에 따르면 AI 기업의 미국 회사채 조달 규모는 2024년 397억 달러(약 54조원)에서 2025년 1447억 달러(약 197조원), 올해(지난 7월14일 기준) 2183억 달러(약 297조원)로 증가했다. 올해 회사채 발행 물량의 14%를 차지할 정도다. 대규모 클라우드 제공업체인 하이퍼스케일러의 회사채 발행도 확대 일로다. 블룸버그에 따르면 5대 하이퍼스케일러(아마존·메타·엔비디아·오라클·알파벳)의 회사채 발행 규모는 2024년 201억 달러(약 27조원)에서 2025년 1085억 달러(약 147조원), 지난 7월초 1943억 달러(약 264조원)까지 급증했다.
김경진 기자
김경진 기자
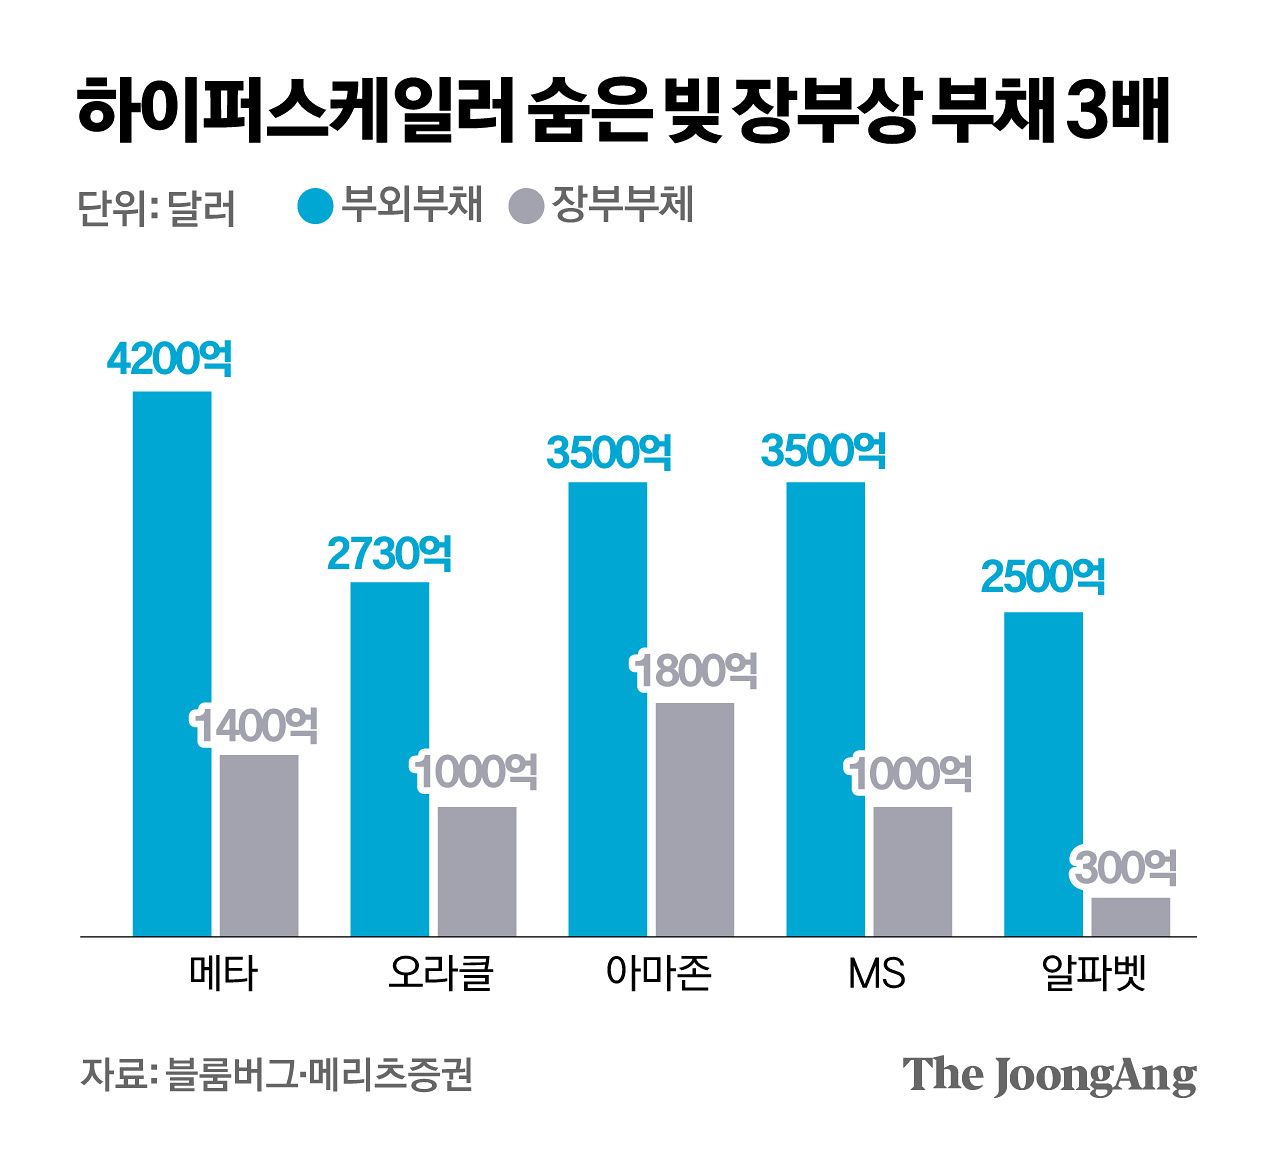
벌어들이는 돈보다 써야 할 돈이 많으면 돈을 빌려 투자하는 것은 불가피하다. 골드만삭스에 따르면 올해 8월 초까지 발행된 AI 관련 부채는 약 5000억 달러(약 680조원)다. 올해 미국 투자적격등급(IG) 회사채 발행액의 약 18%에 해당하는 금액이다. 문제는 장부상에 기록된 부채가 아닌 ‘숨은 빚’이다. 메리츠증권에 따르면 국제결제은행(BIS)이 미국 하이퍼스케일러의 재무제표를 분석한 결과 장부상 5000억 달러의 부채 규모보다 더 많은 1조6000억 달러(약 2174조원)의 부채가 있을 것으로 추정했다.
김경진 기자
RVG란 우회로는 여러모로 효과적이다. 우선 빅테크는 보증 등을 통한 자체 신용도를 활용해 자금 조달 비용을 낮출 수 있다. 게다가 모든 부채를 재무제표에 포함하지 않아도 된다. 미국 일반회계기준에 따르면 손실 발생 가능성을 합리적으로 추론할 수 있을 때만 대차대조표에 부채로 기록하는 만큼 SPV에 대한 임대료나 RVG가 부채로 기록되지 않는 것이다. 대규모 부채를 직접 떠안지 않고 장부 밖으로 보내는 이 방식을 활용하면 신용등급을 유지하면서 회사채 시장에서 저금리로 자금을 조달해 투자 여력을 확보할 수 있다.
AI 채권 구축 효과로 국채 금리 상승
빅테크의 숨은 빚도 눈덩이처럼 불어나고 있다. 파이낸셜타임스(FT)에 따르면 빅테크 기업이 최근 1년간 AI 데이터센터와 반도체 투자에 제공한 RVG는 최대 3000억 달러(약 408조원)에 달한다. FT는 모건스탠리가 7개 하이퍼스케일러와 반도체 기업의 재무제표에 직접 잡히지 않는 각종 자금 지원 약정과 보증 규모를 3조1000억 달러(약 4213조원) 이상으로 집계했다고 보도했다. 불투명하게 얽혀 있는 AI 기업의 부채 구조는 금융 시장의 위험을 높인다. BIS는 “AI 투자 경쟁이 재정적 취약성을 야기하고 있다”고 지적했다.
회사채 시장에 뛰어든 AI 기업은 국채 시장에도 악재다. 케빈 워시 미 연방준비제도(Fed) 의장이 언급한 ‘자본 경쟁’에 따른 구축효과를 가져올 수 있다. AI 채권으로 자금이 쏠리면 국채 가격이 하락하며 금리가 오를 수 있다. BofA는 AI 관련 차입 증가가 장기 국채 수요를 일부 잠식하는 상황에서 회사채 등의 공급 확대로 올해 미국 10년물 국채 금리를 약 0.3%포인트 높인 것으로 추정했다. 야데니 리서치는 “AI 혁명이 전형적인 구축효과를 일으켜 국채수익률을 상승시키고 있다”고 분석했다.
하현옥([email protected])