
금괴. AP=연합뉴스
중국을 비롯한 세계 중앙은행에 ‘골드러시’ 바람이 불었다. 한동안 중앙은행 금고를 채운 건 달러와 미 국채였지만, 전쟁과 제재가 일상이 되면서 흐름이 달라졌다. 다른 나라의 금융망과 신용에 기대지 않는 안보자산으로서 금의 가치가 다시 떠올랐다.
28일 세계금협회(WGC) 통계를 보면 중국 인민은행은 지난 8월 금 20.2t을 추가 매입해 보유량을 2387t으로 늘렸다. 22개월 연속 순매수로, 8월 매입량은 2023년 10월 이후 가장 많았다. 중국의 금 수입 규모도 크게 늘었다. 파이낸셜타임스(FT)에 따르면 중국은 올해 1~8월 1000t이 넘는 금을 수입하는 데 1588억 달러를 썼다. 지난해 연간 수입량 886t(965억 달러)을 이미 넘어섰다.
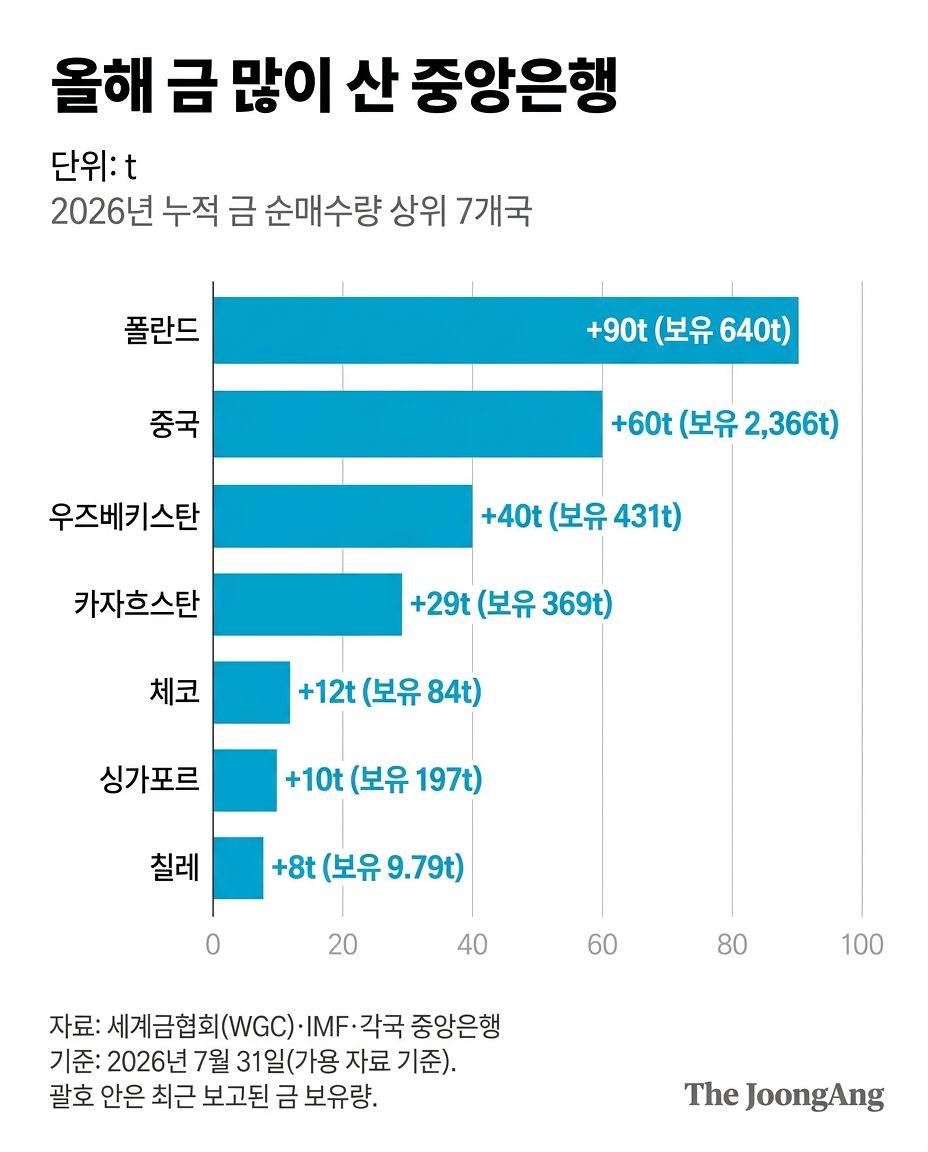
중국만의 움직임은 아니다. 세계 중앙은행은 2022~2024년 3년 연속 1000t 넘는 금을 사들였고 지난해에도 863t을 순매입했다. 올해는 폴란드가 7월까지 90t을 사들여 최대 매수국에 올랐다. WGC가 76개 중앙은행 대상으로 한 조사에서는 45%가 향후 1년 자체 금 보유량을 늘리겠다고 답했다. 역대 최고 비율이다.
중앙은행 금
이 흐름이 뚜렷해진 계기는 2022년 러시아의 우크라이나 침공이었다. 미국·유럽연합(EU) 등 서방 주요국이 러시아 중앙은행의 해외 외환보유액 약 3000억 달러를 동결하면서 중앙은행의 준비자산(환율 방어와 대외지급 등에 쓰기 위해 보유하는 외화·채권·금 등)도 지정학적 갈등에서 자유롭지 않다는 점이 부각됐다. 이후 미·중 갈등과 중동전쟁까지 이어지면서 달러와 미 국채에 집중된 준비자산을 분산하려는 움직임이 커졌다.
최근 미 국채 금리 급등도 이런 흐름에 힘을 보태고 있다. 미 10년물 국채금리는 이달 5%를 넘어섰고 30년물 금리도 2004년 이후 최고 수준까지 올랐다. 인플레이션(물가 상승), 추가 금리 인상 우려, 늘어나는 국채 발행에 미국의 재정 부담까지 금리를 밀어 올리고 있다. 금리가 급등하면 기존 채권 가격은 떨어지고, 높은 이자 비용은 다시 미국의 재정 부담을 키운다.
이런 불안이 커질수록 금을 준비자산으로 더 늘리려는 유인도 커진다. 실제 중국의 미 국채 보유액은 2011년 약 1조3000억 달러에서 올해 7월 6180억 달러로 절반 이하로 줄어 2008년 이후 최저 수준으로 떨어졌다. 반면 인민은행은 금 보유량을 꾸준히 늘리고 있다.
금을 어디에 둘지도 전략이 됐다. 네덜란드 중앙은행은 이달 미국 뉴욕과 캐나다 오타와에 보관하던 금 약 86t을 영국 런던 중심으로 재배치했다. 뉴욕 보관 비중은 31.3%에서 18.5%로 낮췄다. 런던은 세계 최대 규모로 현물 금 거래가 이뤄지는 곳이다. 위기 때 금을 얼마나 쉽게 현금화하고 거래할 수 있느냐까지 중요해진 셈이다.
한국은행도 이런 ‘골드러시’ 흐름에 올라타고 있다. 실물 금 보유량은 2013년 이후 104.4t으로 그대로지만 올해 2분기 금 상장지수펀드(ETF) 약 2억5000만 달러어치를 사들이며 13년 만에 금 투자를 재개했다. 한은 측은 “지정학적 리스크가 상시적으로 벌어지면서 중앙은행 커뮤니티 사이에 안전자산인 금에 대한 관심이 크게 증대됐다”고 설명했다.
금값
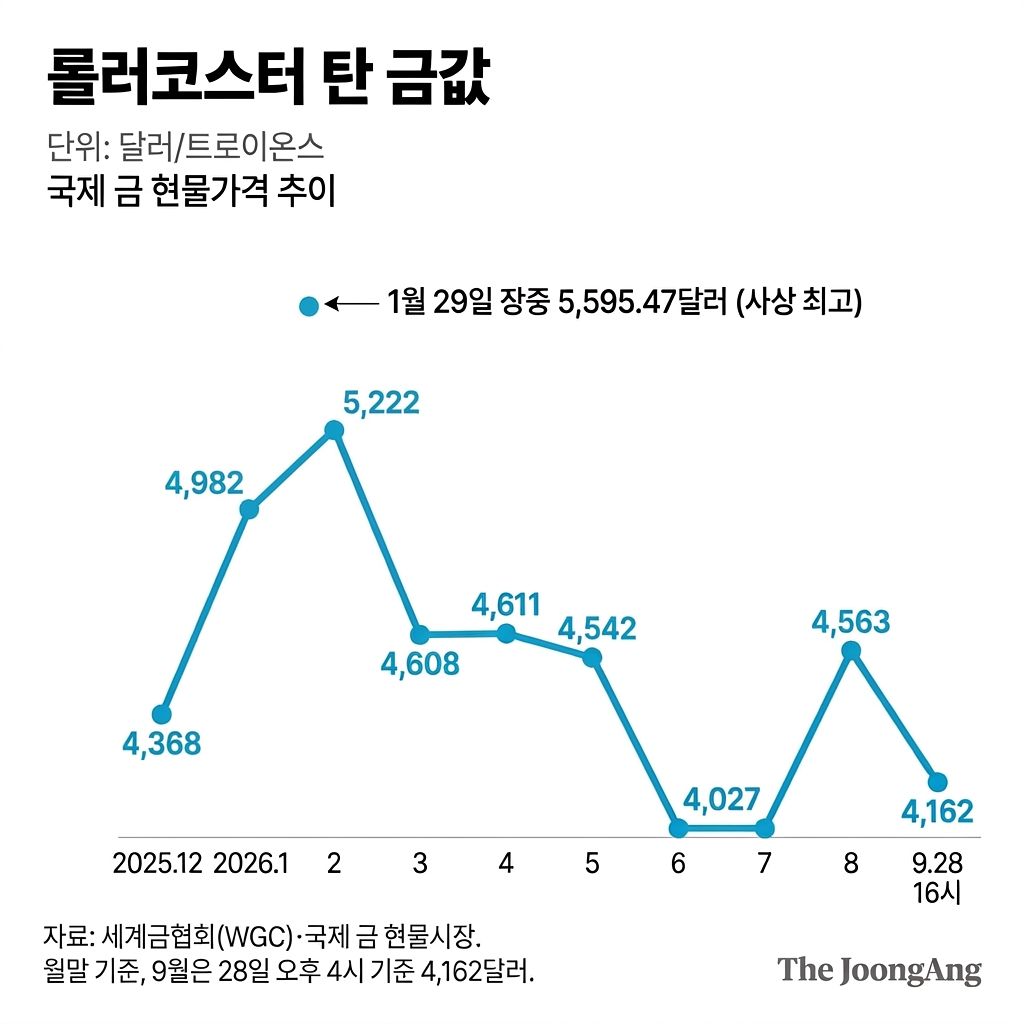
하지만 금값은 안전자산이란 지위에 걸맞지 않게 올해 큰 폭으로 출렁이고 있다. 1월 사상 최고 수준(온스당 5595.47달러)까지 치솟은 뒤 6월 4000달러 아래로 떨어졌고, 8월에는 한 달 새 13% 반등했다. 28일 현물 금은 오후 4시 기준 전 거래일보다 2% 이상 하락한 온스당 4162달러 안팎을 기록 중이다. 국제유가 상승에 물가 우려가 커지면서 미 연방준비제도(Fed)의 추가 금리 인상 기대가 강해진 영향이다.
그런데도 주요 투자은행은 중앙은행의 꾸준한 매수가 금값을 떠받칠 것으로 보고 있다. 골드만삭스는 올해 말 금값을 온스당 4900달러로 전망하면서 중앙은행의 월평균 매입량을 50t으로 예상했다. 2022년 이전 월평균 17t의 약 세 배다.
허윤 서강대 국제대학원 교수는 “달러 중심의 세계 통화체제가 갑자기 붕괴하거나 달러의 기축통화 지위가 크게 흔들리는 것은 아니고, 당장 이를 대체할 통화나 자산도 뚜렷하지 않다”면서도 “그동안 공고했던 달러 중심 체제에 균열이 보이기 시작했고, 각국 중앙은행과 투자자들이 지속 가능성에 의문을 가지면서 금과 같은 대체자산에 대한 관심을 높이고 있는 것”이라고 말했다.
김원([email protected])