
美·英·佛 국채금리 수십년 만 최고…‘투매가 투매 부른’ 글로벌 채권 쇼크
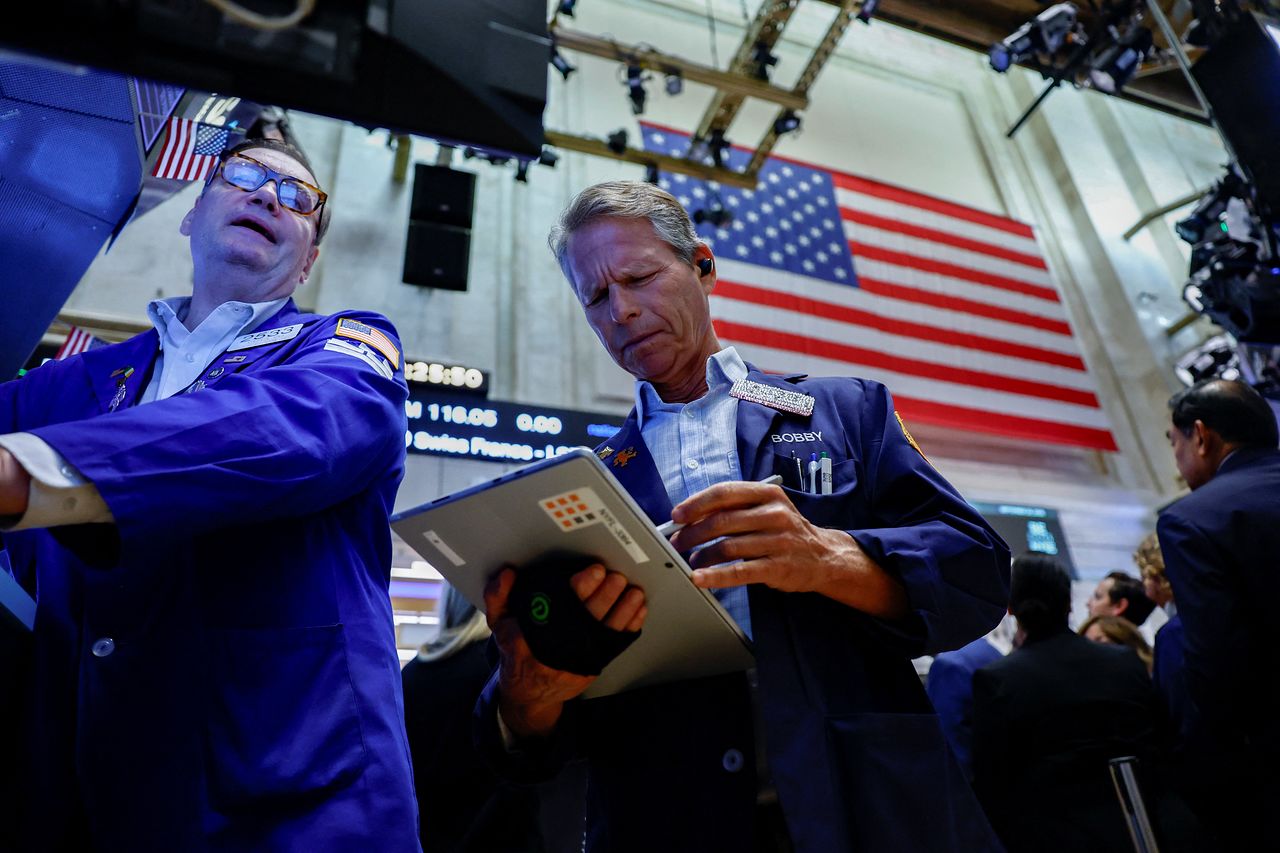
지난달 29일(현지시간) 미국 뉴욕증권거래소(NYSE)에서 트레이더들이 업무를 보고 있다. 글로벌 국채금리 급등은 금융시장의 불안 요인으로 작용하고 있다. 로이터=연합뉴스
1일(현지시간) 로이터 등에 따르면 전 세계 채권금리의 벤치마크(기준 지표) 역할을 하는 미국 10년물 국채금리는 장중 연 5.34%까지 올랐다. 2002년 이후 24년 만의 최고치다. 프랑스 국채 10년물도 4.96%까지 올라 2002년 이후 최고 수준을 찍었다. 일본 10년물 역시 3.11%까지 상승하며 지난달 25일 기록한 약 30년 만의 최고치(3.115%)에 다시 바짝 다가섰다. 영국 국채 30년물은 장중 6.02%로 1998년 이후 처음 6%를 넘어섰다.
장기금리를 끌어올리는 요인은 복합적이다. 이란 전쟁에 따른 에너지 가격 상승에 견조한 경기까지 겹치면서 고금리가 장기화할 것이란 전망이 확산했다. 여기에 인공지능(AI) 분야의 막대한 자금 수요와 각국의 재정 부담도 가세했다. 기업과 정부가 찍어내는 채권이 쏟아지면서 시장 불안으로 이어지고 있다. 아폰소 보르헤스 줄리어스베어 채권 애널리스트는 로이터에 “강한 성장이 경제가 더 높은 금리를 더 오래 견딜 수 있다는 판단을 시장에 심어줬다”고 설명했다.
문제는 금리 급등이 다시 투매를 부추기고 있다는 점이다. 채권은 금리(수익률)가 올라갈수록 가격이 내려간다. 파이낸셜타임스(FT)는 금리 상승으로 손실이 커진 헤지펀드 등 대형 투자자들이 손실을 줄이거나 다른 채권의 위험을 상쇄하기 위해 장기채를 내다 팔면서 매도세가 더 거세지고 있다고 진단했다. 마이크 벨 RBC블루베이자산운용 시장전략책임자는 FT에 “많은 투자자가 손실을 감수하고 매수 포지션을 정리하거나 ‘금리가 계속 오르는데 더 이상 보유하고 싶지 않다’고 생각하는 상황에 이르렀다”고 말했다.
금리 충격은 국경을 넘어 확산하고 있다. 미국발 금리 상승 압력이 유럽으로 번진 가운데 재정 불안이 큰 국가를 중심으로 충격이 증폭되는 양상이다. 독일 국채 대비 프랑스 국채의 가산금리(스프레드)는 1.4%포인트로 유로존 재정위기 이후 최고 수준으로 벌어졌다. 브누아 안 MFS인베스트먼트매니지먼트 수석 디렉터는 월스트리트저널(WSJ)에 “미국에서 시작된 전염이 분명히 나타나고 있고, 투자자들은 가장 약한 고리(금리 충격에 취약한 국가)를 찾고 있다”고 말했다.
고금리 충격은 각국의 이자 부담을 키우고 있다. 국제금융협회(IIF) 통계를 보면 선진국이 지난 1년간 국제시장에서 거래되는 국채에 지급한 이자는 3조3000억 달러를 넘었다. 전 세계 AI 관련 지출 추정액(2조6000억 달러)은 물론 국방비(3조1000억 달러)보다 많다.
국채금리가 상승하며 기업·가계의 대출금리도 밀어 올리고 있다. 미 국책 주택담보대출업체 프레디맥이 집계한 미국 30년 고정 주택담보대출 평균금리는 연 7.28%로 전주보다 0.25%포인트 뛰었다. 주간 상승 폭으로는 2022년 10월 이후 4년 만에 가장 컸다.
다만 이날 미 10년물 금리는 장중 최고치를 찍은 뒤 5.24%로 마감했다. 저가매수와 연방준비제도(Fed)의 추가 긴축 경계 완화가 영향을 미쳤다. 필립 제퍼슨 연준 부의장은 이날 “향후 정책 조정은 데이터의 추세와 변화하는 전망, 위험의 균형을 신중히 검토해 결정해야 한다”며 추가 금리 인상을 서두르지 않을 가능성을 시사했다. 시카고상품거래소(CME) 페드워치에 따르면 이달 기준금리를 0.25%포인트 인상할 확률은 하루 전 37.6%에서 24.9%로 낮아졌다.
프레드 노이만 HSBC 아시아 수석 이코노미스트는 로이터에 “통화 긴축이 실제로 이뤄질 때까지 채권시장은 장기 차입에 대해 프리미엄을 요구할 것”이라며 “금융시장은 새로운 장기 금리의 기준점이 어디인지 찾아가는 과정에 있다”고 짚었다.
박유미([email protected])