
집 있는 맞벌이 중산층 아니다?…빚·물가에 갇힌 ‘노후 불안층’
4일 미국생명보험협회(ACLI)의 올해 9월 보고서에 따르면 미국 중산층의 재정회복력 지수는 올해 2분기 9.76으로 1분기 21.41보다 11.65포인트 떨어졌다. 이 지수는 중산층이 예상치 못한 지출을 감당하면서 삶의 질을 유지하고 노후를 위한 저축을 할 수 있는 능력을 뜻한다. 중산층의 재정 상황과 관련된 26개 변수를 따져 -100에서 100 사이에서 지수를 내는데, 0보다 높을수록 과거 평균보다 재정회복력이 좋다는 의미다.
지난 2월 서울 중구 남산에서 아파트 단지가 보이고 있다. 뉴스1
ACLI가 지난달 6~11일 연간 가구소득 5만~15만 달러(약 6700만원~2억원)인 중산층 1404명을 조사했더니 이 같은 결과가 나왔다. 중산층 가운데 향후 1년간 생필품(46%), 의료서비스(40%), 교통비(36%) 부담을 우려하는 응답이 많았다. 특히 기름값 상승과 맞물려 교통비 부담을 걱정한 비율은 1년 새 26%에서 36%로 뛰었다.
코로나19 위기 여파로 2022년 3분기 -47.03까지 추락했던 미국 중산층의 재정회복력 지수는 2024년 1분기 30선을 회복했지만 그해 말부터 다시 내려앉기 시작했다. ACLI는 임금 상승세가 둔화하고, 물가가 꾸준히 오르면서 중산층의 재정회복력이 나빠지고 있다고 분석했다. ACLI 관계자는 “에너지 가격 상승이 중산층 가계에 압박이 되었고, 휘발유 가격 상승은 생필품 부담도 키웠다”고 설명했다.
실제 미국의 올 8월 소비자물가지수(CPI)는 1년 전보다 3.4% 올랐다. 휘발유 가격은 한 달 새 3.9%(계절조정 기준) 뛰어 전체 소비자물가 상승분의 3분의 1 이상을 차지했다. 30년 고정 주택담보대출 금리는 연 7%를 웃돈다. 겉보기엔 번듯한 중산층이지만 실상은 빚과 고물가에 치여 노후 준비도 어려운 ‘노후 불안층’이 중산층의 새로운 자화상이 되고 있다.
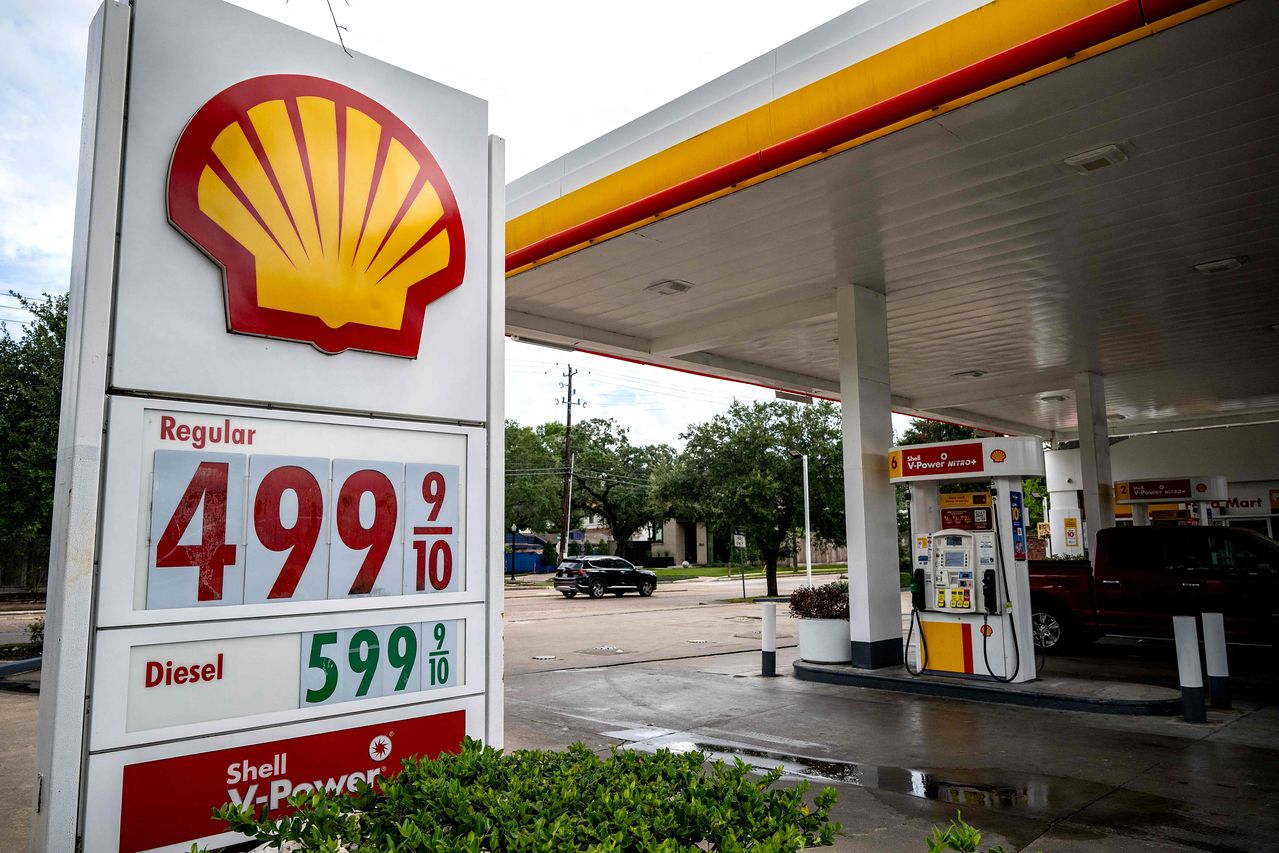
미국 텍사스주의 한 주유소. AFP=연합뉴스
미국의 금융 전문매체 키플링거는 최근 ‘당신은 중산층인가’란 기사에서 소득만으로 정의한 중산층과 실제 중산층의 생활 수준을 누릴 수 있는 계층 사이의 간극을 짚었다. 브루킹스의 2025년 분석에 따르면 소득분포상 중간 60%에 해당하는 미국 중산층 가운데 3분의 1은 거주지역에서 생활비를 감당하지 못하는 것으로 나타났다. 키플링거는 “내 집을 마련하고 가족을 부양하면서 노후자금을 저축하고 휴가를 즐길 여유까지 가지기 위해 필요한 소득 수준이 높아지고 있다”며 “중산층은 단순한 소득 구간뿐 아니라 일정한 삶의 질을 누릴 수 있는 계층이라는 의미도 있다”고 짚었다.
이 같은 소득과 현실의 괴리는 비단 미국만의 이야기가 아니다. 한국의 사정도 닮아 있다. 최근 전국 주유소의 휘발유 평균 판매 가격은 L당 1800원대를 넘어섰고, 5대 은행의 주담대 고정금리(5년 주기·혼합형) 상단도 연 7% 안팎이다.
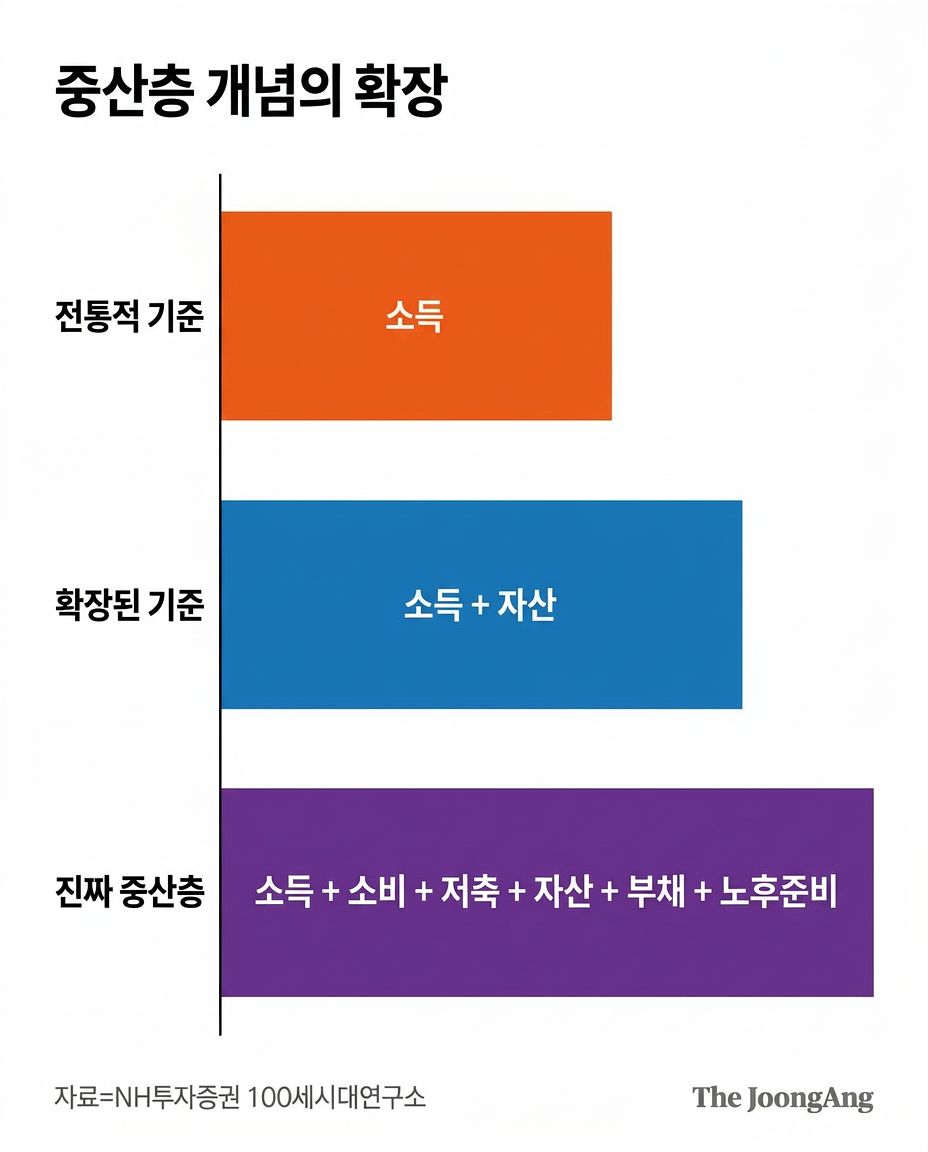
중앙일보 AI에이전트 생성.
연구소는 여기에 더해 ▶연 1567만원 이상의 소비 지출 가능 ▶처분가능소득의 10% 이상을 남겨 저축할 여유 ▶순자산(자산-부채)이 2억3860만
~6억9432만원 사이 ▶연간 대출을 갚느라 쓰는 돈(원리금)이 처분가능소득의 30% 이하 ▶은퇴 이후에도 중산층 수준의 소비 가능 등 총 6가지를 중산층의 조건으로 봤다. 소득·소비·저축 조건을 모두 충족하면서 자산·부채·노후준비 가운데 2가지 이상을 충족하는 ‘진짜 중산층’은 24.6%에 불과했다. 6가지 조건을 모두 갖춘 가구는 8%뿐이었다.
2025년 가계금융복지 조사 결과를 보면 은퇴하지 않은 가구의 절반 이상(52%)은 노후 준비가 잘돼 있지 않고, 은퇴 가구도 55.6%가 생활비가 부족하다고 답했다. 맞벌이를 하며 서울에 집을 보유한 이모(37)씨는 “대출금 갚고 양육비 등을 쓰고 나면 매달 빠듯해 저축할 여력이 없다. 내가 중산층이 맞나 싶다”며 “노후는 집으로 어떻게 되겠지 하는데 사실 막막하다”고 말했다.
박유미([email protected])