
“사이버보험이 뭐야”…해킹 폭증 수습할 시장 고작 日 65분의 1
국내에서도 금융권을 비롯한 기업의 해킹 피해가 잇따르면서 사고 수습 비용과 영업 중단 손실 등을 보상하는 사이버보험의 필요성이 커지고 있다. 하지만 국내 사이버보험 시장은 주요국에 비해 턱없이 작아 사이버 위험에 대비한 보험 안전망이 취약하다는 지적이 나온다.
9일 보험연구원에 따르면 전 세계 사이버보험 시장 규모는 2019년 59억 달러에서 2023년 141억 달러로 두 배 이상 성장했다. 2027년에는 290억 달러까지 확대될 전망이다. 반면 한국의 사이버보험 시장 규모는 2023년을 기준으로 300만 달러(약 40억원)에 그쳤다. 일본(1억9600만 달러)의 65분의 1, 호주(4억7600만 달러)의 159분의 1 수준이다.
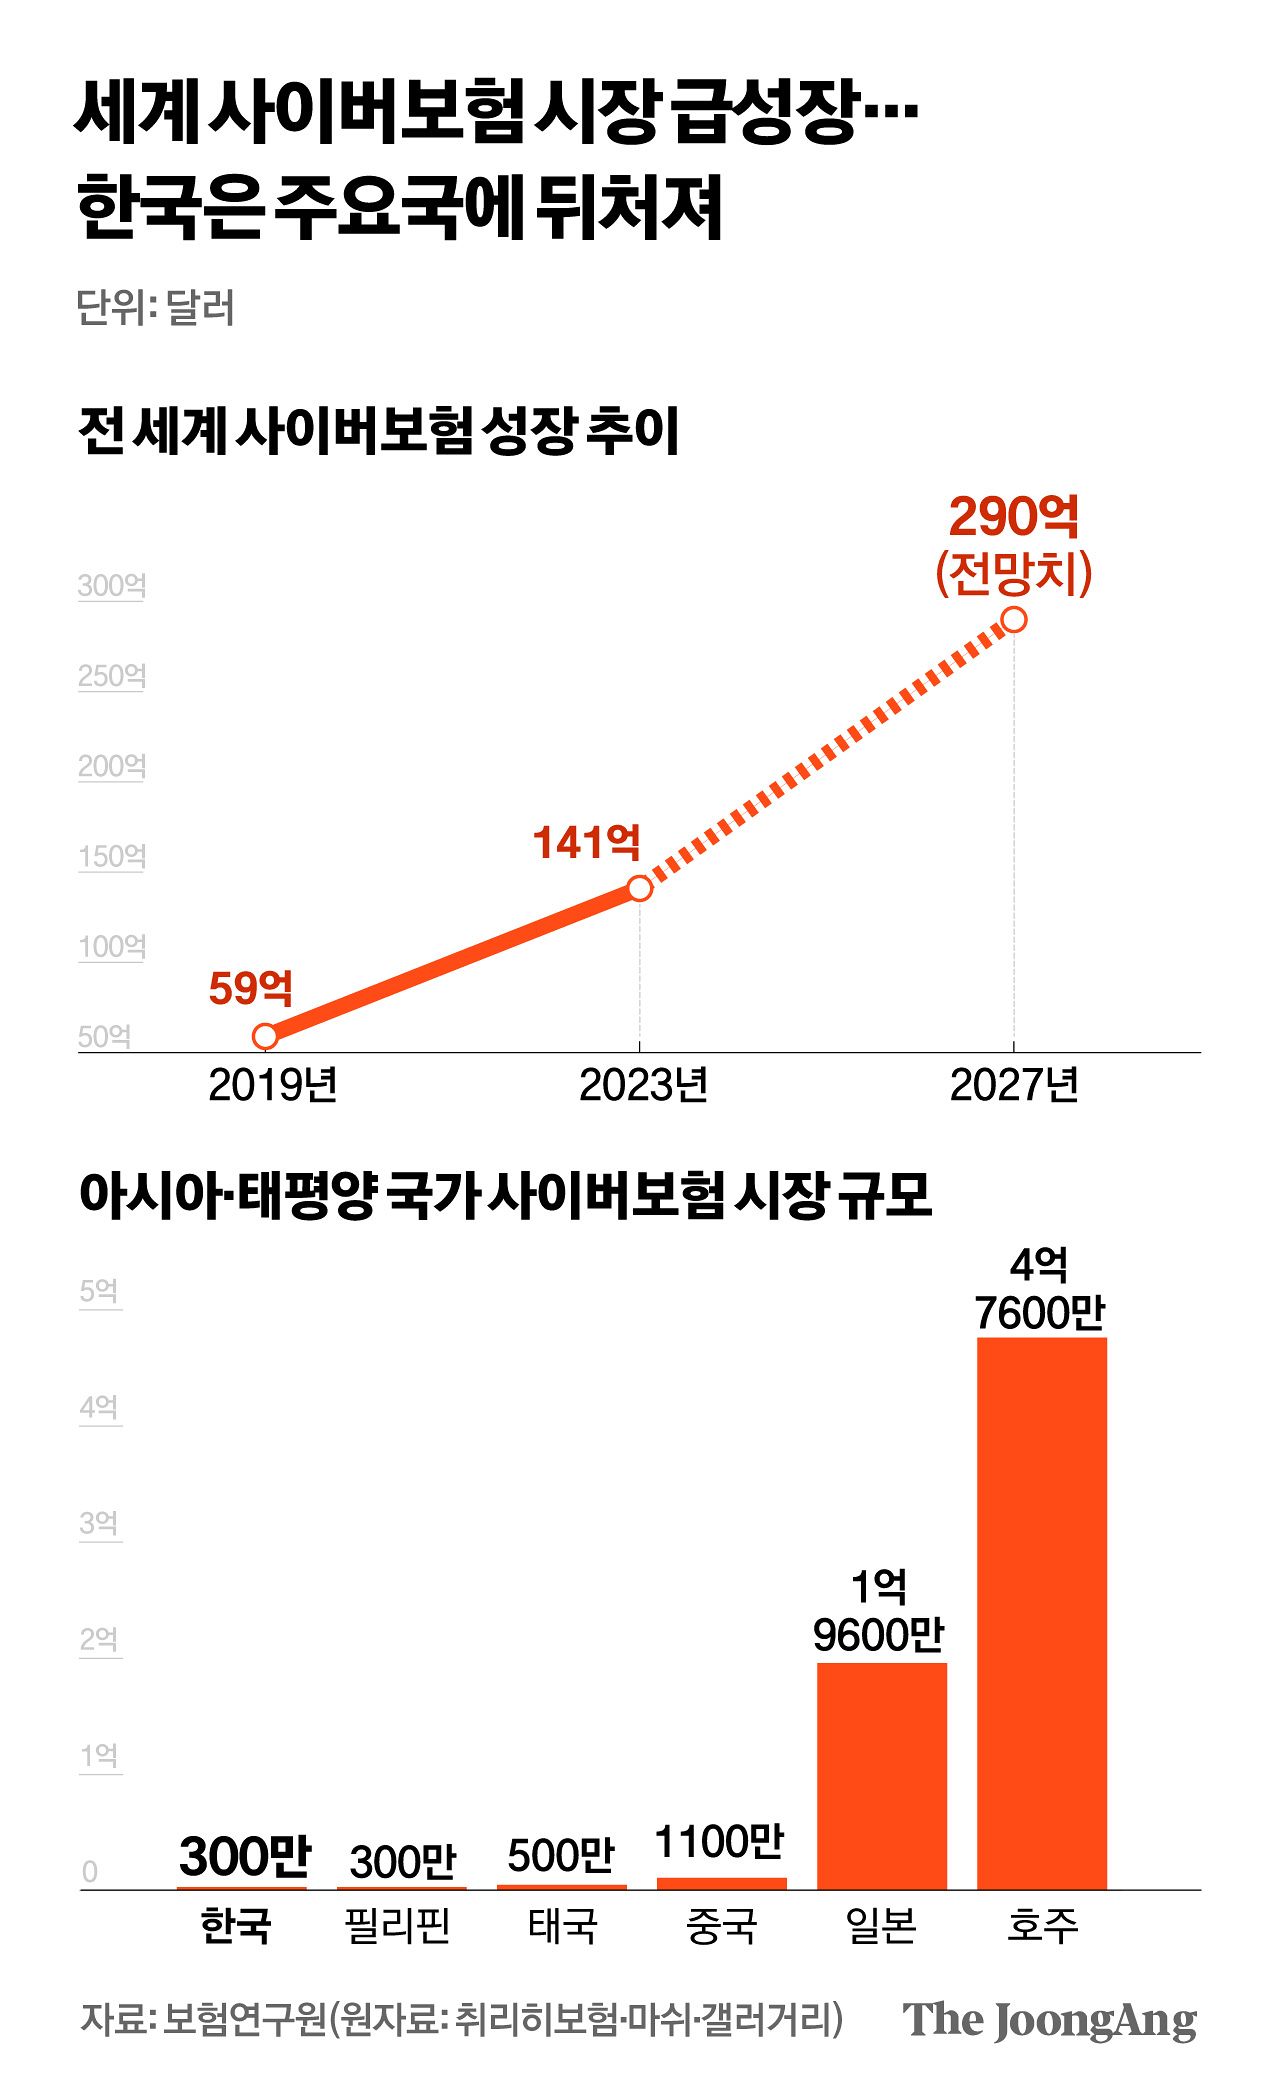
김지윤 기자
국내 전체 손해보험 시장에서 사이버보험이 차지하는 비중도 0.004%에 불과했다. 손해보험협회에 따르면 지난해 사이버보험 계약 건수는 7683건이다. 2021~2024년 5000건대에 머물던 것과 비교하면 늘었지만, 시장은 여전히 걸음마 수준이다.
기업들의 낮은 인식 수준도 걸림돌이다. 2023년 과학기술정보통신부 조사에서 사이버보험의 의미나 특징을 알거나 이름이라도 들어본 국내 기업은 16.1%에 그쳤다. 이 중 실제 가입 경험이 있는 기업도 7.4%에 불과했다. 보험업계 관계자는 “지난해 4월 SK텔레콤 유심 해킹 사태 이후 대기업을 중심으로 사이버보험에 대한 관심이 높아졌지만, 중소기업은 보험 자체를 잘 모르는 경우가 많고 보험료 부담도 있다 보니 실제 가입은 많지 않은 것으로 안다”고 말했다.
시장 활성화가 더딘 데는 제도적 요인도 있다. 현행 개인정보 보호법은 일정 규모 이상의 기업에 개인정보 유출 등에 따른 손해배상책임에 대비하도록 의무화하고 있다. 하지만 보험 가입 대신 자체 준비금을 적립하는 것도 허용된다. 그만큼 보험 가입 유인이 떨어진다. 기업들이 사고 사실을 외부에 알리기보다 위험을 자체적으로 부담하려는 경향도 가입을 가로막는다.
보험사 입장에서도 사이버보험은 까다로운 상품이다. 한 차례의 공격으로 여러 기업에 동시다발적인 피해가 발생할 수 있고, 공격 수법도 계속 진화해 보험료와 보장 한도를 산정하기 어렵다. 이에 보험사의 위험 평가 역량을 키우고, 보안업체와 협력해 사고 예방부터 사후 보상까지 지원하는 체계를 마련해야 한다는 지적이 나온다.
사이버보험 시장이 활성화되지 않으면 해킹 피해가 발생했을 때 기업이 막대한 손실을 고스란히 떠안을 수 있다. 정부 차원의 지원이 필요하다는 주장이 나오는 이유다. 권순일 보험연구원 연구위원은 “사이버보험 활성화를 위해서는 세제 혜택과 보험료 지원 등 정책적 인센티브를 제공해야 한다”며 “이와 함께 보장범위를 확대하고 보장내용을 명확히 해 보험의 유용성을 높여야 한다”고 강조했다.
박현주([email protected])