
‘귀차니즘’에 증발하던 100조원 AI가 챙긴다…‘게으름세’ 종말에 금융권 지각변동
김경진 기자
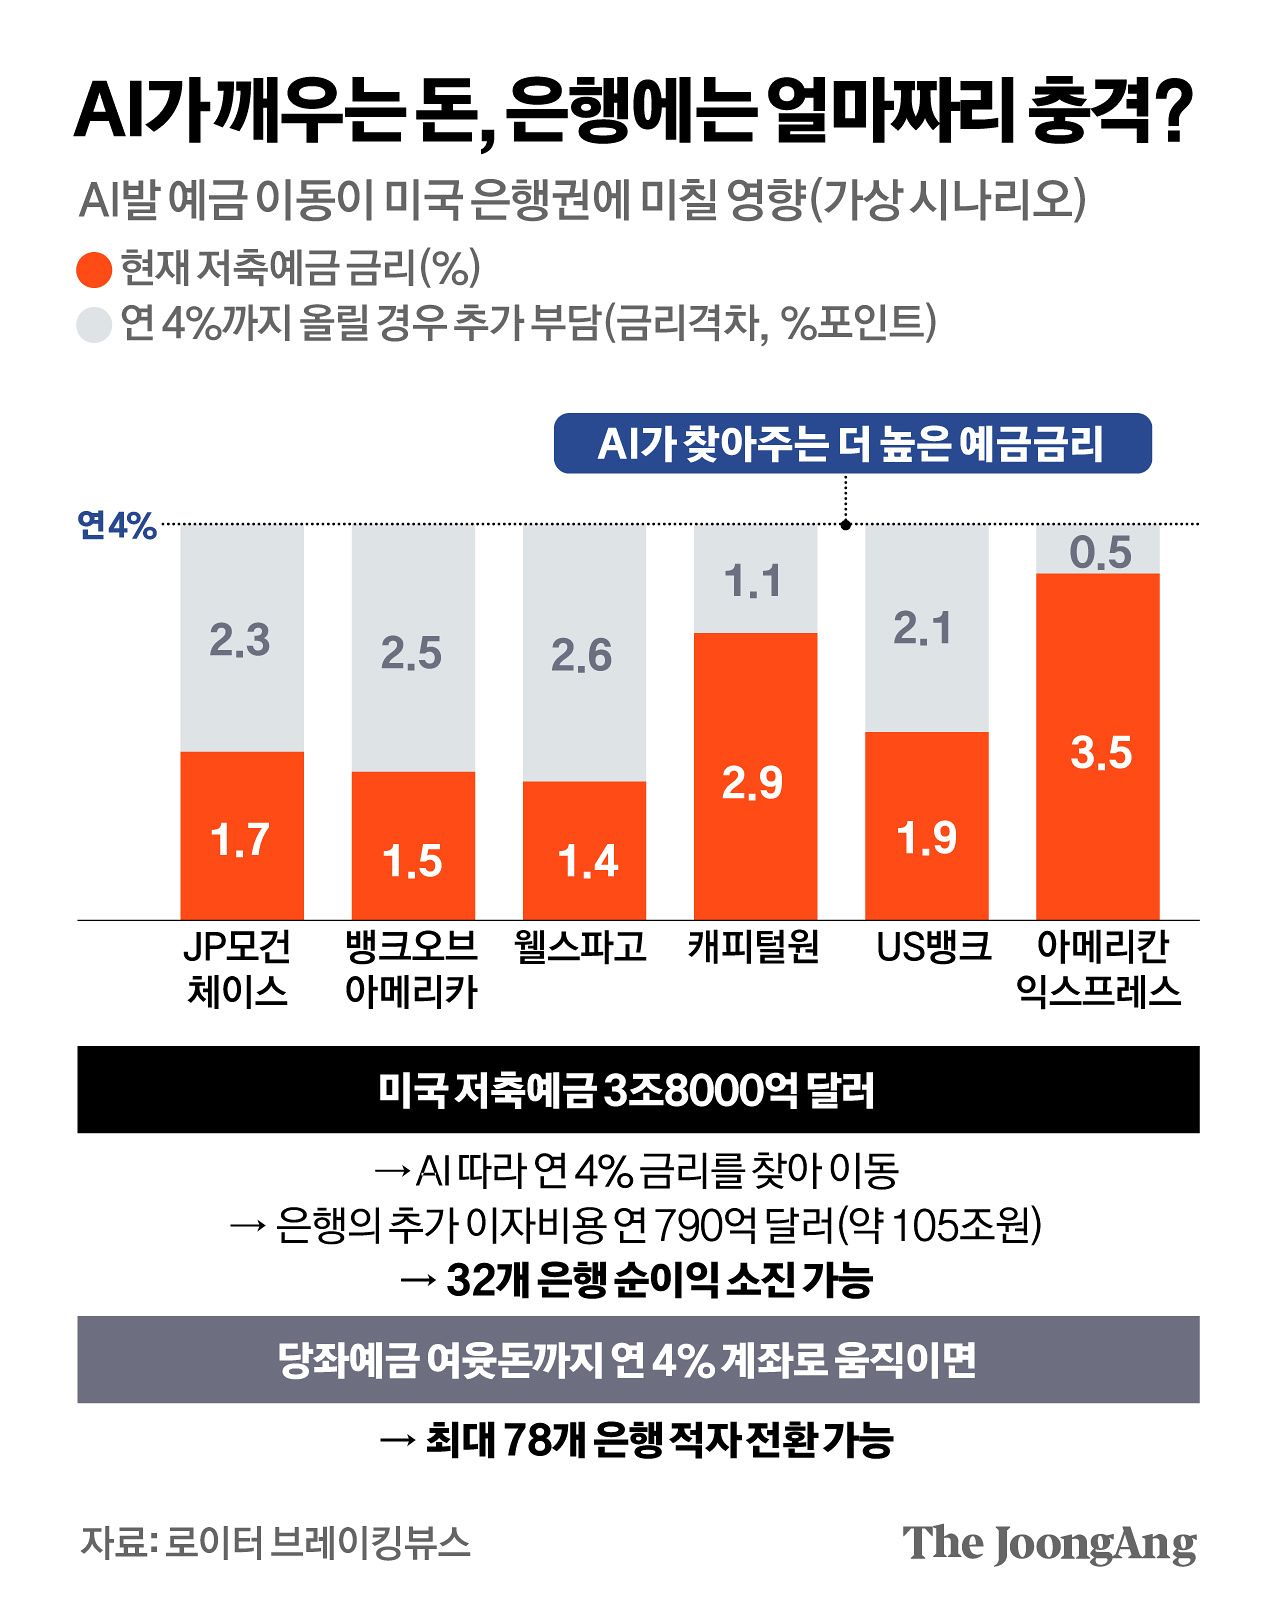
소비자의 ‘게으름세(laziness tax)’에 기대온 금융권에 AI라는 변수가 나타났다. 지난달 등장한 메타의 ‘뮤즈’는 은행 계좌를 연결해 소비자의 불필요한 지출을 찾아 사용자 승인 하에 해지하거나 갈아탄다. 오픈AI의 ‘닷츠’는 자체 클라우드 컴퓨터를 통해 사용자가 자리를 비운 뒤에도 맡겨둔 일을 계속 처리한다.
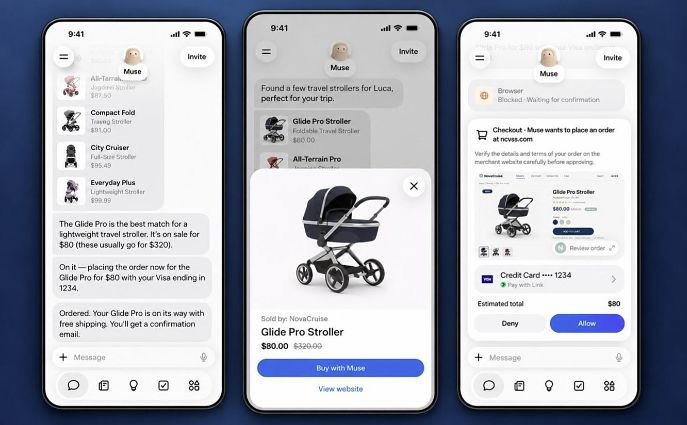
메타의 인공지능(AI) 에이전트 ‘뮤즈’가 이용자 대신 유모차를 검색하고 구매하는 과정. 상품 비교부터 주문·결제까지 AI가 수행하고, 이용자는 최종 결제만 승인하면 된다. 메타.
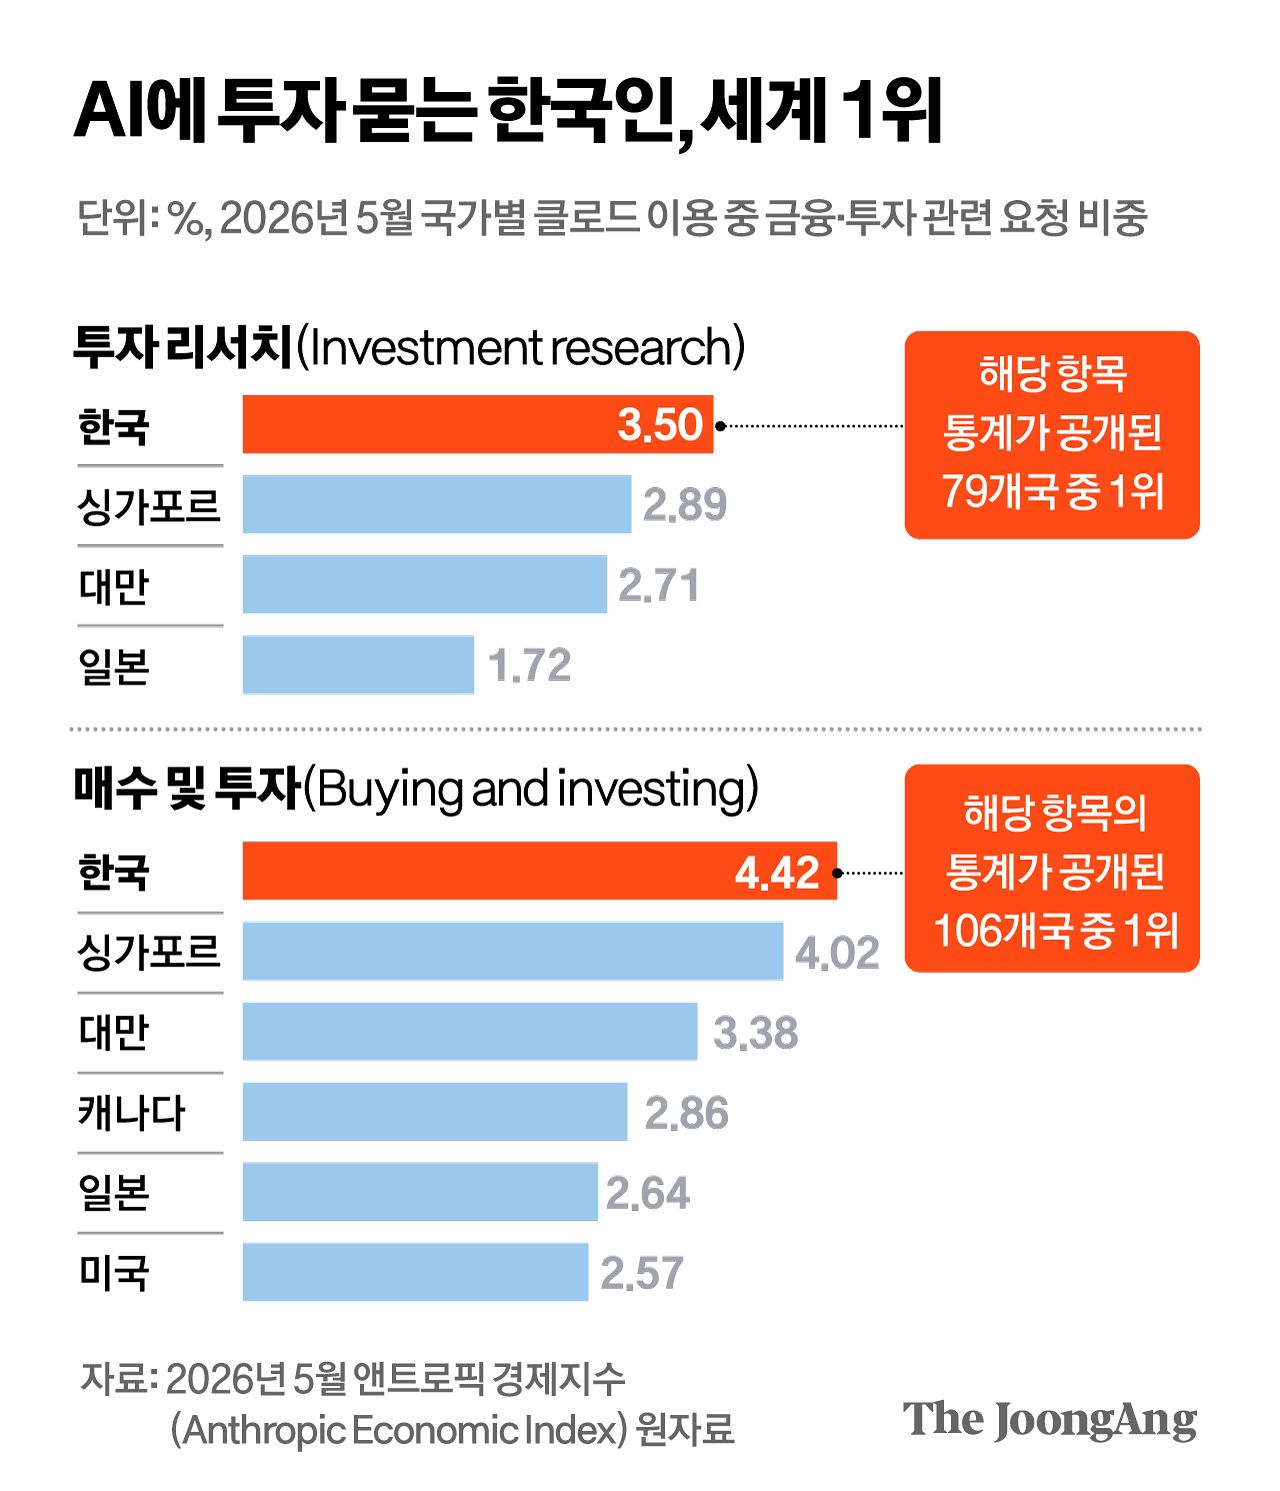
한국에도 ‘잠자는 예금’은 많다. 지난 7월 말 국내 예금은행의 저축예금과 요구불예금은 약 681조원에 달한다. 상당수가 낮은 금리에도 수시입출금 계좌에 머물러 있다.
이런 ‘게으른 돈’을 깨우기 위한 실험은 한국에서도 초기 단계이긴 하지만 시작됐다. 지난 2월 시작된 금융위원회의 ‘마이데이터’ 서비스에선 지정된 사업자가 이용자의 동의를 받아 소득과 신용점수 등을 살펴보고, 은행에 자동으로 금리 인하를 요청한다. 올해 7월까지 16만2000명이 혜택을 받아 총 1003억원, 1인당 평균 61만원의 이자를 아꼈다. 앞으로 채무조정, 대환대출, 정책자금 신청, 보이스피싱 피해구제, 숨은 보험금 청구 등으로 역할은 확대될 예정이다.
김경진 기자
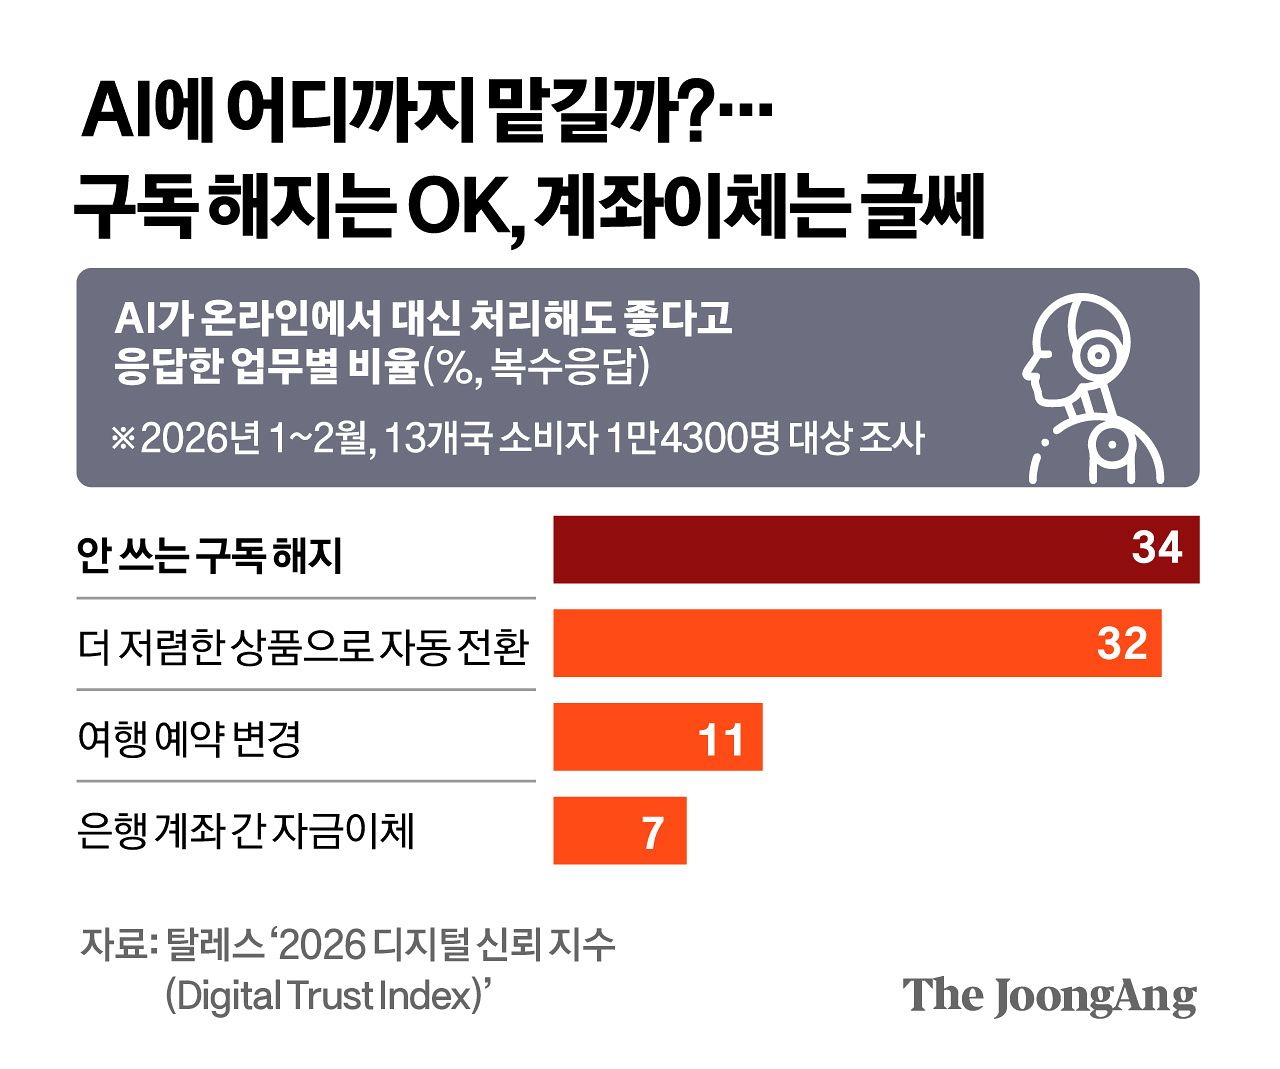
다만 AI에게 지갑의 열쇠를 선뜻 맡기기 꺼리는 건 전 세계 소비자가 마찬가지다. 글로벌 보안기업 탈레스가 지난 1~2월 13개국 소비자 1만4300명을 조사한 결과 ‘AI를 통해 안 쓰는 구독을 해지시키겠다’는 응답은 34%, ‘더 싼 상품으로 자동 전환시키겠다’는 응답은 32%였다. 반면 ‘여행 예약 변경’은 11%, ‘은행 계좌 간 자금이체’는 7%에 그쳤다. 국가AI전략위원회 자문위원인 박찬암 스틸리언 대표는 “AI 에이전트는 권한이 클수록 해킹 시 악용될 위험도 커진다”며 “편리성뿐 아니라 업무에 필요한 권한을 어디까지 허용할지 세심하게 관리해야 한다”고 짚었다.
김경진 기자
법과 제도도 아직 ‘행동하는 AI’를 충분히 뒷받침하지 못하고 있다. 현행법은 금융거래 때 본인 확인과 결제수단 관리를 엄격히 규정하고 있어 AI가 이용자 대신 돈을 옮기거나 결제하는 데 제약이 있다. AI가 소비자를 대신해 금리 인하를 신청하는 서비스도 금융당국이 규제특례를 부여해 예외적으로 허용한 것이다. 백연주 한국금융연구원 연구위원은 “투자·보험 등 금융상품을 비교·추천하는 서비스에 AI를 적용하는 경우 금융소비자보호법상 권유 행위로 해석될 가능성이 크다”며 “생성형 AI 산출물의 작동 로직이 불투명해 사람과 동일한 수준의 신뢰성과 윤리기준, 전문성을 담보하기 어렵다”고 지적했다.
소비자의 ‘게으름세’를 없애줄 AI가 금융권의 새로운 위협이 되지 않도록 하는 것이 과제로 떠올랐다는 분석이다. 최근 금융권 연쇄 해킹 사태에서 AI 에이전트가 활용된 정황을 찾아 공개한 문종현 지니언스 시큐리티센터장은 “AI를 쓰지 않으면 생산성과 대응력에서 뒤처지는 만큼 위험하다고 다시 벽을 쌓을 수만은 없다”며 “AI가 AI를 상대하는 시대에는 기술 도입보다 어디까지 권한을 주고, 사람이 어떻게 통제할지를 설계하는 게 더 중요하다”고 말했다.
박현주([email protected])