
━
증시·부동산·유동성…물고 물린 한국 경제
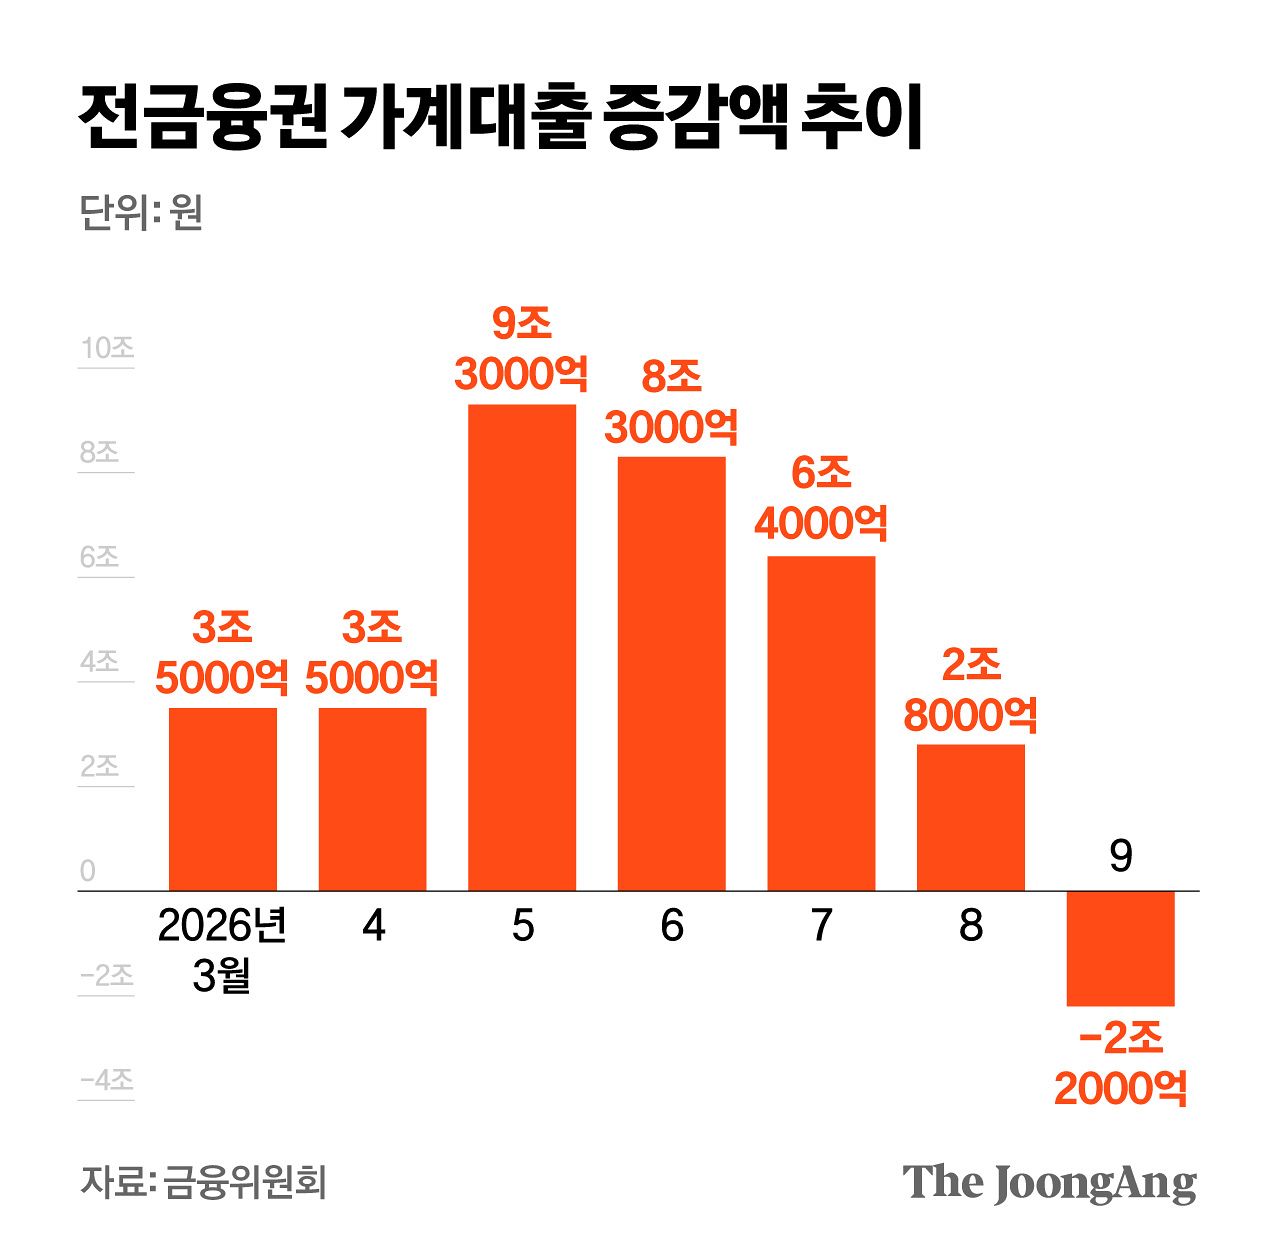
15일 금융위원회가 발표한 ‘2026년 9월 가계대출 동향(잠정)’ 내용이다. 금융위에서 집계한 지난달 전체 금융권 가계대출 잔액은 전월 말보다 2조2000억원 감소했다. 전월 대비 순감한 것은 2025년 12월(-1조2000억원) 이후 9개월 만이다. 불안한 증시에 ‘빚투(빚내서 투자)’가 감소한 데다 전세난 등으로 주택담보대출 수요도 주춤해서다.
김영희 디자이너
은행권에선 주담대와 기타대출(신용대출 등) 잔액 증가폭이 나란히 줄었다. 이날 한국은행에 따르면 지난달 은행권 주담대는 2조9000억원 늘어나는 데 그쳤다. 8월(+4조1000억원)에 비해 증가폭이 크게 쪼그라들었다.
은행권 기타대출도 전월 대비 2조3000억원 감소했다. 이는 2024년 2월(-2조8000억원) 이후 가장 큰 하락 폭이다. 이승엽 한은 금융시장국 시장총괄팀 차장은 “지난달 개인 주식 순매도 규모가 12조4000억원에 이르는 등 개인 주식 투자가 감소한 요인이 컸다”며 “여기에 더해 분기 말 부실채권 매·상각, 명절 상여금 유인으로 인한 상환 등 계절적 요인이 맞물린 것으로 보인다”고 분석했다.
대출 증가세는 한풀 꺾였지만, 가계의 이자 부담은 오히려 더 커지고 있다. 이날 은행연합회는 올 9월 중 신규취급액 기준 코픽스(COFIX·자금조달비용지수)를 3.43%로 공시했다. 지난달보다 0.25%포인트 오른 수치다. 3년10개월 만에 가장 큰 상승폭이다. 코픽스는 은행이 얼마나 돈을 들여 자금을 조달했는지 나타내는 지표다. 코픽스가 오르면 변동형 주담대 금리도 따라 상승한다. 이날 기준 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)의 주담대 변동금리는 연 4.36~6.29% 사이인데, 16일부터는 코픽스 상승분이 반영돼 상단이 6.48%까지 높아진다.
오효정([email protected])