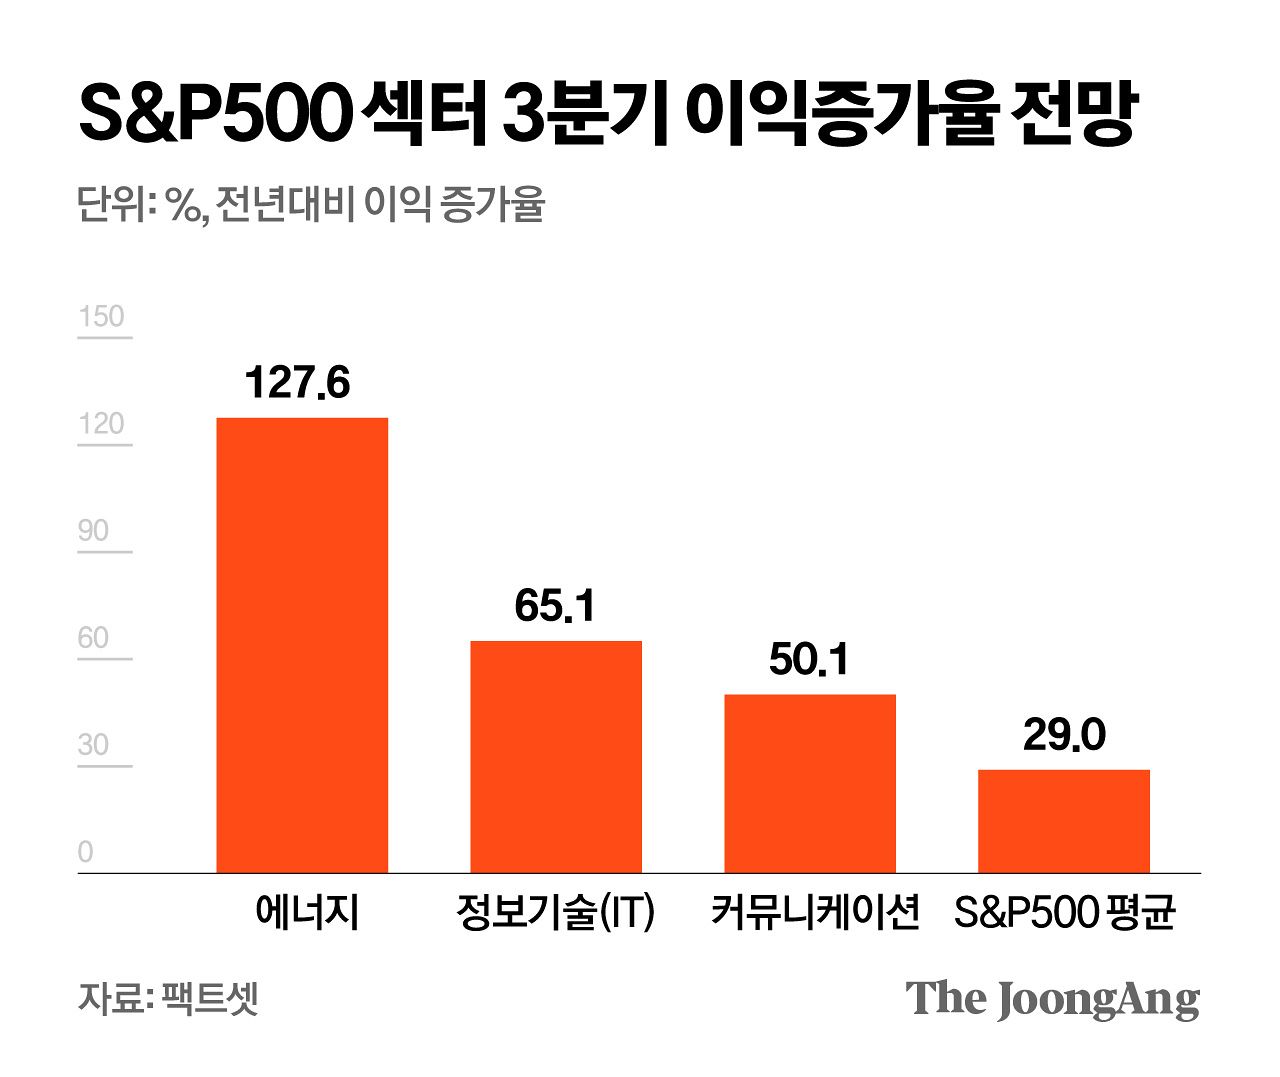
미국 증시 3분기 실적 시즌의 주인공은 인공지능(AI)이 아닌 ‘에너지’다. 26일 팩트셋에 따르면 미 S&P500 에너지 기업의 3분기 순이익은 전년 동기 대비 127.6% 급증했다. 인공지능(AI) 열풍을 이끄는 기술업종(65.1%)의 두 배에 달할 전망이다.
김영옥 기자
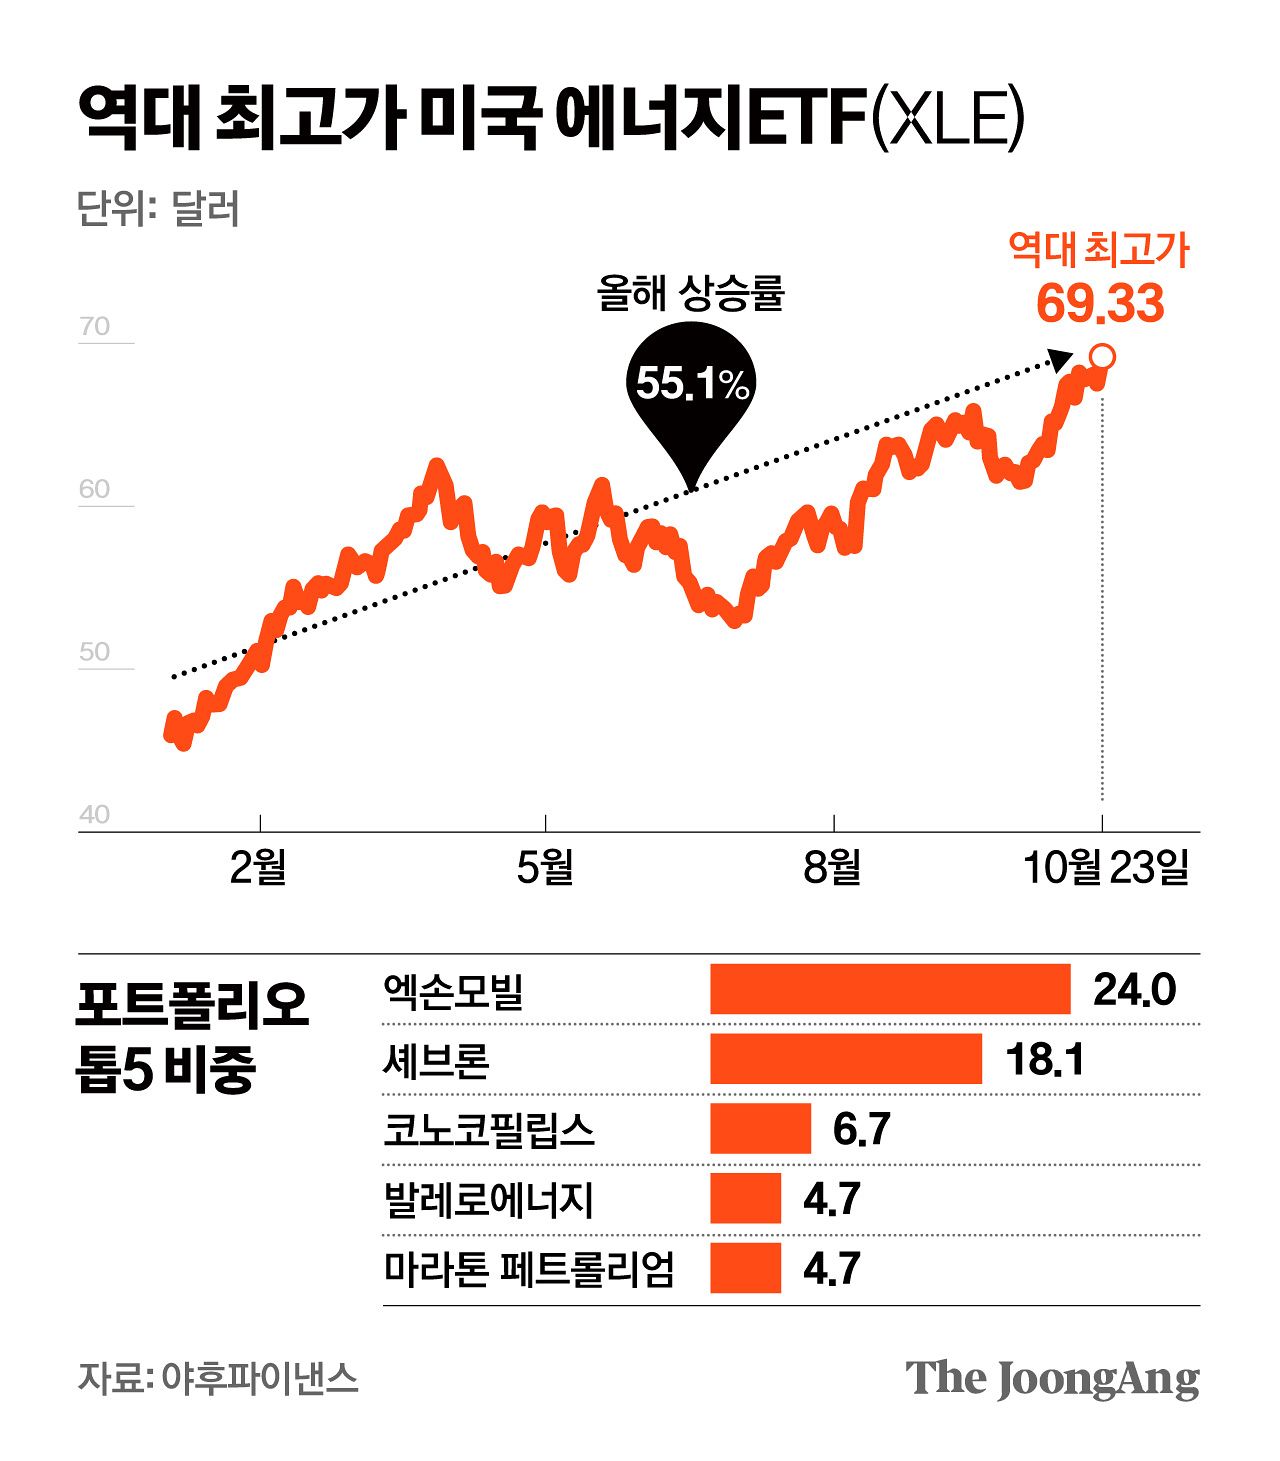
주가 상승세는 월가의 예측 속도마저 추월했다. 미 대표 에너지 ETF인 ‘스테이트 스트리트 에너지 선별 섹터 SPDR(XLE)’는 올해만 55%가량 급등하며 역대 최고가를 썼다. 비중이 큰 엑손모빌·셰브론 등 핵심 종목이 줄줄이 사상 최고치를 경신한 덕분이다. 엑손모빌의 주가는 월가 애널리스트 25곳이 낸 평균 목표주가를 이미 훌쩍 넘었고, JP모간은 올해 셰브론 목표가를 6차례나 상향 조정했다.
김영옥 기자
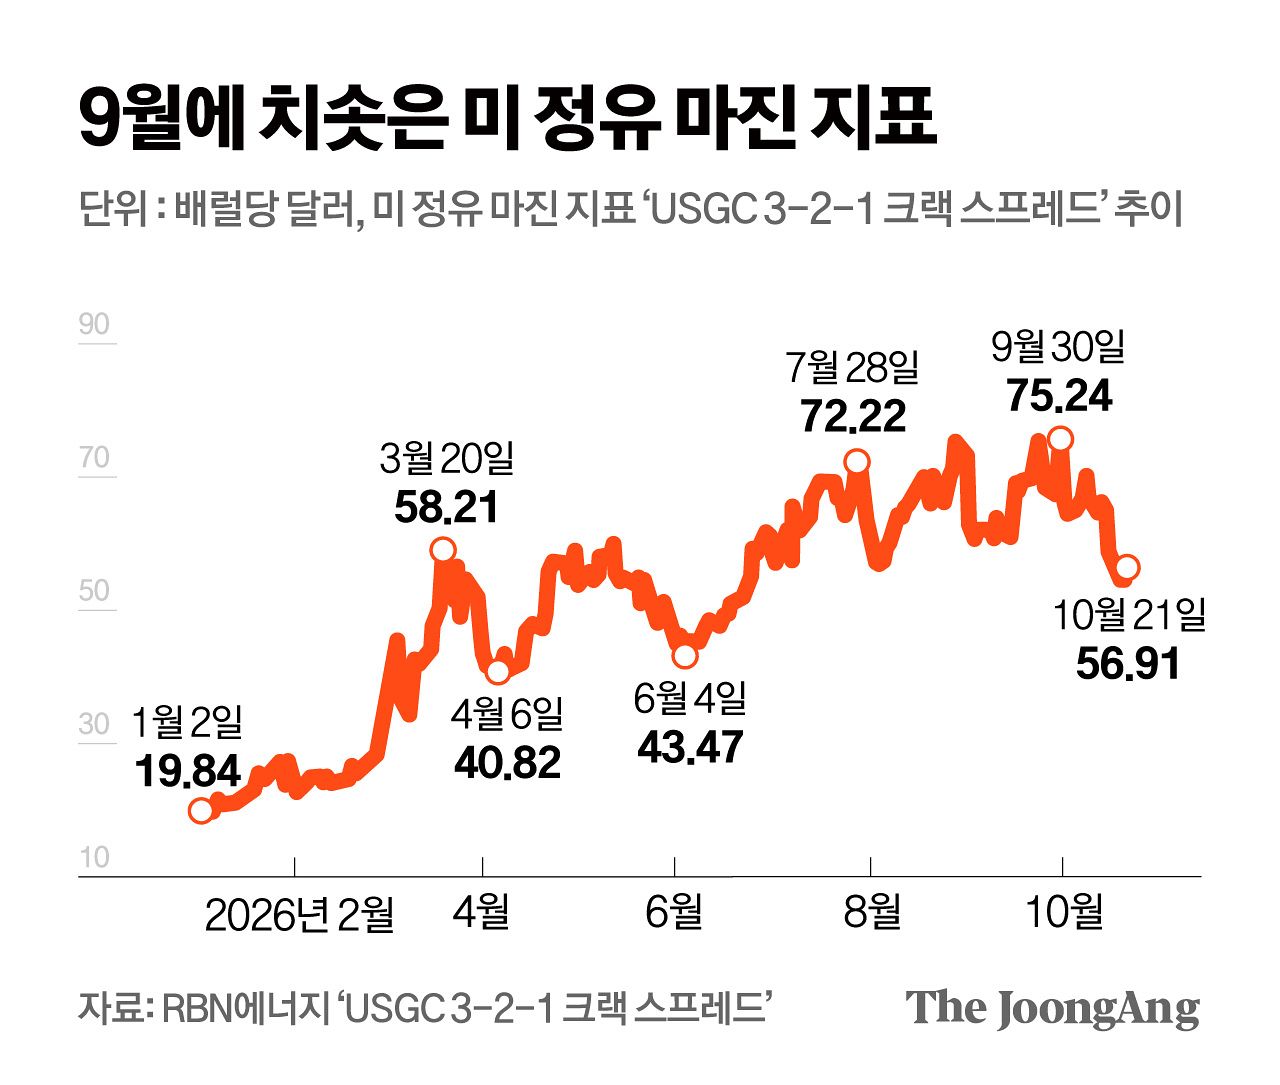
이는 지정학적 위기에 따른 유가 상승과 정제마진 폭등이 빚어낸 결과다. 원유 생산 비용이 크게 늘지 않은 미국 석유회사들은 그만큼 더 많은 이익을 남길 수 있었다. 미국 정유업계 수익성 척도인 정제마진은 9월 평균 배럴당 약 71달러로 3개월 전보다 60% 가까이 뛰었다. 엑손모빌은 3분기 정제 부문 이익만 직전 분기 대비 45억 달러 늘어날 것으로 관측했다.
김영옥 기자
다만 고점 경계론도 만만치 않다. 세스트리언 캐피털 리서치 등은 “현재의 높은 이익이 오래가지 못할 것”이라며 차익 실현을 권고했다. 월가 전문가들은 투자자들이 반드시 짚어봐야 할 변수로 세 가지를 꼽았다.
우선 저평가 ‘착시현상’이다. S&P500 정유업체들의 향후 12개월 예상 이익 기준 주가수익비율(PER)은 9.2배로, 운송·저장업체(19.8배)의 절반 수준이다. 하지만 이는 정제마진 폭등에 따른 일시적 현상일 수 있다. 고수익 유지가 불투명한 상황에서 PER 수치만 믿고 저평가됐다고 맹신해선 안 된다.
또 석유회사들이 배당을 늘리거나 자사주 매입에 나설지가 중요하다. 부채 감축 목표를 조기 달성한 BP(브리티시페트롤리엄)의 자사주 매입 재개 여부 등 강력한 주주친화 정책이 동반돼야 추가적인 주가 상승 동력을 확보할 수 있다는 의미다.
여기에 SLB와 할리버튼 같은 원유 시추 장비·기술 공급사들의 수익성도 변수다. 이들의 주가는 최근 수개월간 제자리걸음이거나 뒷걸음질 쳤다. 피커링 에너지 파트너스는 내년 시추·생산 비용이 10~15% 상승할 것으로 전망했다. 미 투자 매체 배런스는 “이번 실적 시즌의 최대 승자는 에너지주가 될 것”이라면서도 “벌어들인 현금을 어디에 쓰고, 생산량을 어떻게 조절할지 예의주시해야 한다”고 조언했다.