
" 자산가는 ‘법인’이라는 막내 자식을 하나 더 낳는다. "
세무 업계에서 자주 쓰이는 말입니다. 자산가는 근로·사업 소득에 금융소득까지 합산될 경우 최고 49.5%의 소득세율을 적용받는 데다 증여·상속 때도 최고 50%의 세율을 부담하는데요. 이때 대표적인 절세 수단으로 활용되는 것이 바로 ‘가족법인’입니다.
개인과 법인의 소득을 분리해 세금 폭탄을 피하고, 자녀를 법인의 주주로 참여시켜 과세 없는 자산 형성의 기회를 만들어줄 수 있기 때문이죠.
‘그사세(그들이 사는 세상)’만의 이야기라고요? 과거엔 일반 대중과는 거리가 먼 얘기였습니다. 하지만 증여·상속세 과세 구간은 그대로 유지되는 반면 자산 가치는 빠르게 상승하면서 세무 지식은 선택이 아닌 필수인 시대가 됐습니다.
특히 가족법인 제도를 잘 이해하면 절세에 유용한 팁을 얻을 수 있습니다.
구체적 사례를 볼까요? 지난해 5월, 50대 전문직 부부가 세무 사무실 문을 두드렸습니다. 이들은 자녀에게 자산을 물려주는 것을 넘어, ‘금융 자립 교육’까지 시켜주고자 했습니다. 상담 끝에 부부가 선택한 길은 ○○○○법인 설립. 자녀에게 법인 업무를 수행하게 하고 그 대가로 적정한 급여를 지급했죠. 인건비로 나간 돈은 비용 처리를 해 세 부담도 줄였습니다.
오늘 머니랩에선 ▶ 가족법인 트렌드가 대형 베이커리 카페에서 ‘○○○○법인’으로 바뀐 이유와 함께 ▶은퇴 후 건강보험료에 대비하는 등 가족법인이 필요한 사례 ▶ 절세 효과를 제대로 누릴 수 있는 가족법인 실전 운용 팁을 상세히 전합니다.
물론 주의할 점도 있습니다. 14년간 국세청에서 근무한 임수정 세무사는 “최근 가족법인 설립 상담의 70~80%가 ‘○○○○법인’ 관련일 정도로 관심이 뜨겁지만, 실익이 없거나 세무적으로 오히려 문제가 되는 경우도 많다”고 경고하는데요. 국세청 조사과 출신 세무사가 말하는 위험 포인트까지 짚어드립니다.
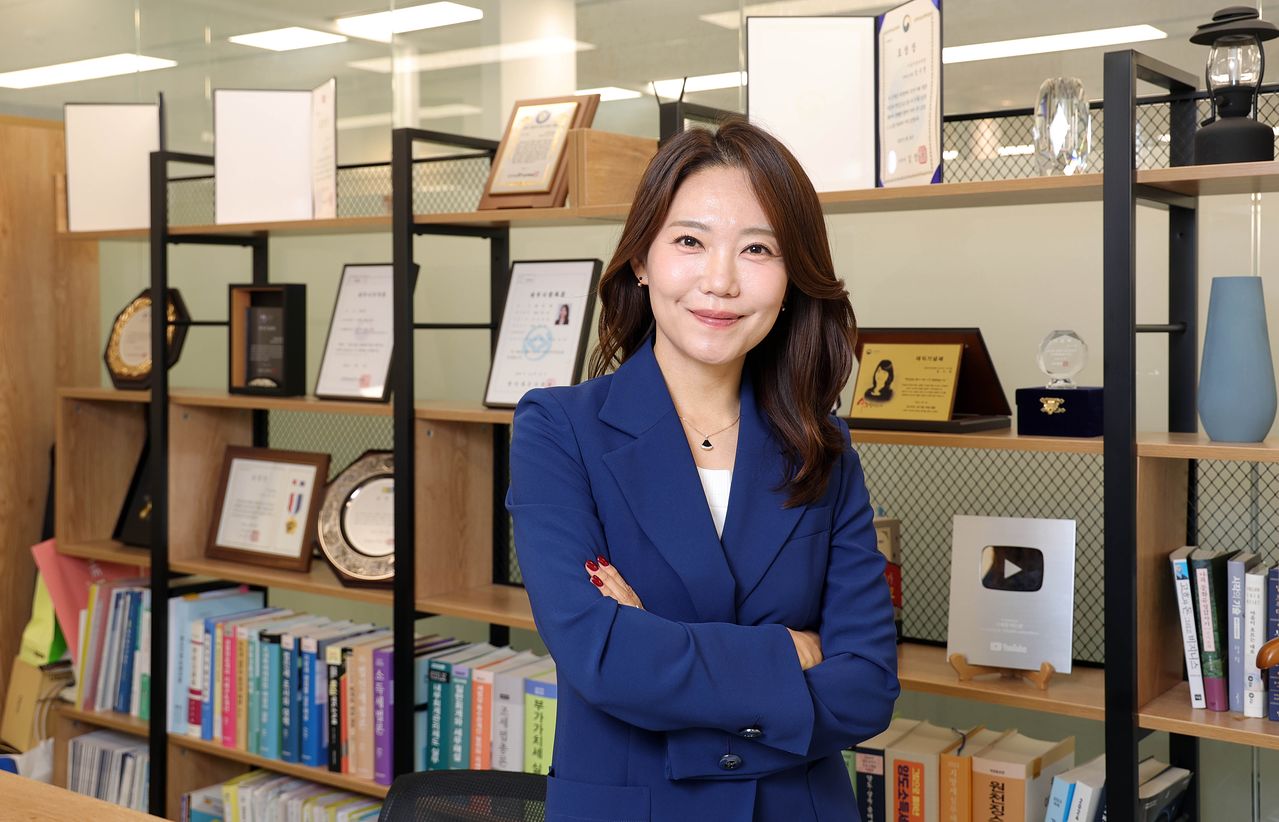
임수정 세무그룹해솔 대표세무사가 지난 9월 22일 중앙일보와 만났다. 그는 2005년 세무사 합격 후 14년간 국세청에서 근무했으며, 서울지방국세청 2·3국 조사반장, 강동세무서 조사과 조사팀장 등을 역임했다. 강정현 기자.
📄‘법인’이라는 이름의 막내
Q : 자산가들이 심리적 부담을 무릅쓰고, 가족법인을 설립하는 이유는 무엇인가.
A : 절세의 대원칙은 납세의
‘시간 분산’
‘인적 분산’ 그리고
‘세목 분산’이다. 예를 들어, 개인이 한 해에 20억원의 소득을 올리면 49.5%의 최고 소득세율이 적용돼 약 9억1700만원(이하 지방소득세 포함)의 세금이 발생한다. 하지만 이를 작년 10억원, 올해 10억원으로 ‘시간을 나눠’ 내거나, 배우자와 10억원씩 ‘사람을 나눠’ 내는 경우 총 세액은 8억4400만원 수준으로 준다. 가족법인을 활용하면 개인의 근로소득에 합산되던 금융소득을 법인소득으로 분리할 수 있다.
인적 분산 효과가 발생하는 것이다.
여기에 소득세율보다 현저히 낮은 법인세율을 이용할 수 있게 된다. 개인소득세율의 경우 소득이 1억5000만원만 초과해도 세율이 41.8%에 달하지만, 법인세율은 2억원 이하까지는 11%, 200억원 이하는 22%다. 과세 이연을 통해 아낀 세금을 법인에 두고 굴리면서
시간 분산 효과를 볼 수 있다.
증여·상속세를 대폭 줄이는 데도 유리하다. 증여의 경우 10년 단위로 미성년자는 2000만원, 성인은 5000만원까지만 공제된다. 증여액이 10억원만 넘어도 세율은 40%까지 치솟는다. 하지만 증여 공제액을 기반으로 자녀를 가족법인 주주로 참여시키면 법인 자산이 커짐에 따라 자녀 주식의 가치가 늘어 증여세 부담에서 어느 정도 자유로워질 수 있다.
동시에 이들에게 지급하는 배당에는 연간 2000만원까지 상대적으로 부담이 적은 15.4%의 배당소득세율이 적용된다. 세목 분산 효과까지 활용할 수 있게 되는 것이다.
증여·상속세를 대폭 줄이는 데도 유리하다. 증여의 경우 10년 단위로 미성년자는 2000만원, 성인은 5000만원까지만 공제된다. 증여액이 10억원만 넘어도 세율은 40%까지 치솟는다. 하지만 증여 공제액을 기반으로 자녀를 가족법인 주주로 참여시키면 법인 자산이 커짐에 따라 자녀 주식의 가치가 늘어 증여세 부담에서 어느 정도 자유로워질 수 있다.
동시에 이들에게 지급하는 배당에는 연간 2000만원까지 상대적으로 부담이 적은 15.4%의 배당소득세율이 적용된다. 세목 분산 효과까지 활용할 수 있게 되는 것이다.
(계속)
“돈 받을 막내를 법인으로 낳아라.”
자녀에 21억7000만원을 무이자로 빌려줘도 증여세 문제가 없는 절세 전략은 뭘까.
국세청 조사과 출신 임수정 세무사가 알려주는 가족법인 절세법과 놓치면 세무조사 대상이 될 수 있는 주의사항은 아래 링크에서 확인할 수 있다.
https://www.joongang.co.kr/article/25464960
2억 넘게 줘도 세금 0원…부모·자식 ‘무이자 차용증’ 쓰는 법
https://www.joongang.co.kr/article/25452783
“반포자이 호재? 틀렸다” 서초 ‘지하 경부선’ 수혜 단지 11곳
https://www.joongang.co.kr/article/25464043
절세 가능한 ‘덜 똘똘한’ 한채?…하반기 뛴다는 한강벨트 20곳
https://www.joongang.co.kr/article/25451002
ETF 대부 “AI 거품 터져도 돼”…1000만원→108억 만들 종목
https://www.joongang.co.kr/article/25439469
“지금 삼전닉스? 의미 없다” 미친척 사라는 10배 오를 종목
https://www.joongang.co.kr/article/25445270
김홍범([email protected])