
메트로시티 3분기 실적 발표
1~9월 누적 순익, 40% 이상↑
“주가 35% 저평가” 분석도
1~9월 누적 순익, 40% 이상↑
“주가 35% 저평가” 분석도
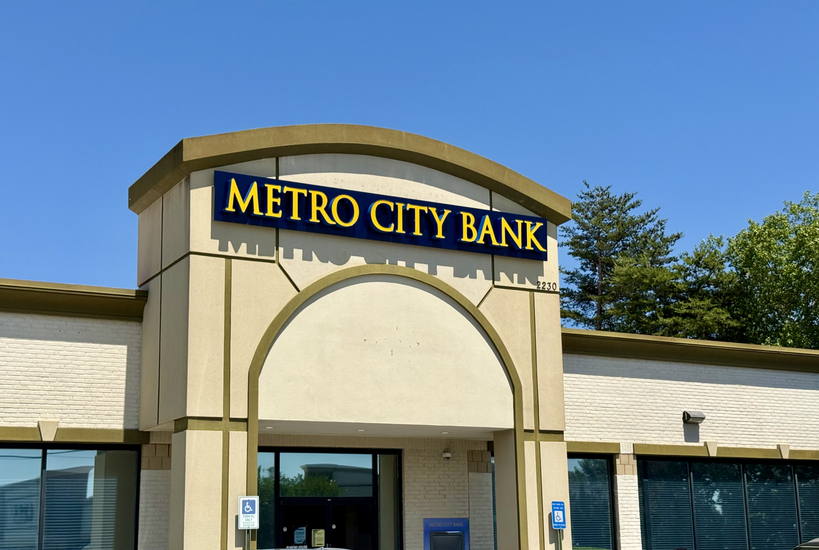
플레전트힐 선상에 있는 메트로시티 둘루스지점. 윤지아 기자.
지주회사인 메트로시티 뱅크셰어스가 최근 발표한 실적 보고서에 따르면 이 은행의 3분기 순이익은 2분기의 2210만 달러보다 9.8% 증가한 2430만 달러를 기록했다. 작년 3분기의 1730만 달러보다는 700만 달러, 40% 이상 증가했다. 또 2026년 1~9월까지 9개월간 누적 순이익은 6870만 달러로, 지난해 같은 기간의 5040만 달러보다 36%(1840만 달러) 이상 증가했다. 보고서는 제일IC은행의 인수가 마무리되면서 순익이 증가했다고 설명했다.
평균자산수익률(ROA)도 2.12%로, 지난 2분기 1.96%와 작년 3분기 1.89%와 비교해 눈에 띄게 높아졌다. 지난 9월로 끝난 9개월간의 ROA는 1.99%로, 전년 동기 1.87%를 넘어섰다.
그러나 3분기 순이자마진은 4.07%로 전 분기의 4.11%보다 소폭 하락했다. 작년 3분기 3.68%와 비교하면 상승했다.
지난달 30일 기준 총자산은 46억 달러로, 작년 동기 36억3000만 달러보다 26.7% 증가했다. 또 총예금액은 35억6000만 달러로, 6월 말 34억9000만 달러보다 2% 이상 증가했다. 지난해 9월 총예금 26억9000만 달러보다 32% 이상 늘었다. 3분기 총대출액은 39억8000만 달러로, 2분기 대출액(39억8000만달러)과 비슷한 수준을 유지했다.
은행의 수익 창출 역량에 대한 월가의 평가도 긍정적이다. 투자분석 전문 매체인 심플리 월스트리트는 3분기 실적 발표 후 “메트로시티은행의 주가가 35% 저평가 돼있다”는 분석을 내놓았다.
이 매체는 나스닥에 상장된 메트로시티 뱅크셰어스(MCBS) 주가에 대해 “최근 3년 동안 94.5% 상승하는 강세를 보였다. 그럼에도 은행이 창출하는 자기자본 이익률(ROE) 등을 기준으로 평가할 경우 현재 주가가 적정 가치보다 약 35% 낮을 가능성이 있다”고 분석했다.
올들어 9월까지 메트로시티은행의 평균 ROE는 16.54%로 작년 같은 기간의 15.70%를 넘어섰다. 이날 메트로시티은행 주가는 주당 3달러 수준을 유지했다.
매체가 주목한 점은 높은 자기자본 수익성이다. 기업의 수익성이 높고, 이익을 재투자할 수 있다면 장기적으로 자기자본과 기업가치가 함께 증가할 가능성이 높기 때문이다. 다만 3분기 순이익 증가에는 400만달러 규모의 세액공제 혜택이 상당한 영향을 미쳤다는 점도 지적했다. 세금비용 감소가 순익 증가의 주요 원인이었으며, 작년 동일 분기 대비 3분기 순이익 증가율이 40%에 달했어도 은행의 핵심 영업이익이 같은 비율로 증가했다고 해석할 수는 없다는 것이다.
한편 메트로시티의 사바나지점은 오는 12월초 소프트 오프닝으로 운영을 시작할 예정이다. 김 행장에 따르면 크리스티 김 지점장이 사바나지점을 맡고, 직원들은 추수감사절 전후로 이동할 계획이다.
윤지아 기자
윤지아 기자