
하닉 “주가가 실적 못 따라오고 저평가”…‘100조 보따리’ 푼다
SK하이닉스가 3분기에도 사상 최대 실적을 새로 쓰며 인공지능(AI) 고점론을 무색하게 했다. 사진은 SK하이닉스 본사. 뉴스1
주주환원에 100조 푼다
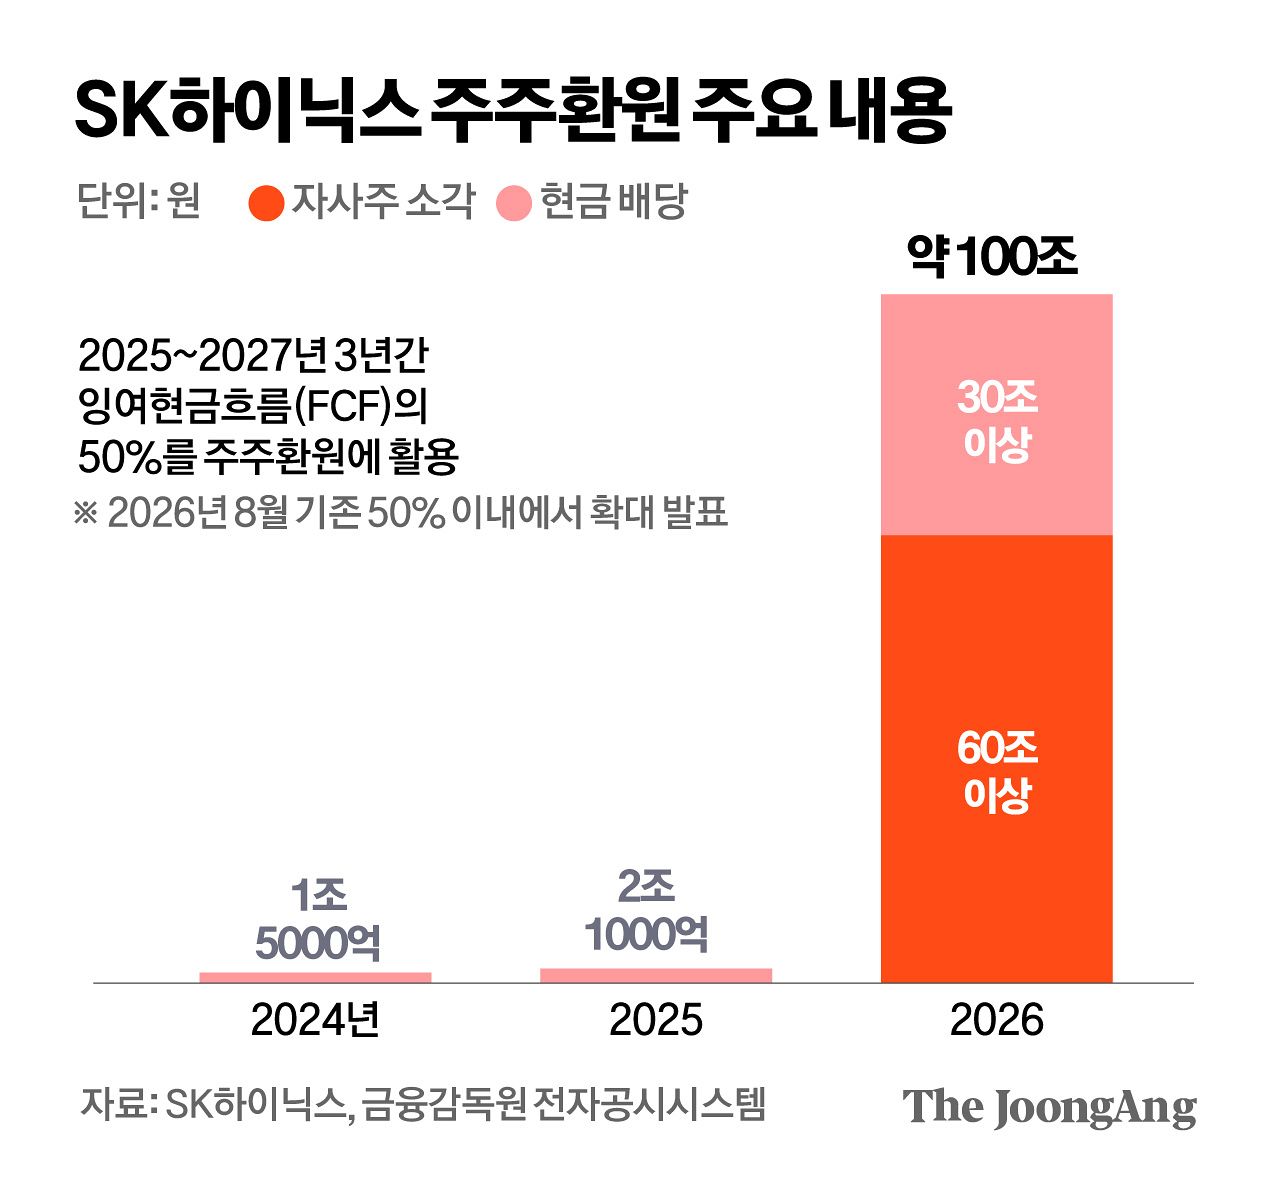
번 돈은 주주에게 돌려주겠다는 원칙도 밝혔다. SK하이닉스는 이날 2026 회계연도 기준 약 100조원 규모의 주주환원 정책을 발표했다. 잉여현금흐름(FCF)의 50% 이상을 주주에게 돌려준다는 원칙에 따라 현금배당에 30조원 이상, 자사주 매입·소각에 60조원 이상을 투입한다. 3분기 주당 배당금 2만원 가운데 절반인 1만원은 일본 반도체 기업 키옥시아 투자 수익을 반영한 특별배당이다.
김경진 기자
실탄도 넉넉하다. 3분기 말 현금성 자산은 114조5000억원으로 전 분기보다 26조5000억원 늘었다. 차입금을 뺀 순현금도 98조7000억원에 달한다.
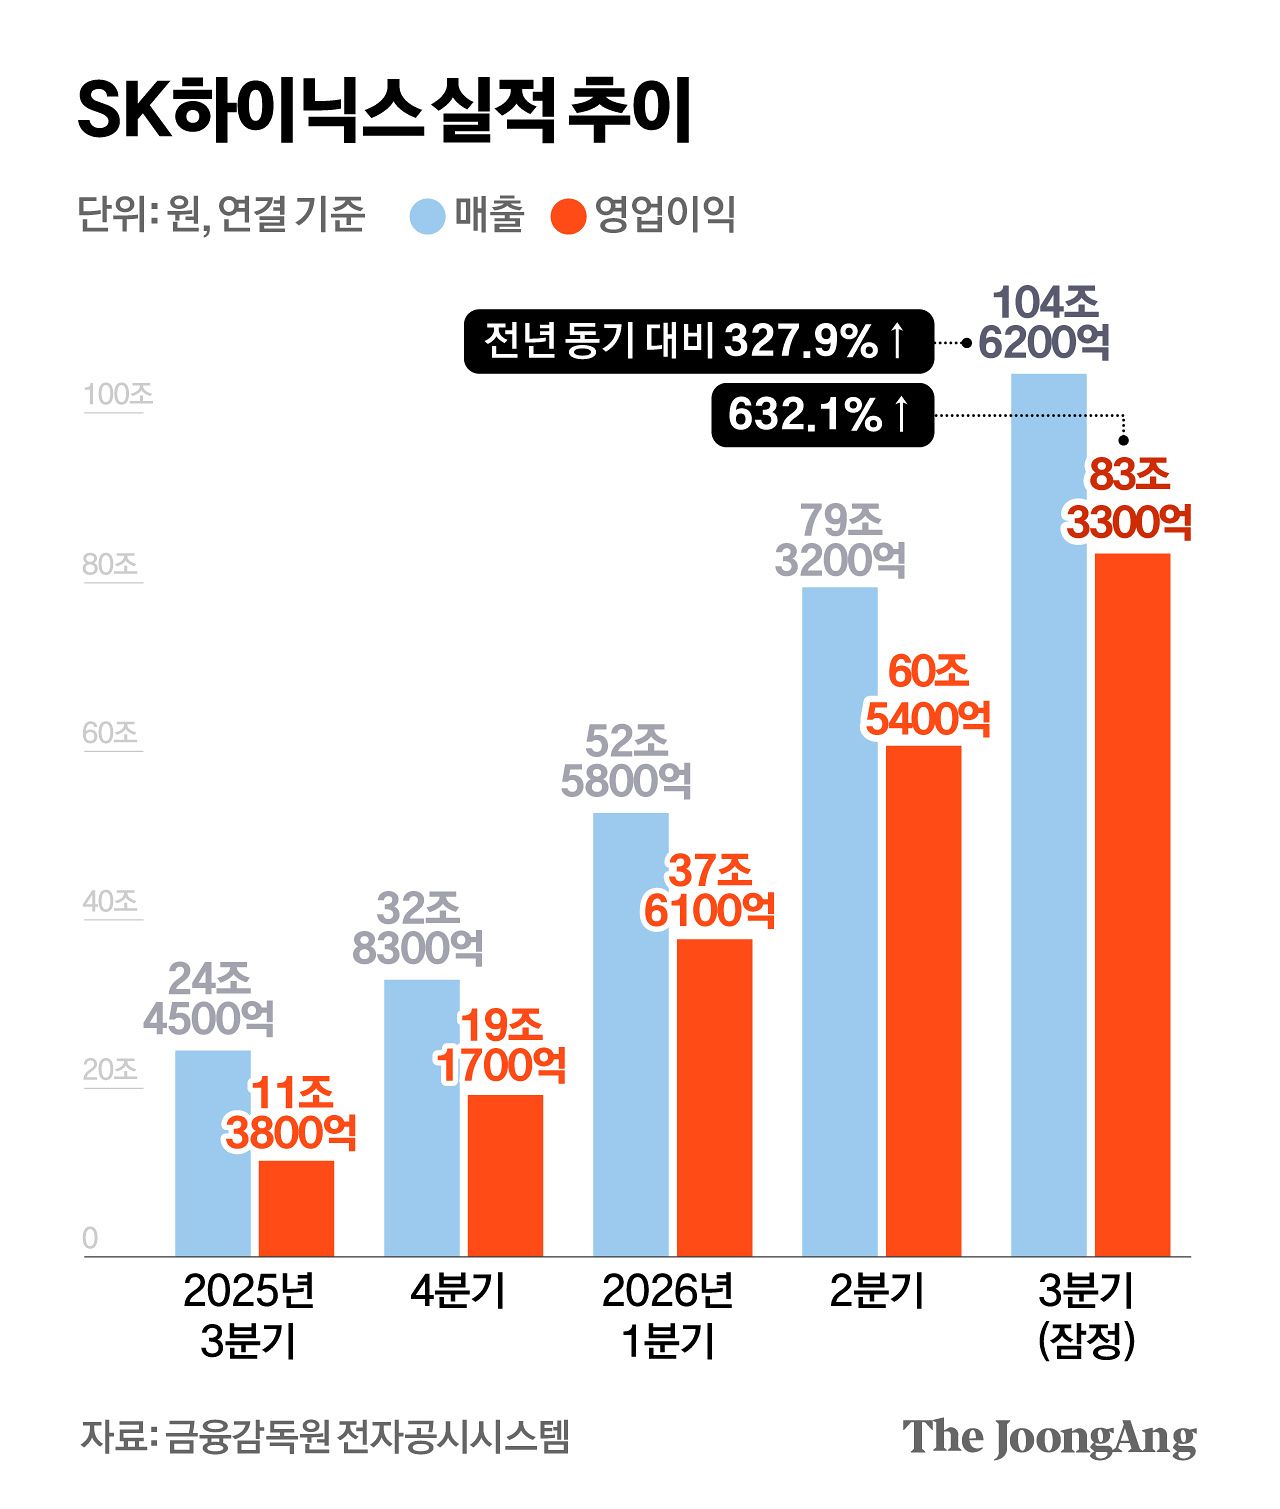
실적을 끌어올린 일등공신은 6세대 고대역폭메모리(HBM4)다. HBM4 출하가 본격화한 데다 서버용 저전력 D램인 DDR5와 321단 기업용 솔리드스테이트드라이브(eSSD) 판매가 늘며 실적을 밀어 올렸다. 회사는 4분기엔 HBM4가 출하량과 매출 모두에서 HBM3E(5세대)를 앞지를 것으로 내다봤다. 콘퍼런스콜에선 “HBM4 수율이 상당히 안정적”이라며 “고객의 HBM 요청 물량이 공급 가능한 물량의 두 배를 웃돈다”고도 했다. 김선우 메리츠증권 연구원은 “가장 높은 HBM 판매 비중 탓에 범용 D램 가격 급등의 수혜가 제한됐지만, HBM4 공급 본격화로 이익 기여도가 크게 높아질 것”이라고 분석했다.
2029년까지 사실상 ‘완판’
김경진 기자
더중앙플러스-삼전닉스 주가 전망
“둘 중 하나는 엔비디아급으로 재평가받을 겁니다.”
코스피가 18.8% 폭락했을 때도 투자 전문가 12인의 반도체 전망은 꺾이지 않았다. 하지만 삼성전자와 SK하이닉스를 보는 눈은 달랐다. 한 전문가는 둘 중 한 곳을 ‘엔비디아급 재평가’의 주인공으로 찍었다.
지금 더 오를 곳은 어디일까. 반대로 “20%는 더 떨어진다”는 경고가 나온 기업은 어디일까.
“둘중 하나는 엔비디아급 재평가” 전문가 12인 삼전닉스 분석
https://www.joongang.co.kr/article/25470074
코스피가 18.8% 폭락했을 때도 투자 전문가 12인의 반도체 전망은 꺾이지 않았다. 하지만 삼성전자와 SK하이닉스를 보는 눈은 달랐다. 한 전문가는 둘 중 한 곳을 ‘엔비디아급 재평가’의 주인공으로 찍었다.
지금 더 오를 곳은 어디일까. 반대로 “20%는 더 떨어진다”는 경고가 나온 기업은 어디일까.
“둘중 하나는 엔비디아급 재평가” 전문가 12인 삼전닉스 분석
https://www.joongang.co.kr/article/25470074
김수민([email protected])