광고닫기

[반퇴시대 재산리모델링] 가격 떨어진 주택 같이 팔라…60대 다주택자 양도세 절세법

중앙일보

2026.10.28 08:02 2026.10.28 13:25

  • 글자크기
  • 인쇄
  • 공유
글자 크기 조절
기사 공유
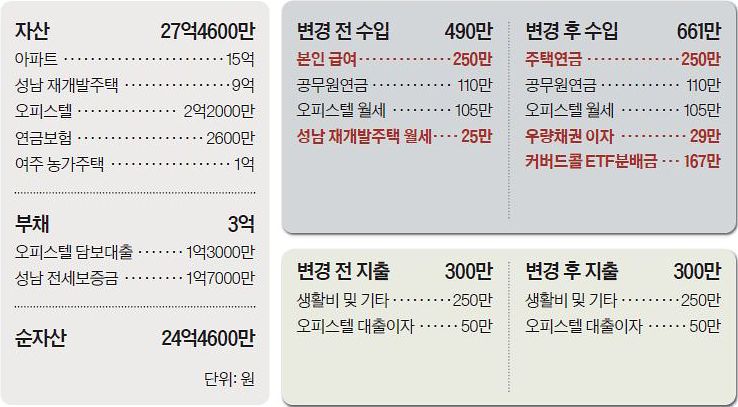
Q. 올해 말 정년퇴직을 앞둔 60대 A씨. 서울 강동구 아파트를 비롯해 총 27억5000만원 규모의 부동산을 보유한 자산가다. 현재 월수입은 490만원이고, 생활비·대출이자 등으로 월 300만원가량을 쓴다. 성남 재개발주택에는 향후 약 5억원의 추가분담금이 예상된다. 퇴직 후 월 300만~400만원의 생활비를 마련하려면 부동산을 어떻게 정리하고 현금흐름을 만들어야 할지 고민이다.

A. 은퇴 후에는 자산을 더 불리기보다 안정적인 현금흐름을 만드는 데 집중해야 한다. A씨의 경우 불필요한 부동산을 정리하고, 연금과 금융자산을 결합해 평생소득 구조를 짜는 것이 핵심이다. 먼저 거주 중인 강동구 아파트와 매달 105만원의 임대수익이 나오는 광진구 오피스텔은 유지하는 게 좋다. 추가 분담금이 예상되는 성남 재개발주택과 공실 상태인 여주 농가주택은 매각하는 것이 유리하다.

강동구 아파트는 주택연금에 활용할 수 있다. A씨는 만 55세를 넘었고, 성남·여주 주택을 정리하면 아파트 공시가격(약 11억원)이 가입 기준(12억원 이하)에 부합한다. 조건을 충족하면 월 250만원 안팎을 받을 수 있다. 여기에 오피스텔 월세 약 105만원과 공무원연금 약 110만원을 더하면 월 450만원 이상의 현금흐름을 만들 수 있다.
◆부동산은 선택과 집중=매각 순서는 여주 농가주택이 먼저다. 장기간 보유했지만 가격이 오르지 않아 양도차손이 발생할 가능성이 있기 때문이다. 같은 과세기간에 성남 재개발주택을 팔면, 두 주택의 양도차손과 차익을 합산(손익통산)해 양도소득세 부담을 낮출 수 있다. 성남 재개발주택은 다주택자 중과세 적용 여부와 매각 시점별 세 부담을 따져봐야 한다.

광진구 오피스텔은 주택 수에 포함되지 않는다. 은퇴 후 현금흐름을 고려하면 보유할 만하다. 다만 사실상 주거용으로 사용하면 주택으로 판단될 수 있어 주의해야 한다.

◆매각대금으로 ‘제2의 월급’=부동산을 팔아 마련한 3억원은 ‘채권 30% + 커버드콜 ETF 70%’ 비율로 나누어 투자하는 것을 추천한다. 매달 배당금(분배금)을 기대할 수 있다. 배당금 중 일부는 수시로 입출금이 가능한 CMA 통장이나 단기 채권에 투자해 유동성을 확보하는 것이 좋다. 다만 커버드콜 ETF는 주가 하락에 따른 손실 가능성이 있고 강한 상승장에서는 수익이 제한될 수 있다.

‘절세 만능통장’으로 불리는 중개형 ISA(연 2000만원 한도)와 연금계좌(연 1800만원 한도)를 꽉 채우면 세금을 줄이거나 낼 시기를 뒤로 미뤄주는 혜택을 볼 수 있다. 투자보다 안정성을 중시한다면 보험사의 즉시연금에 넣는 것도 대안이다. 3억원으로 종신형 즉시연금에 가입하면 다음 달부터 평생 월 110만~130만원가량을 받을 수 있는 상품도 있다. 일정 요건을 충족하면 보험차익에 대한 비과세 혜택도 받을 수 있다.
◆지면 상담=재산리모델링센터([email protected]) 또는 QR코드로 접속해 상담을 위한 전화번호, 자산·수입·지출 현황 등을 알려 주세요. 가명으로 처리되고 무료입니다.

◆후원=미래에셋증권·하나은행

김지현, 이동현, 신석환, 최용준(왼쪽부터 순서대로)

김지현, 이동현, 신석환, 최용준(왼쪽부터 순서대로)

◆재무설계 도움말=김지현 미래에셋증권 성동WM 수석매니저, 이동현 하나은행 부동산투자자문센터장, 신석환 KB라이프파트너스 라이프 파트너, 최용준 세무법인 다솔 WM센터 3본부 대표 세무사


이지영([email protected])

많이 본 뉴스

      실시간 뉴스