
파랗게 멍든 삼성전자 주가…107조 역대급 실적에도 하락 왜
서울 서초구 삼성전자 서초사옥의 모습. 뉴스1
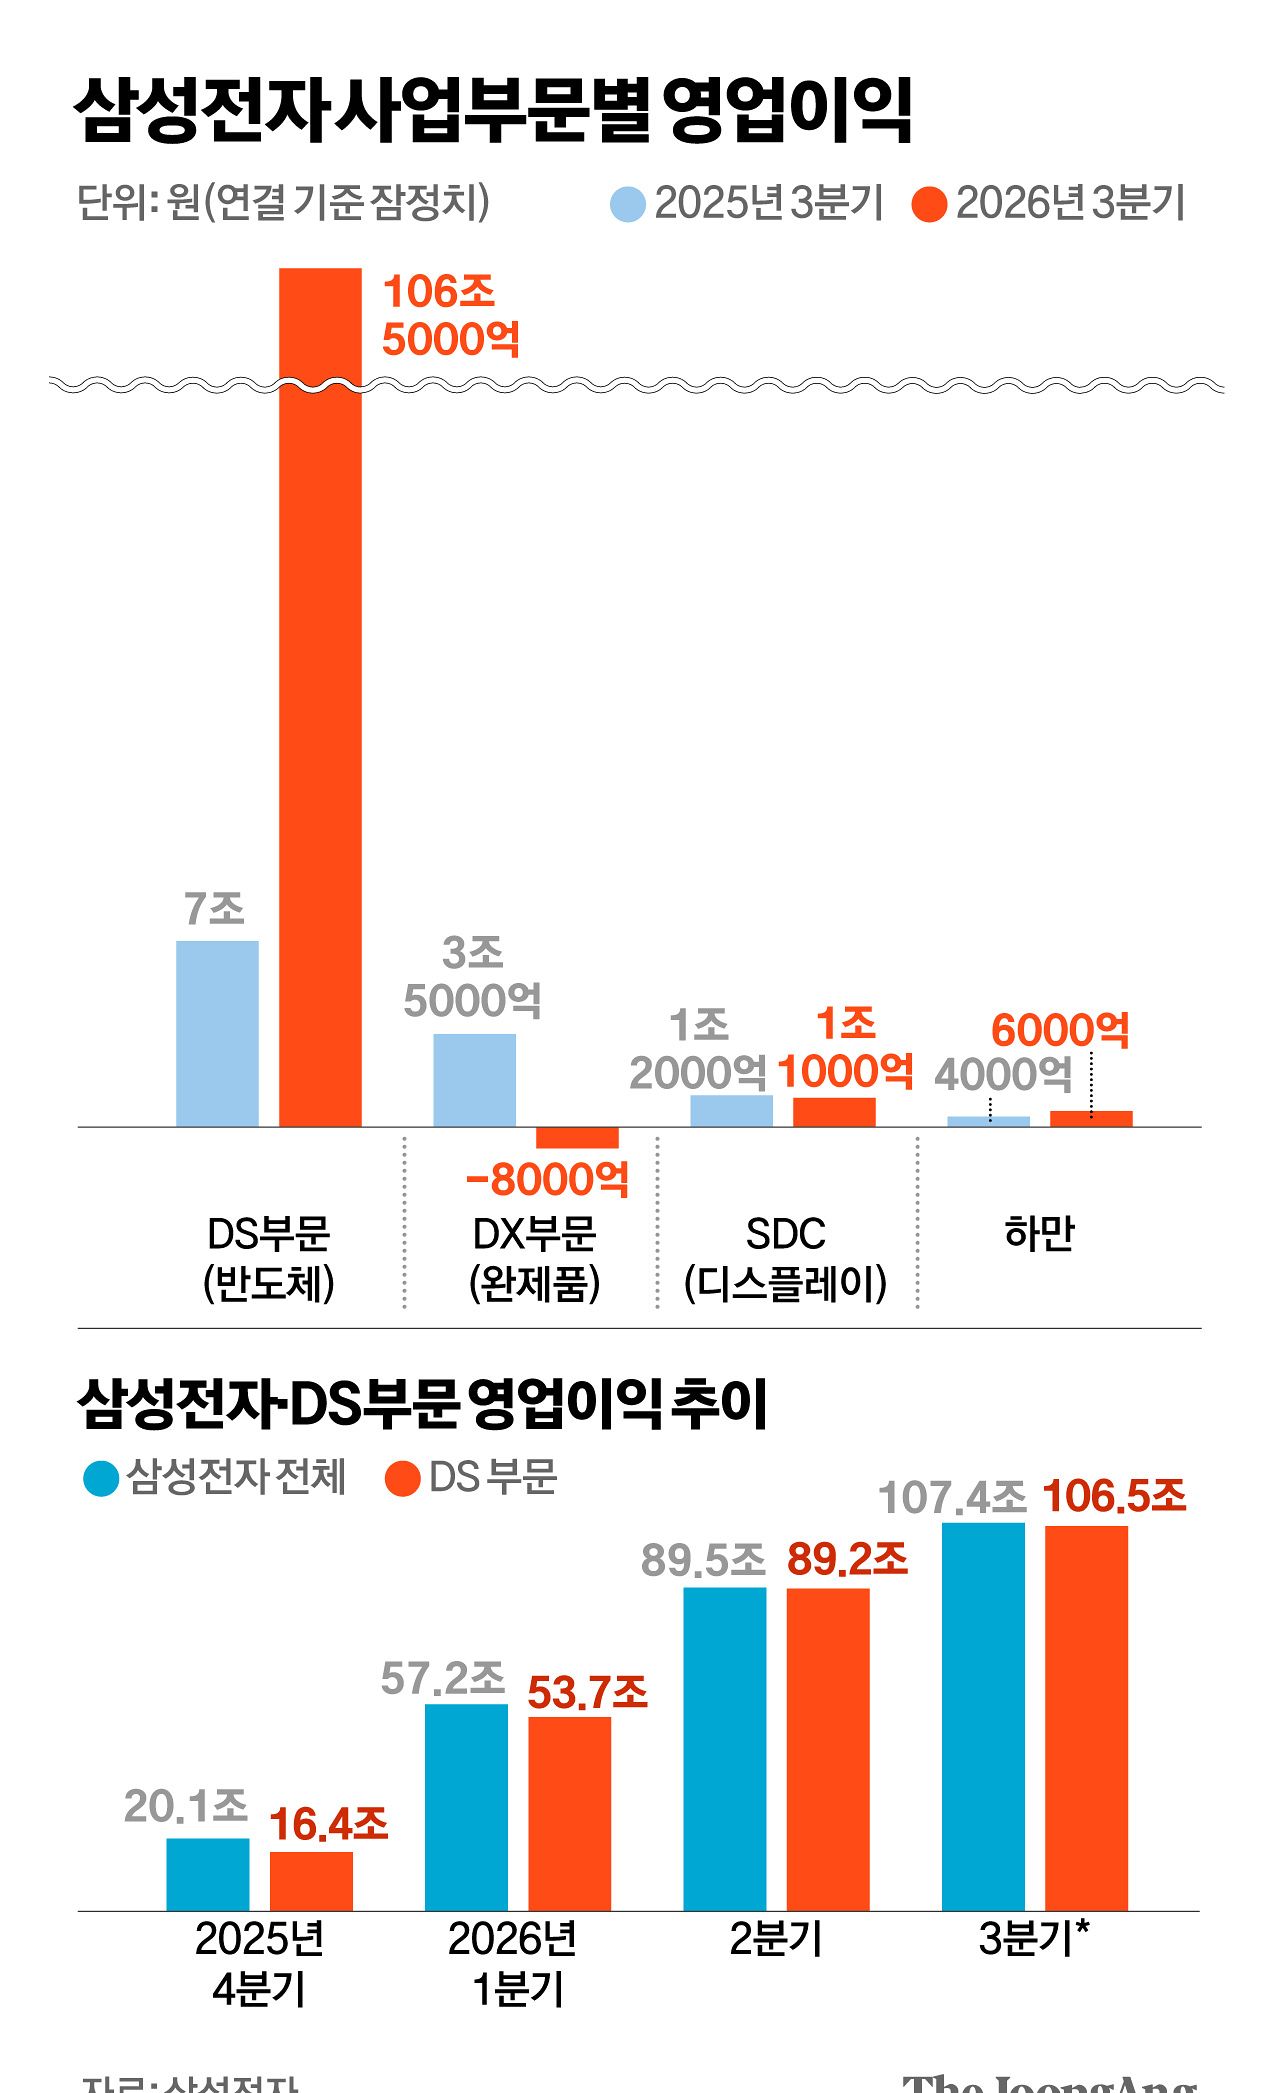
삼성전자가 글로벌 빅테크 중 최초로 분기 영업이익 100조원 고지를 밟았다. 인공지능(AI) 수요 폭발로 고대역폭메모리(HBM)가 ‘완판’ 행진을 이어가며 엔비디아·애플을 제치고 2분기 연속 테크 기업 이익 1위 자리를 수성했다. 29일 열린 콘퍼런스콜에서 박순철 삼성전자 최고재무책임자(CFO)는 “에이전트 AI 도입이 가속화하며 4분기에도 반도체 수요가 클 것”이라며 “기술력을 바탕으로 HBM4와 고성능 D램(DDR5) 판매를 확대해, 내년에는 올해를 뛰어넘는 실적을 거두겠다”고 말했다.
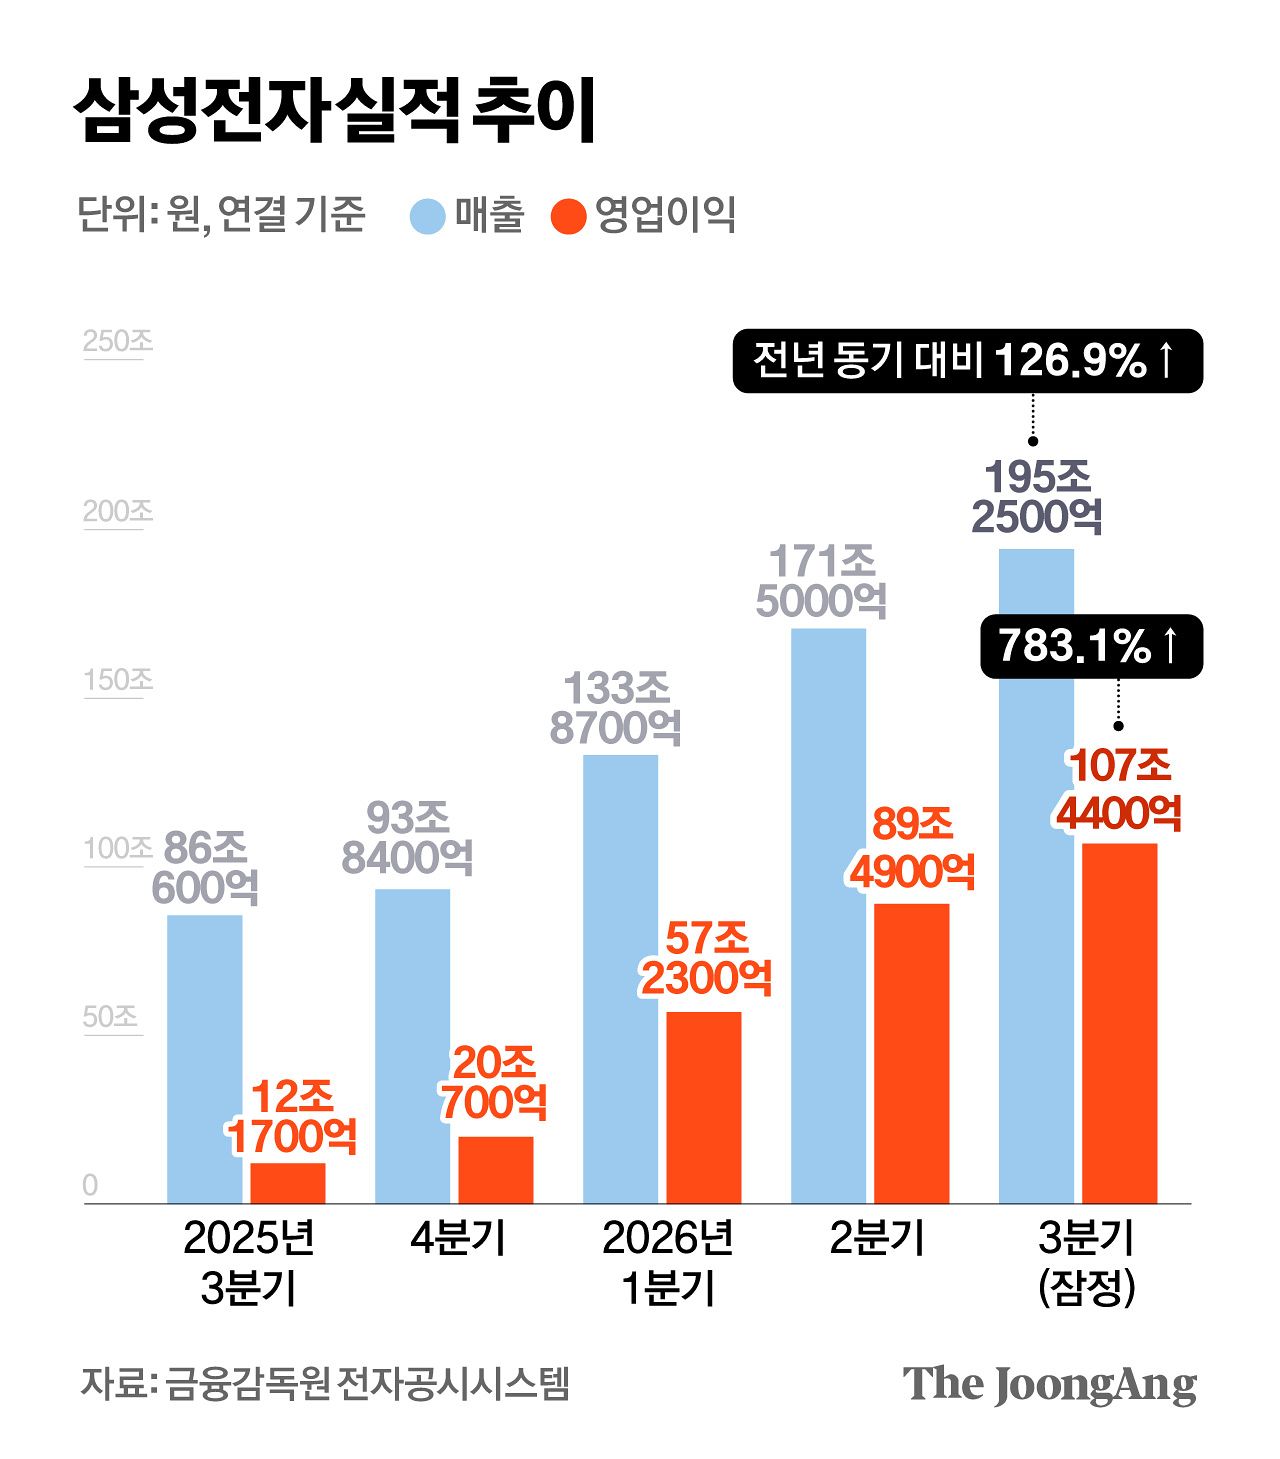
삼성전자는 3분기 연결 기준 매출 195조2532억원, 영업이익 107조4405억원을 기록했다고 29일 공시했다. 전년 동기 대비 매출은 126.9%, 영업이익은 783.1% 급증했다. 석 달간 매일 약 1조1700억원씩을 벌어들인 셈이다.
김경진 기자
미래 일감도 확보했다. 김재준 메모리사업부 부사장은 “이미 글로벌 대형 고객사 10곳과 다년 공급계약을 마쳤고, 다른 10곳과 마무리 협상 단계에 있다”며 “2027년 HBM 공급 물량은 목표 수준의 가격으로 이미 솔드아웃(완판)됐다”고 밝혔다. 이 수요가 기존 AI 서버를 넘어 모바일·전장·네트워크 분야로까지 확대되고 있어 2030년까지 생산능력의 70%를 장기계약으로 채우겠다는 목표다. 차세대 제품인 7세대 HBM4E 역시 내년 상반기 양산을 시작할 계획이다.
김경진 기자
호실적은 역대급 주주환원으로 이어진다. 삼성전자는 이날 3분기 30조원 규모(주당 4601원)의 현금배당을 결정했다고 밝혔다.
올해 책정된 전체 주주환원 규모는 90조~110조원 수준이다. 이미 집행된 배당액 35조원을 제외하면 아직 55조~75조원의 환원 재원이 남아있다. 삼성전자는 남은 재원의 상당 부분을 자사주 매입과 소각에 활용할 계획이다. 구체적인 차기 주주환원 정책과 2026년 잔여 재원의 최종 실행 방안은 내년 1월 말 이사회에서 확정 발표될 예정이다.
하지만 이날 거래소에서 삼성전자는 전 거래일 대비 4% 이상 내린 23만대에 거래 중이다. 장 초반 2.89%까지 오른 24만9000원까지 올랐으나 하락 전환했다. 세부실적 및 추가 주주환원이 투자자들의 눈높이에 못 미쳤을 가능성이 제기된다. 코스피 ‘대장주’가 하락 전환하면서 지수도 하락 전환했다.
김경미([email protected])