
‘분기 영업익 100조’ 삼성전자, 주주환원 실망감에 주가 ‘털썩’
서울 서초구 삼성전자 서초사옥. 뉴스1
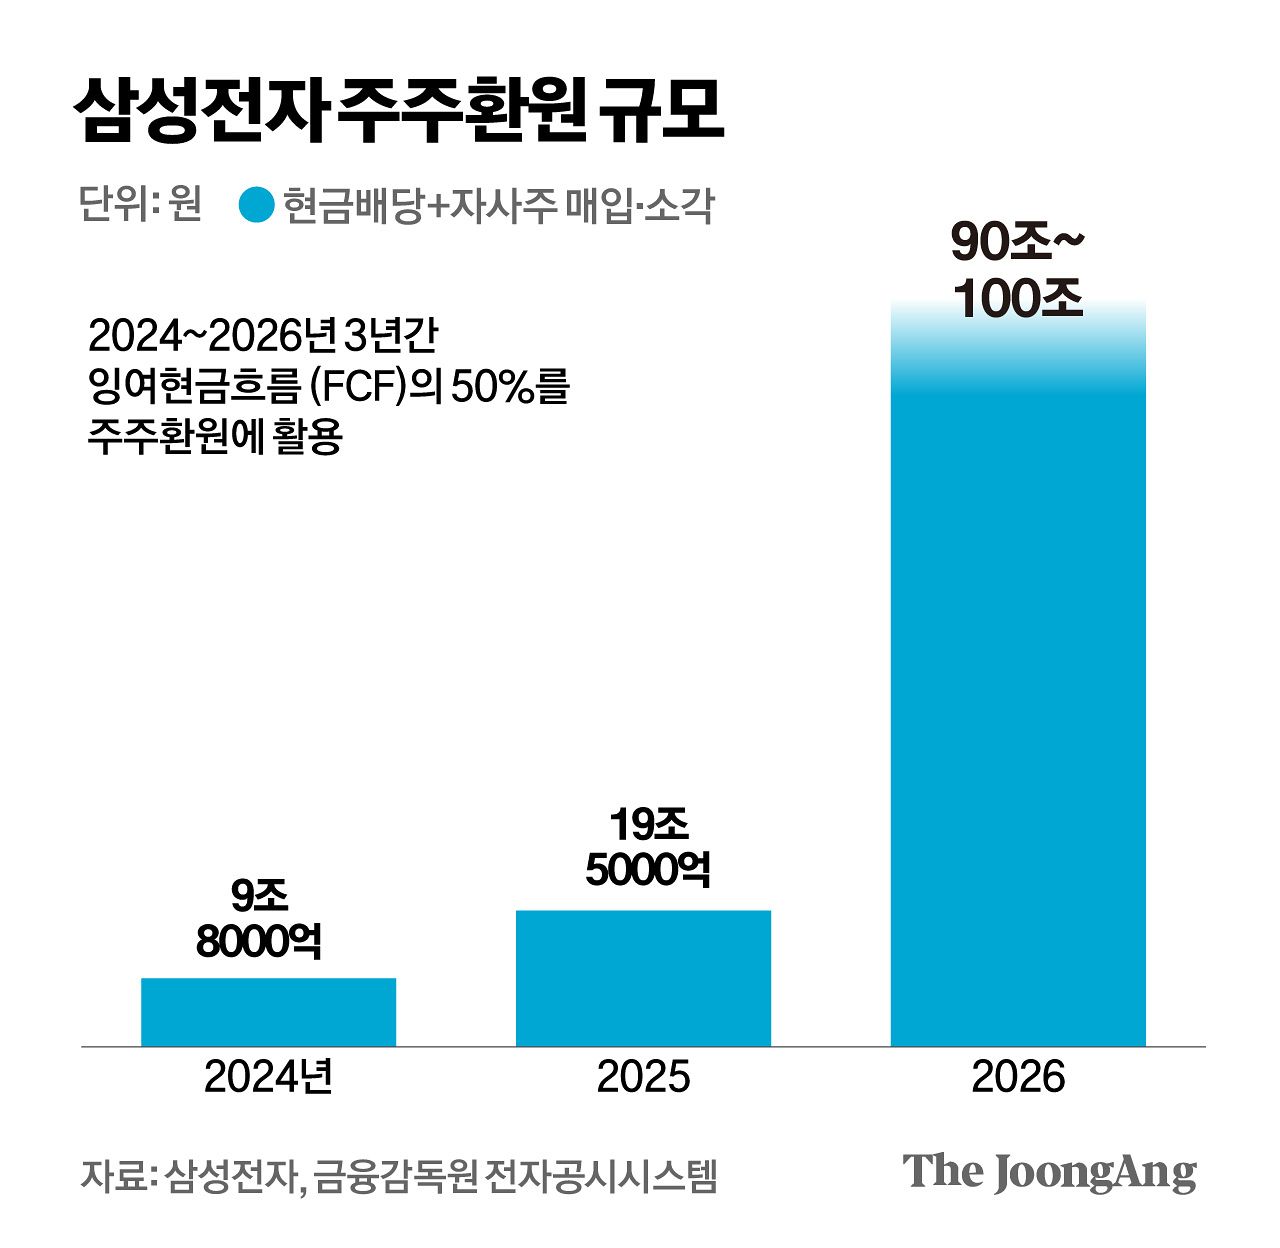
하지만 시장의 반응은 싸늘했다. 올해 3분기 누적 영업이익(254조원)이 SK하이닉스보다 40%가량 많은데도 주주환원 규모는 비슷한 수준에 그친 것이 원인으로 지목된다. 최대 110조원 규모의 주주환원 재원 중 남은 55조~75조원에 대한 구체적인 집행 계획을 밝히지 않은 점도 악재로 작용했다.
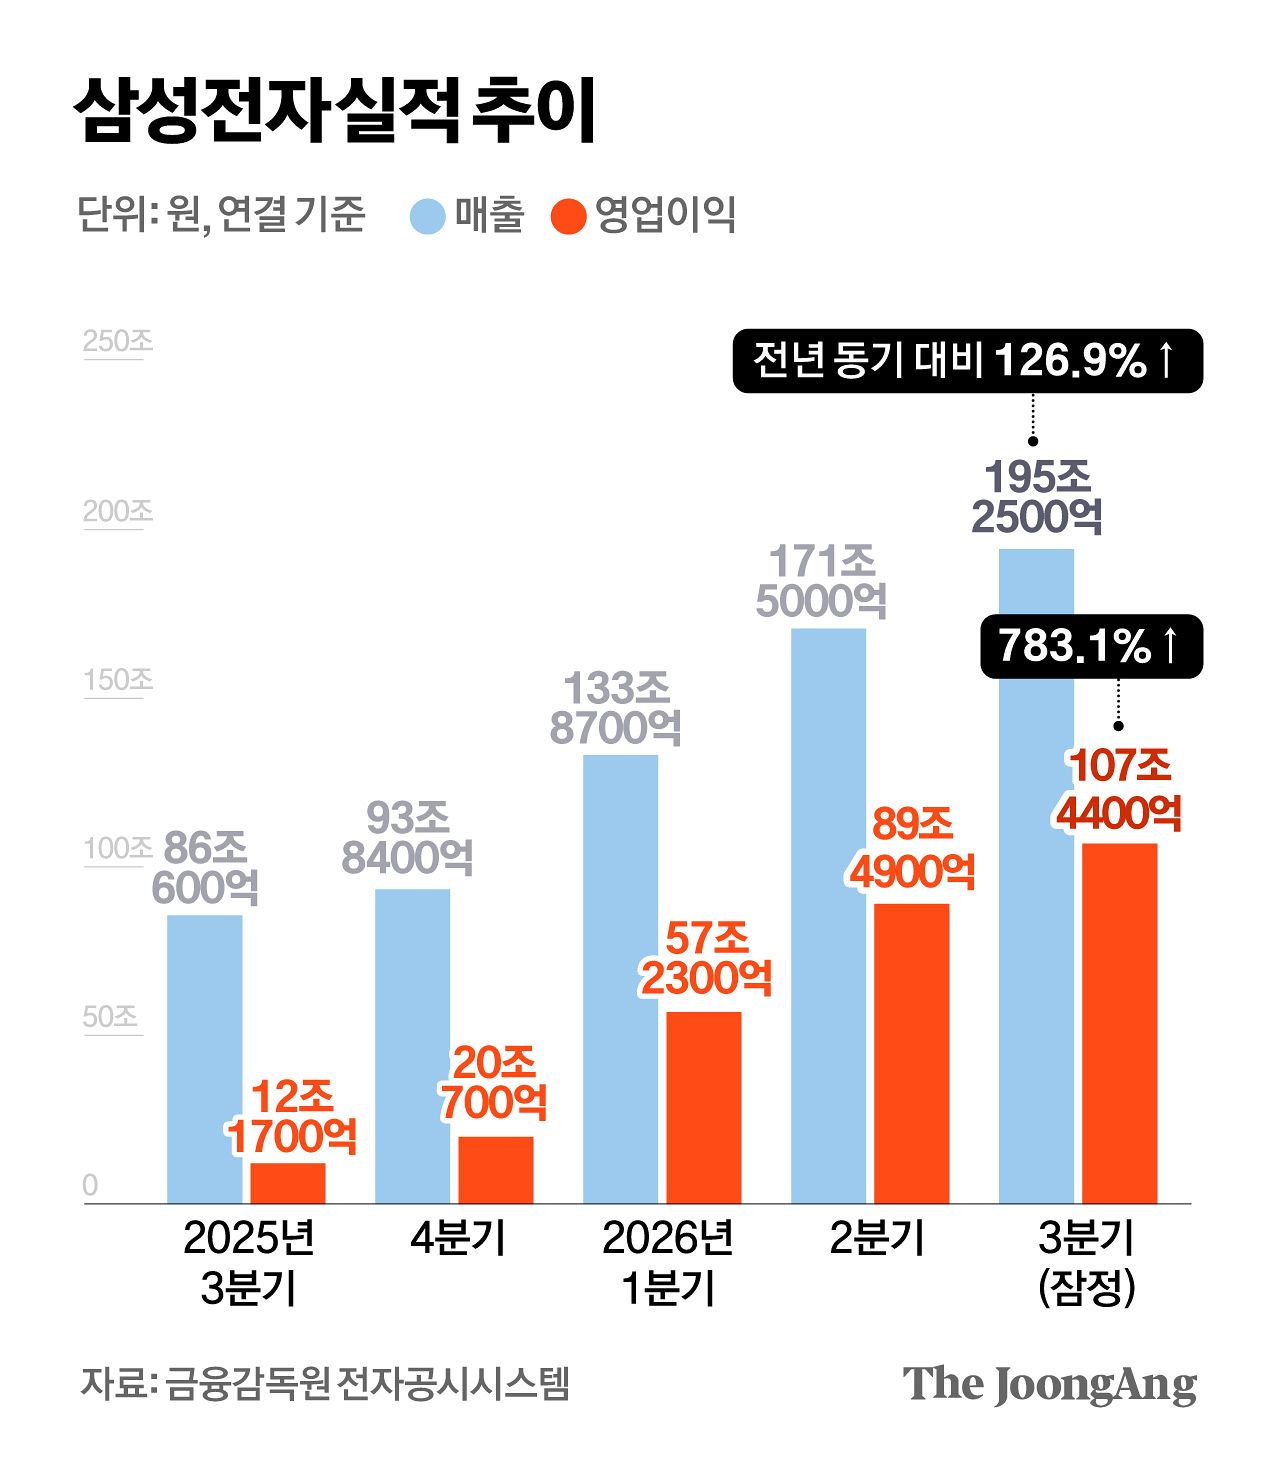
삼성전자는 3분기 연결 기준 매출 195조2500억원, 영업이익 107조4400억원을 기록했다고 29일 공시했다. 전년 동기 대비 매출은 126.9%, 영업이익은 783.1% 급증했다. 석 달간 매일 약 1조1700억원씩을 벌어들인 셈이다.
김경진 기자
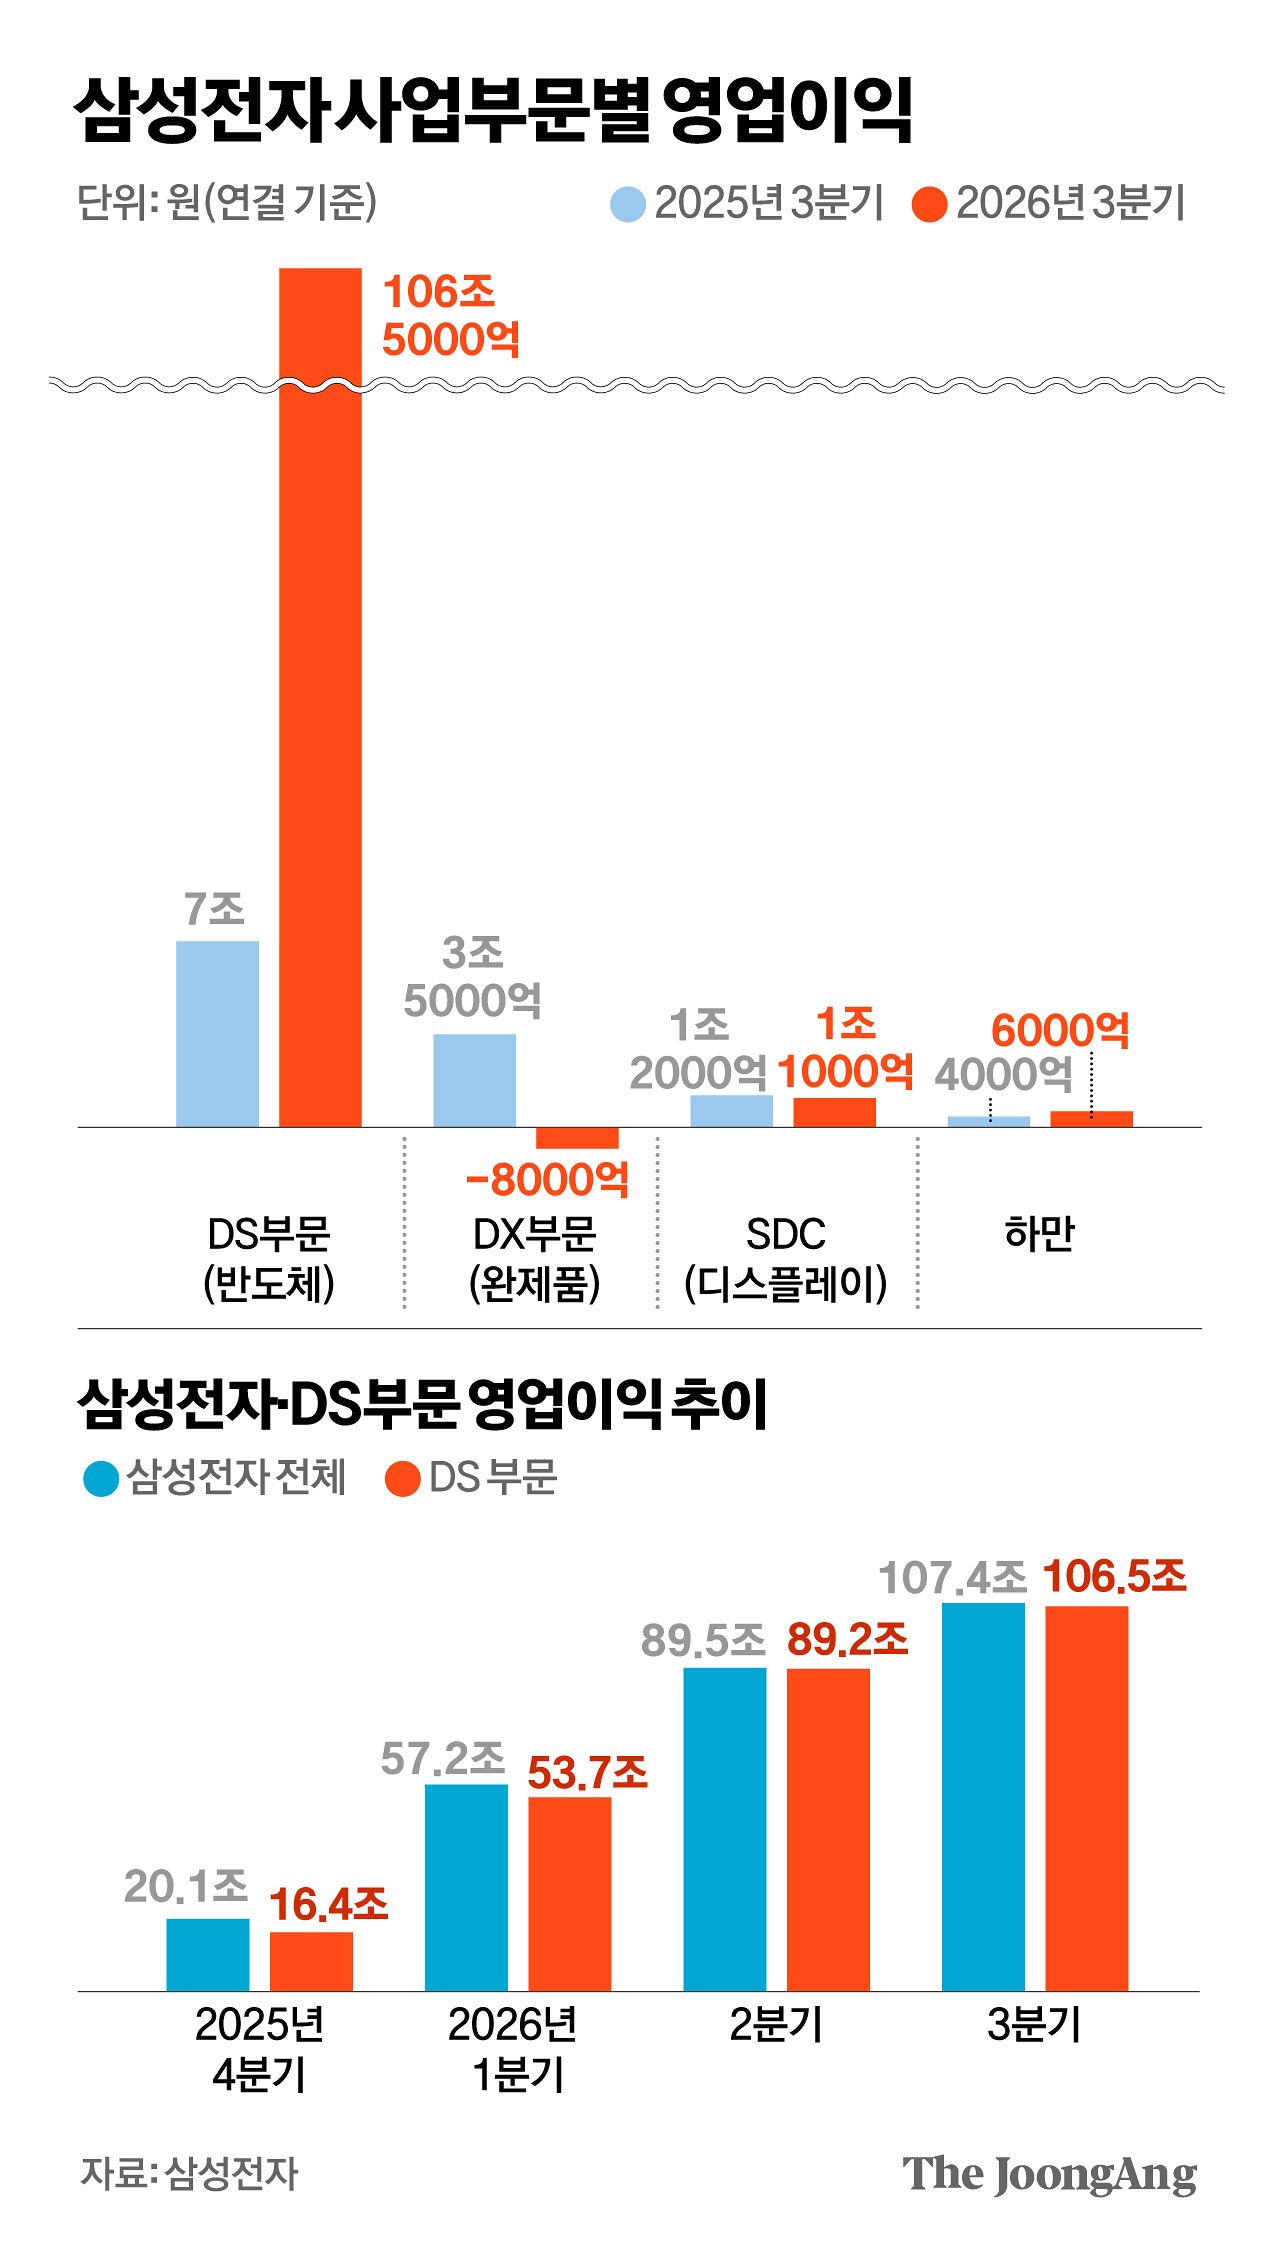
장기공급계약(LTA)으로 미래 수요도 확보했다. 김재준 메모리사업부 부사장은 “2028년에도 HBM 수급이 빠듯할 것”이라며 “내년 HBM 공급 물량은 목표 수준의 가격으로 이미 완판됐으며 주요 고객들의 추가 공급 요청이 계속 접수되고 있다”고 밝혔다. AI 서버 외에 모바일·전장(전자장비)·네트워크 분야까지 장기계약 수요가 확산되고 있어, 2030년까지 생산량의 60~70%는 다년 계약 고객에게 우선 공급할 계획이다. 김 부사장은 “현재 글로벌 대형 고객사 10곳과 다년 공급계약을 체결했고, 다른 10곳과 추가 협상을 진행 중”이라고 덧붙였다. 차세대 제품인 7세대 HBM4E는 내년 상반기 양산 예정이다.
김경진 기자
하지만 역대급 실적과 주주환원 발표에도 주가는 웃지 못했다. 이날 정규장에서 삼성전자는 전 거래일보다 4.13% 떨어진 23만2000원으로 마감했다. 이날 콘퍼런스콜이 시작된 오전 10시경 급락해 장중 6%까지 밀리기도 했다.
김영옥 기자
삼성전자의 실적 발표일마다 주가가 하락하는 ‘징크스’는 올해 1·4·7월에 이어 이번에도 반복됐다. 실적 눈높이만큼 주주환원에 대한 기대감도 높아지며 빚어진 결과다. 반면 전날 대규모 추가 주주환원책을 발표해 10% 급등했던 SK하이닉스는 이날도 2.62% 오른 152만6000원으로 장을 마쳤다.
김경미([email protected])