
메디케어 어드밴티지 310만명 ‘보험 갈아타야’
보험사 상품 폐지·지역 철수 잇따라
병원비·약값 부담 늘어 주의 필요
12월 7일까지 보장 조건 확인해야
내년 메디케어 어드밴티지 보험이 폐지돼 새 상품을 선택해야 하는 가입자가 전국적으로 최대 310만명에 달한다. 기존 보험이 유지되는 시니어도 병원비나 약값이 오를 수 있어 내년도 보장 내용을 꼼꼼히 확인해야 한다.
병원비·약값 부담 늘어 주의 필요
12월 7일까지 보장 조건 확인해야
특히 보험료가 저렴하다는 이유만으로 상품을 선택했다가는 병원 진료나 처방약 구입 때 예상보다 많은 돈을 낼 수 있어 주의가 필요하다.
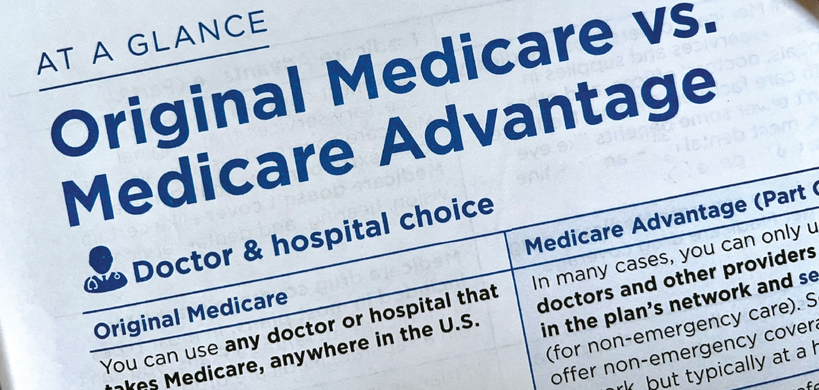
내년 메디케어 어드밴티지 보험상품 폐지로 전국 가입자 약 310만명이 새 보험을 선택해야 한다. 기존 보험을 유지하는 가입자도 병원비와 처방약 본인부담금이 오를 수 있어 주의가 필요하다. 메디케어 연례 가입 변경기간은 12월 7일까지다.
▶310만명 기존 보험 사라진다
비영리 보건정책 연구기관 KFF가 지난달 27일 발표한 분석에 따르면 올해 말 종료되는 메디케어 어드밴티지 보험 가입자는 약 310만명이다. 별도의 처방약 보험인 파트 D 가입자 120만명까지 포함하면 모두 430만명이 새 보험을 찾아야 한다.
보험사들이 의료비 부담이 크거나 수익성이 낮은 상품을 없애고 일부 지역에서 철수하기 때문이다. 휴매나, 유나이티드헬스케어, 애트나 등 대형 보험사도 상품을 정리하고 있다.
메디케어 어드밴티지는 민간 보험사가 운영하는 메디케어 상품이다. 진료와 입원, 처방약 보장을 한데 묶고 치과·시력·청력 등 추가 혜택을 제공하는 경우가 많다.
보험 선택 폭도 줄었다. 내년에 가입자가 고를 수 있는 처방약 포함 어드밴티지 상품은 평균 28개로 올해 32개보다 적다. 특히 시외 지역에서 보험사 철수가 두드러지고 있다.
▶보험료보다 병원비·약값 확인해야
보험료가 낮아져도 실제 의료비 부담은 커질 수 있다.
CNN이 업계 분석자료를 인용해 최근 보도한 내년 어드밴티지 보험의 연간 의료비 본인부담 상한은 평균 6603달러로 올해보다 9% 오른다. 가입자의 약 70%가 상한 인상을 겪을 전망이다.
본인부담 상한은 병원 진료를 많이 받더라도 가입자가 1년 동안 부담하는 의료비에 정해 놓은 한도다. 다만 보험료와 처방약 비용은 별도이며, 실제 한도는 가입한 상품에 따라 다르다.
처방약 부담도 늘어난다. KFF에 따르면 처방약 보장이 포함된 어드밴티지 상품의 평균 연간 공제액은 올해 360달러에서 내년 489달러로 오른다.
공제액은 보험 혜택에 따른 비용 분담이 시작되기 전에 가입자가 먼저 내야 하는 돈이다. 별도의 파트 D 처방약 보험은 내년 최대 공제액이 700달러다.
파트 D의 연간 본인부담 상한도 올해 2100달러에서 내년 2400달러로 높아진다. 다만 이 기준은 보험이 보장하는 처방약에 적용되며 병원 진료비와는 별개다.
▶기존 보험 없어지면 어떻게 하나
보험사가 상품을 폐지하면 가입자는 종료 안내문을 받게 된다.
다른 어드밴티지 상품을 선택하지 않으면 내년 1월부터 전통적 메디케어로 자동 전환된다. 이 경우 기존 보험에서 제공하던 치과·시력·청력 등 추가 혜택이 사라질 수 있다.
처방약 보험도 따로 가입해야 할 수 있다. 따라서 평소 복용하는 약이 많거나 정기적으로 병원을 방문하는 시니어라면 보장이 끊기지 않도록 미리 준비해야 한다.
전통적 메디케어로 돌아가는 경우 병원비 부담을 보완하는 메디갭 보험에 특별 가입할 권리가 생길 수 있다. 다만 가입 기한이 정해져 있어 확인이 필요하다.
▶12월 7일 마감, 무엇을 확인하나
메디케어 연례 가입 변경기간은 12월 7일까지다. 기존 보험이 폐지되는 가입자는 특별 변경기간을 이용해 내년 2월 28일까지 다른 상품을 선택할 수 있다.
보험이 유지되더라도 내년도 보장 조건은 꼼꼼히 살펴봐야 한다. 현재 이용 중인 주치의와 전문의에게 계속 진료받을 수 있는지, 복용 중인 약이 보험 적용 대상인지가 우선 확인할 사항이다. 보험료와 공제액, 진료비 본인부담금이 얼마나 달라지는지도 중요하다. 치과·안경·보청기와 일반의약품 구입 지원 등 추가 혜택의 축소 여부도 따져볼 필요가 있다.
보험사가 보낸 ‘연례 보장변경 안내서’를 올해 보장 내용과 비교하면 달라진 조건을 파악하는 데 도움이 된다. 다른 보험상품을 알아보려면 메디케어 공식 홈페이지(Medicare.gov)에서 거주지 우편번호와 복용 중인 약을 입력해 비교하면 된다.
가주 시니어들은 무료 상담기관 HICAP(800-434-0222)에서 보험 변경과 가입 절차에 대한 안내를 받을 수 있다.
안유회 객원기자