
고소득자도 은퇴 부담 쑥…"260만불 필요"
목표 금액 1년 새 26% 급등
실제 확보 자금은 절반 수준
장수·의료비·가족 부양 영향
실제 확보 자금은 절반 수준
장수·의료비·가족 부양 영향
그래프
그러나 실제 확보한 은퇴자금은 목표액의 절반 수준에 그쳐 고소득·고자산층도 은퇴 준비에 어려움을 겪는 것으로 나타났다.
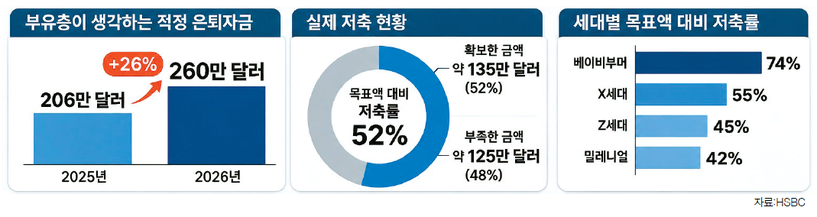
금융기관 HSBC의 조사에 따르면 부유층이 생각하는 적정 은퇴자금은 260만 달러로 1년 전 같은 조사보다 26% 증가했다고 USA투데이가 최근 보도했다. 이 액수는 일반인들이 생각하는 은퇴 필요자금의 약 두 배다.〈그래픽 참조〉
앞서 자산운용사 슈로더스가 실시한 조사에서 일반 미국인들이 편안한 은퇴를 위해 필요하다고 답한 금액은 평균 120만 달러였다.
이와 같은 흐름은 물가 인상과 의료비 상승으로 인한 당연한 결과일 수도 있지만, 일부 가정에는 은퇴 플랜 변경의 압박을 받을 수 있는 소재가 될 수 있다.
조사 결과 응답자들이 실제 저축한 은퇴자금은 목표액의 평균 52%에 불과했다. 목표액 260만 달러를 기준으로 단순 환산하면 약 135만 달러를 확보한 셈이다.
세대별로는 현재 은퇴를 했거나 막판 준비 중인 베이비부머가 목표액의 74%를 마련해 가장 높은 준비율을 보였다. X세대는 55%, Z세대는 45%, 밀레니얼 세대는 42%로 조사됐다. 특히 은퇴 시기가 가까워지는 X세대도 목표액의 절반가량밖에 확보하지 못한 것으로 나타났다.
은퇴 필요자금이 급증한 배경에는 인플레이션뿐 아니라 은퇴생활에 대한 인식 변화가 자리 잡고 있다.
HSBC에 따르면 응답자의 70%는 은퇴 생활 외에 다른 목표를 위해서도 자금을 마련하고 있었다. 은퇴 자체를 주요 재정 목표로 꼽은 비율은 43%였으며, 경력 전환이나 창업, 새로운 기술 습득 등 인생의 새로운 출발을 준비한다는 응답도 39%에 달했다. 자녀와 고령 부모를 경제적으로 지원하는 것이 중요하다는 응답은 37%였다.
기대수명 증가도 은퇴자금 부담을 높이는 요인이다. 응답자 10명 중 약 6명은 장수 가능성이 재정 계획에 영향을 미쳤다고 답했다. 31%는 장기 의료비와 간병비 등에 대비해 저축을 늘리고 있다고 밝혔다.
반면 현재의 건강과 생활 수준을 위해 지출을 확대한다는 응답은 23%, 여행이나 취미 등 경험에 돈을 쓰겠다는 응답은 22%였다.
전문가들은 일률적인 은퇴 목표액보다 개인의 생활 방식과 거주 지역, 은퇴 시기, 건강 상태, 예상 소득 등을 고려한 재정 계획이 중요하다고 강조했다. 은퇴 이후의 목표와 지출 구조가 달라지는 만큼 자금계획도 정기적으로 조정해야 한다는 설명이다.
HSBC의 라켈 오든 미국 자산관리 부문 책임자는 상당한 자산을 보유한 사람들에게도 편안한 은퇴생활을 유지하는 비용이 갈수록 높아지고 있다고 지적했다.
이와 같은 트렌드는 수명이 길어지고 관련 의료 비용이 상승하는 현재의 구조에서는 더욱 가속할 수밖에 없다는 것이 전문가들의 분석이다.
최인성 기자