
‘굿 크레딧’ 연간 수천불 절약…점수 따라 모기지 이자율 차이
·LA서 740점 이상이면 7.23%
680점보다 페이먼트 2256불↓
주택을 구입할 때 크레딧 스코어에 따라 모기지 이자 부담이 연간 수백 달러에서 수천 달러까지 차이 나는 것으로 나타났다. 특히 집값이 비싼 남가주와 북가주 대도시에서는 크레딧 관리가 주택 구매 비용을 연간 수천 달러 줄이는 중요한 수단이라는 분석이다.
680점보다 페이먼트 2256불↓
부동산 정보업체 질로(Zillow)에 따르면 지난 10월 신용점수 740점 이상인 주택 구매자에게 제시된 30년 고정 모기지 평균 이자는 7.23%였다. 반면 크레딧 스코어 680점 미만은 7.59%로 0.36%포인트 높았다. 중간 구간인 680~739점은 7.45%였다. 전국의 평균 주택가격인 36만4812달러를 기준으로 다운페이먼트 20%를 내는 경우 740점 이상 구매자의 월 페이먼트는 2584달러로 추산됐다. 반면 680점 미만은 2656달러로 월 72달러, 연간 864달러를 더 부담해야 했다. 〈표 참조〉
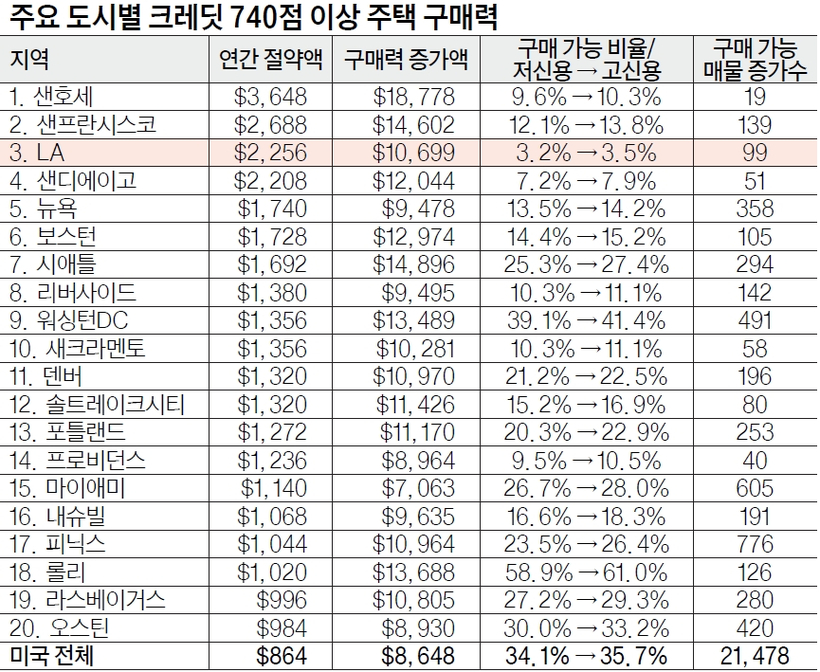
*2026년 10월 기준 연간- 절약액 내림차순 〈자료: 질로〉
비용 차이는 주거비용이 높은 가주 도시들에서 더욱 컸다.
전국 50대 대도시 가운데 산호세는 스코어가 낮은 구매자와 높은 구매자의 연간 페이먼트 차이가 3648달러로 가장 컸다. 이는 30년 동안 10만 달러가 넘는 액수다. 샌프란시스코는 2688달러, LA는 2256달러, 샌디에이고는 2208달러, 뉴욕은 1740달러로 나타났다.
크레딧 스코어는 주택 구매력에도 영향을 미쳤다. 전국 중간소득 가구를 기준으로 680점 미만인 경우 감당할 수 있는 주택가격은 30만8924달러였지만, 740점 이상이 되면 31만7572달러로 약 8650달러 높아졌다.
이는 전국적으로 약 2만1500개의 매물이 추가로 구매 가능한 가격대에 들어온다는 의미다.
다만 크레딧에 따른 금리 격차는 올해 들어 축소됐다. 지난 4월 최고·최저 스코어 구간의 금리 차이는 0.58%포인트였지만 10월에는 0.36%포인트로 올해 가장 낮은 수준을 기록했다.
질로는 크레딧 스코어 개선과 함께 여러 금융기관의 모기지 금리를 비교하는 것도 중요하다고 강조했다.
그러나 질로의 2026년 주택소비자 동향 보고서에 따르면 대출기관에 문의한 구매자의 62%는 단 한 곳에만 연락한 것으로 나타났다.
최인성 기자