최신기사
[부동산 이야기] 비싼 집값에도 집 사는 사람들
요즘 부동산 시장을 이야기할 때 빠지지 않는 말이 있다. 바로 “비싸다”는 것이다. 높은 집값에 모기지 이자까지 생각하면 지금 집을 사는 사람이 과연 있을까 싶지만, 실제 현장에서 바이어들을 만나보면 시장이 어렵다고 해서 모두가 구입을 포기하는 것은 아니다. 자신의 상황에 맞는 집을 찾는 사람들은 여전히 움직이고 있다. 그렇다면 지금 집을 사는 사람들은 어떤 사람들일까? 첫 번째는 더 이상 렌트비를 계속 지출하고 싶지 않은 사람들이다. 매달 수천 달러의 렌트를 내면서 언젠가는 내 집을 가져야겠다고 생각하다 결심하는 경우다. 물론 주택을 소유하면 모기지와 재산세, 보험, 유지보수 등 여러 비용이 발생한다. 하지만 렌트는 계약이 끝나면 다시 시작해야 하는 반면, 주택 소유는 시간이 지나면서 자신의 자산을 만들어 간다는 차이가 있다. 두 번째는 자녀를 둔 가족이다. 아이들이 성장하면 부모들은 집의 크기만 보는 것이 아니라 학교, 통학 거리, 안전한 동네와 주변 환경까지 함께 고려한다. 그래서 집값이 더 내려갈 때까지 기다리기보다 아이들이 안정적으로 생활할 수 있는 집을 찾는 선택을 하기도 한다. 세 번째는 투자자다. 투자자들은 현재 가격만 보는 것이 아니라 임대 수익과 지역의 성장 가능성, 장기적인 자산 가치 등을 종합적으로 판단한다. 그리고 또 한 부류는 오랫동안 기다리는 데 지친 사람들이다. 금리가 내려가면 사고, 가격이 내려가면 사고, 매물이 많아지면 사겠다고 기다리다 보면 몇 년이 지나가기도 한다. 사실 부동산 시장에는 모든 조건이 완벽해지는 순간이 존재하지 않는다. 금리가 낮으면 집값이 높을 수 있고, 집값이 조정되면 금리가 높을 수 있다. 결국 중요한 것은 시장의 모든 조건을 기다리는 것이 아니라 자신의 상황에서 무엇이 가장 중요한지를 결정하는 것이다. 부동산 일을 하면서 느끼는 것은 집을 사는 이유가 사람마다 정말 다르다는 것이다. 아이에게 방 하나를 만들어 주고 싶은 사람도 있고, 부모님과 가까이 살 집을 찾는 사람도 있다. 오랫동안 렌트를 살다가 이제는 자신의 이름으로 된 집을 갖고 싶다는 사람도 있다. 이런 이야기를 듣다 보면 부동산은 결국 숫자만의 문제가 아니라는 생각이 든다. 집값과 이자율, 다운페이먼트와 월 페이먼트도 중요하지만 그 집에서 앞으로 어떤 삶을 살 것인가 역시 중요하다. 부동산 시장은 계속 변한다. 가격도, 금리도 변한다. 하지만 변하지 않는 한 가지가 있다. 집은 결국 사람이 살아가는 공간이라는 사실이다. 우리는 집을 살 때 가격과 이자, 월 페이먼트와 미래의 가치 등을 계산한다. 결국 좋은 부동산 결정은 남들이 언제 샀는지, 언제 기다렸는지를 따라가는 것이 아니다. 내가 왜 집을 필요로 하는지 알고, 그 이유에 맞는 선택을 하는 것이다. ▶문의: (213) 254-7718 캐티리 / 드림 부동산부동산 이야기 집값 생활환경 부동산 시장 이자율 다운페이먼트 부동산 결정
2026.10.14. 21:30
집값 '학군 프리미엄' 35% 더 비싸다
자녀 교육을 위해 좋은 교육구를 찾아 집을 사려는 가정이 치러야 할 ‘교육구 프리미엄’이 상당한 것으로 나타났다. 특히 LA에서는 우수 교육구내 주택을 구입할 경우 중간소득 가구의 사실상 ‘연소득 전체’에 해당하는 금액을 매년 주거비로 부담해야 하는 것으로 조사됐다. 부동산업체 레드핀(Redfin)이 올해 1~6월 국내 81개 대도시권의 주택 거래를 분석한 결과, 평점 10점 만점에 8~10점을 받은 공립 고등학교 교육구 내 주택의 전국 중간가격은 58만달러였다. 전체 주택 중간가격 43만달러보다 15만달러 많아 35%나 비싼 것으로 나타났다. 문제는 집값보다 소득 대비 부담이다. 우수 교육구의 중간가격 주택을 감당하려면 연소득 약 15만9157달러가 필요한 것으로 분석됐다. 일반적인 중간가격 주택 구입에 필요한 11만7995달러보다 약 4만1000달러 많다. 국내 중간 가구소득은 8만7599달러에 불과하다. LA에서는 상황이 훨씬 심각하다. 중간소득 가구가 우수 교육구 주택을 구입할 경우 주거비가 소득의 무려 99%에 달하는 것으로 나타났다. 사실상 한 가구가 벌어들이는 돈을 거의 전부 주택에 쏟아부어야 한다는 의미다. 일반 주택도 LA에서는 소득의 72%가 필요하지만 우수 교육구로 들어가면 99%까지 치솟는다. 전국에서 주택 구입 부담이 가장 심각한 수준이다. 샌호세도 85%, 샌디에이고 81%, 오클랜드 74%에 달하는 등 캘리포니아 주요 도시들이 상위권을 휩쓸었다. 흥미로운 곳은 한인들이 많이 거주하는 오렌지카운티 애너하임이다. 애너하임 유니온교육구의 중간 주택가격은 132만5000달러로 전체 중간가격 125만달러보다 6% 비싼 데 그쳤다. 조사 대상 도시 가운데 사실상 가장 낮은 수준의 프리미엄이다. 이는 애너하임 지역 학교의 약 70%가 우수 교육구로 분류돼 전국에서 그 비율이 가장 높기 때문이라고 레드핀은 분석했다. 좋은 학교가 상대적으로 흔하다 보니 특정 교육구에 대한 희소성 프리미엄이 크지 않다는 것이다. 다만 기본적인 집값 자체가 워낙 높아 우수 교육구 주택의 소득 대비 부담률은 82%에 달했다. 전국적으로도 좋은 교육구 진입 장벽은 높았다. 중간소득 가구가 감당할 수 있는 우수교육구 매물은 전체의 13%, 즉 8채 중 1채 정도에 불과했다. 일반 주택의 경우 27.6%가 중간소득 가구의 구매 가능 범위에 들어왔다. 반면 교육구 프리미엄이 가장 높은 필라델피아에서는 우수 지역 주택이 60만달러로 지역 전체 중간가격 31만달러보다 93.5%나 비쌌다. 포트워스도 81.7%, 애크런 78%, 디트로이트 77.2%의 프리미엄을 기록했다. 결국 캘리포니아에서는 ‘좋은 교육구라 집값이 얼마나 더 비싼가’보다 이미 높은 집값을 감당할 수 있느냐가 더 큰 문제로 나타났다. 특히 LA의 소득 대비 99%라는 수치는 교육환경을 좇는 중산층 가정에 내 집 마련이 얼마나 멀어졌는지를 단적으로 보여준다. 최인성 기자프리미엄 집값 교육구 프리미엄 애너하임 유니온교육구 희소성 프리미엄 박낙희 학군 프리미엄 LA OC
2026.10.06. 23:46
집값 내리는 셀러들 는다… 바이어 협상력 커져
주택시장이 바이어 우위로 기울면서 남가주에서도 집값을 낮추는 셀러가 늘고 있는 것으로 나타났다. 부동산 중개업체 레드핀이 MLS 자료를 분석한 결과, 9월 20일까지 4주 동안 애너하임 지역에서 가격을 인하한 매물은 전체 매물의 19.5%를 차지했다. 전년 동기보다 3.2%포인트 높아진 수치다. LA의 가격 인하 매물 비율은 16.5%로 애너하임보다는 낮았지만 1년 전보다 2.1%포인트 상승했다. 리버사이드 지역은 17.8%로 전년 대비 1.7%포인트 높아졌다. 샌디에이고는 21.7%가 가격을 낮췄으며, 전년 동기와 비교해서도 2.9%포인트 상승했다. 전국적으로도 가격을 낮추는 셀러가 증가하고 있다. 같은 기간 전국의 주택 매물 가운데 21.1%가 가격을 인하했다. 지난해 같은 기간 19.8%보다 1.3%포인트 상승한 것으로, 레드핀이 관련 통계를 집계하기 시작한 2022년 이후 기준 가장 높은 수준이다. 다만 최근 시장 상황을 고려하면 가격 인하 매물의 증가 폭 자체는 크지 않다는 게 레드핀의 분석이다. 주택 구매 수요가 정체되고 경쟁 입찰이 줄어들면서 매물이 시장에 머무는 기간이 크게 늘어났지만, 가격 인하 비율은 그에 비해 상승 폭이 제한적이라는 것이다. 이는 부분적으로 원하는 가격을 받지 못하면 매물을 아예 거둬들이는 사례가 늘고 있기 때문으로 풀이된다. 셀러들이 시장에 내놓은 뒤 가격을 계속 낮추는 것 대신, 최근 수요와 금리 여건을 반영해 처음부터 현실적인 가격을 호가로 책정하는 셀러가 늘고 있는 것도 일조한 것으로 분석된다. 특히 7%를 웃도는 모기지 금리와 경제 불확실성, 장기간 시장에 남아 있는 매물 등이 가격 인하를 부추긴 것으로 보인다. 레드핀의 아사드 칸 선임 이코노미스트는 “지나치게 높은 가격을 제시하는 셀러들은 과거의 비교 매매 사례에 의존하거나 경쟁 입찰 가능성을 지나치게 낙관하는 경우가 있다”고 설명했다. 한편 바이어의 협상 여지는 여전히 큰 것으로 나타났다. 레드핀은 가격 인하 비율의 상승세가 제한적이라고 해서 바이어의 협상력이 약해진 것은 아니라고 분석했다. 특히 한 달 이상 시장에 머문 주택의 경우, 호가보다 낮은 가격을 제시하거나 수리비와 클로징 비용, 모기지 금리 인하 비용 등을 요구하는 바이어가 많아진 것으로 나타났다. 레드핀에 따르면 최근 주택 구매자의 절반 가까이가 셀러로부터 이 같은 인센티브 또는 특전을 받았다. 우훈식 기자집값 셀러 주택 매물 금리 인하 전체 매물
2026.10.05. 18:45
LA 집값 작년보다 4.3% 올랐다
주택시장이 바이어 우위로 빠르게 기울고 있는 가운데, LA를 비롯한 가주 주요 지역의 집값은 여전히 전년보다 높은 수준을 이어가고 있다. 부동산 정보업체 레드핀이 최근 발표한 8월 주택가격지수(RHPI)에 따르면 전국 단독주택 가격은 전년 동월 대비 3.7% 상승했다. 이는 최근 1년 사이 가장 높은 연간 상승률이다. 특히 LA 주택가격은 8월 전월보다 0.3% 하락했지만 전년 동월과 비교하면 4.3% 상승했다. 애너하임은 전월 대비 0.1%, 전년 대비 5.6% 각각 올랐다. 리버사이드는 한 달 새 0.7% 올라 남가주 주요 지역 가운데 비교적 강한 상승세를 보였으며 전년 대비로는 2.3% 상승했다. 샌디에이고는 전월 대비 0.2% 하락했지만 1년 전보다는 3.2% 높았다. 특히 북가주의 가격 상승세가 두드러졌다. 샌프란시스코는 전년 동월 대비 무려 12% 올라 전국 50대 대도시 가운데 상승률 1위를 기록했다. 샌호세도 전월 대비 0.9% 상승해 전국에서 가장 큰 월간 상승 폭을 기록한 지역 중 하나로 꼽혔다. AI 산업 성장과 고소득층 수요도 샌프란시스코 주택가격을 떠받치는 요인으로 지목됐다. 전국적으로는 매물 증가와 수요 부진이 동시에 이어지고 있다. 레드핀에 따르면 지난달 주택시장에는 매수자보다 매도자가 58% 많아 관련 집계 이후 가장 강한 바이어 마켓을 형성했다. 그럼에도 집값이 크게 떨어지지 않는 이유는 기존 주택 소유자들의 높은 에쿼티 때문으로 분석된다. 상당수 주택 소유자들이 집값을 큰 폭으로 낮춰 서둘러 매각해야 할 필요성이 크지 않아 가격의 하방 압력을 제한하고 있다는 분석이다. 천 자오 레드핀 수석 이코노미스트는 가격 상승세가 둔화하는 것은 매수자에게 긍정적인 변화라며 "매수자들은 원하는 주택을 고를 여유가 있고 가격 협상도 할 수 있다"고 밝혔다. 반면 매도자에 대해서는 시장 상황보다 지나치게 높은 가격을 책정할 경우 매물이 장기간 시장에 남아 결국 가격을 낮춰야 할 가능성이 있다며 처음부터 현실적인 가격을 설정하는 것이 중요하다고 강조했다. 우훈식 기자 [email protected]온라인 집값 바이어마켓 전년 동월과 샌프란시스코 주택가격 지난달 주택시장
2026.09.24. 10:56
[부동산 이야기] 집값, 시작이 중요하다
요즘 집을 팔려고 준비하는 셀러들과 상담하다 보면 가장 많이 듣는 말이 있다. “우리 동네에서 얼마에 팔렸는데, 우리 집은 그것보다 더 받을 수 있지 않을까요?” 집을 오랫동안 소유한 셀러라면 당연히 자신의 집을 조금이라도 더 좋은 가격에 팔고 싶은 마음이 있다. 특히 몇 년 전 집값이 빠르게 상승하던 시기를 경험했다면 높은 가격에 대한 기대가 남아 있는 것도 자연스럽다. 하지만 최근 부동산 시장은 조금씩 달라지고 있다. 이제는 셀러가 가격을 정하고 바이어가 따라오는 시장이 아니라, 바이어와 셀러가 서로 현실적인 가격을 찾아가는 시장으로 변하고 있다. 최근 국내 주택시장 자료를 보면 이러한 변화가 더욱 뚜렷하게 나타난다. 올해 7월 전국 중간 리스팅 가격은 지난해 같은 기간보다 낮아졌고, 시장에 나온 주택 가운데 가격을 내린 매물도 상당한 비중을 차지했다. 그렇다고 집이 팔리지 않는 것은 아니다. 오히려 처음부터 시장에 맞는 가격을 책정한 집들은 바이어들의 관심을 받고 계약으로 이어지고 있다. 제가 현장에서 느끼는 분위기도 비슷하다. 좋은 위치에 있고 관리가 잘된 집이라도 가격이 시장보다 높으면 바이어들은 쉽게 움직이지 않는다. 요즘 바이어들은 인터넷을 통해 주변 매물과 최근 거래 가격을 미리 확인하고 집을 보러 온다. 몇 년 전보다 훨씬 많은 정보를 가지고 있기 때문에 가격이 적절한지 아닌지를 빠르게 판단한다. 그래서 처음 시장에 나올 때의 가격이 더욱 중요해졌다. 셀러 입장에서는 “일단 조금 높게 내놓고 나중에 내리면 되지 않을까?”라고 생각할 수 있다. 하지만 이것이 항상 좋은 전략은 아니다. 집이 처음 시장에 나왔을 때가 가장 많은 관심을 받는 시기이기 때문이다. 새로운 매물이 올라오면 기다리고 있던 바이어들과 에이전트들이 동시에 관심을 갖는다. 그 중요한 시기에 가격이 너무 높으면 좋은 첫 기회를 놓칠 수 있다. 몇 주가 지나 가격을 내리더라도 바이어들은 “왜 아직 안 팔렸을까?”라는 생각부터 하게 된다. 반대로 처음부터 시장 상황에 맞는 가격으로 나온 집은 분위기가 전혀 다르다. 쇼잉이 많아지고 여러 바이어가 동시에 관심을 보이면 자연스럽게 경쟁이 생길 수 있다. 경우에 따라서는 오히려 셀러에게 더 좋은 조건의 오퍼가 들어오기도 한다. 결국 중요한 것은 가장 높은 가격으로 시작하는 것이 아니라 가장 좋은 결과를 만들어 낼 수 있는 가격으로 시작하는 것이다. 현재 모기지 금리도 여전히 6%대 중후반 수준에 머물러 있다. 바이어들은 높은 월 페이먼트를 감당해야 하기 때문에 예전보다 가격에 훨씬 민감해졌다. ▶문의: (714) 349-0505 제니스 박 / 콜드웰 뱅커 베스트 부동산부동산 이야기 시작 집값 집값 시작 요즘 바이어들 시장 상황
2026.09.02. 18:51
가주 주택 3채 중 1채가 100만불…이젠 ‘평범한 집’ 가격
과거 100만 달러가 넘는 주택은 저택이라 불릴 정도로 부의 상징으로 여겨졌지만, 이젠 평범한 단독주택조차 100만 달러를 넘어서는 시대가 된 것으로 나타났다. 전국부동산중개인협회(NAR)가 최근 발표한 보고서에 따르면, 지난 2024년 기준 가주의 소유주 거주 주택 3채 중 1채꼴인 31.3%가 100만 달러 이상으로 평가됐다. 이 같은 현상은 신규 주택 공급이 제한적이고 고용과 인구가 집중된 전국 대도시권을 중심으로 빠르게 일반화되고 있는 것으로 파악됐다. 100만 달러 이상 주택 비중이 가장 높은 곳은 하와이로 전체 주택의 약 40%에 달했으며, 워싱턴DC는 31.5%로 가주보다 소폭 높았다. 이어 워싱턴주는 전체 주택의 17.4%, 매사추세츠주는 15.5%, 뉴욕주는 13.6%가 100만 달러 이상의 가치를 기록했다. 전국적으로는 100만 달러 이상인 주택은 약 690만 채로 전체의 8%였다. 이조차 20년 만에 무려 4배로 늘어난 것이다. 최근 주택가격 상승 속도는 일반 물가상승률을 크게 앞질러왔다. 주택 가격은 주택시장의 가격 변동을 측정하는 케이스-실러 지수를 기준으로 2000~2026년 사이 225% 급등했다. 같은 기간 물가가 약 2배가 될 때 집값은 3배 이상으로 뛰었다. 이어 NAR는 100만 달러에는 못 미치지만 이에 준하는 주택을 포함하면 실제 비율은 집계된 수치보다 더 높을 수 있다고 지적했다. 주택시장에서 100만 달러라는 가격은 바이어들의 심리적 저항선이며, 이 가격 바로 밑으로 매물이 몰리는 ‘가격 군집(price bunching)’ 현상이 나타난다는 설명이다. 주택의 실제 가치가 100만 달러이더라도 셀러가 의도적으로 가격을 100만 달러보다 낮게 책정하는 경우가 많다는 것이다. 이는 실제 거래에서도 확인된다. NAR의 자료에 따르면, 지난 2015년 이후 100만 달러 직전 가격대에서 판매된 주택은 100만 달러 직후 가격대에서 거래된 주택보다 2.4배 많았다. 99만9000달러 매물 등 사실상 100만 달러와 다름없는 주택의 수를 포함하면 실제 바이어들이 체감하는 비율은 훨씬 높을 것으로 예상된다. 한편 이처럼 집값과 물가가 매년 가파르게 상승하면서 주택 마련에 대한 부담은 가중될 전망이다. NAR의 로렌스 윤 수석 이코노미스트는 지난 1990년 샌프란시스코의 중간 주택가격이 약 25만 달러였다는 점을 근거로 들며, 전국의 중간 주택가격이 오는 2050년 100만 달러를 넘어설 것으로 예상했다. 지난달 전국 기준 일반적인 주택가격은 약 43만 달러에 불과했다. 우훈식 기자주택 기준 최근 주택가격 중간 주택가격 신규 주택 집값 100만불 박낙희 가주 LA
2026.08.28. 0:46
LA는 식고 OC는 올랐다…남가주 주택시장 엇갈려
주택시장이 모기지 금리 부담에 다시 주춤하는 가운데 LA카운티는 집값과 거래량이 감소한 것으로 나타났다. 가주부동산중개인협회(CAR)가 지난 17일 발표한 7월 주택시장 자료에 따르면 LA카운티의 기존 단독주택 중간가격은 88만8120달러로 집계됐다. 이는 지난해 7월 91만1360달러와 비교해 2.6% 낮은 것이다. 거래도 위축됐다. LA카운티의 7월 단독주택 판매는 지난해 같은 달과 비교해 0.9% 줄었다. 가주 전체의 거래량이 전년 대비 1.1% 증가하며 4개월 연속 증가세를 기록한 것과 대비된다. 높은 모기지 금리가 바이어의 구매력을 압박하는 상황에서 90만 달러 안팎의 높은 집값이 수요 회복을 제한하고 있는 것으로 풀이된다. 7월 모기지 금리는 평균 6.54%를 기록했으며 월말에는 한때 최근 12개월 사이 최고 수준까지 상승했다. 이후 금리가 3주 만의 최저 수준으로 내려왔지만, 여전히 6%대 후반의 높은 수준을 유지하고 있다. 반면 수요가 꾸준한 오렌지카운티는 LA와 다른 양상을 보였다. 7월 단독주택 중간가격은 147만5000달러로 지난해 7월 140만 달러와 비교해 5.4% 상승했다. 거래량 역시 전년 동월보다 0.6% 늘었다. LA와 달리 가격과 거래량 모두 상승세를 유지한 셈이다. 주 전체로 봤을 땐 가주의 기존 단독주택 판매는 계절조정 연율 기준 26만3170채로 지난해 7월 26만250채보다 1.1% 증가해 전년 동월 대비 4개월 연속 증가세를 이어갔다. 가주의 기존 단독주택 중간가격은 7월 88만7680달러로 지난해 7월 88만5180달러와 비교하면 0.3% 올라 전년 대비 가격은 3개월 연속 상승했다. 하지만 지난 5월만 해도 3.1%였던 연간 가격 상승률이 0%대로 둔화하면서 주택가격의 상승 동력이 약해진 모습이었다. 주택가격 상승세가 둔화한 데는 고가주택 거래 비중 감소도 영향을 미쳤다. 전체 거래에서 100만 달러 이상 주택이 차지하는 비중은 5월 사상 최고인 38.5%까지 올라갔지만 6월 36.9%, 7월에는 35.5%로 낮아졌다. 한편 CAR는 7월 시장이 높은 모기지 금리와 경제·금융시장 불확실성의 영향을 받았지만, 매물 공급이 개선되고 최근 모기지 금리가 고점에서 내려온 점은 가을 비수기로 접어드는 시장에 긍정적인 요인이 될 수 있다고 전망했다. 우훈식 기자7월 가주 주택시장 동향 집값 거래 거래량 모두 단독주택 중간가격 주택가격 상승세
2026.08.19. 0:06
[부동산 이야기] 고금리에도 버티는 집값
최근 부동산 시장에서 가장 많이 받는 질문이 있다. “금리가 이렇게 높은데 왜 집값은 아직도 안 떨어지나요?” 사람들은 금리가 오르면 집값도 내려갈 것이라고 생각한다. 실제로 금리가 오르면 대출 부담이 커지고 집을 살 수 있는 사람이 줄어들기 때문에 집값도 함께 하락하는 것이 일반적인 경제 원리다. 하지만 최근 국내 부동산 시장은 우리가 알고 있던 공식대로 움직이지 않고 있다. 30년 고정 모기지 금리는 최근 다시 6% 후반까지 오르며 높은 수준을 유지하고 있지만, 주택 가격은 예상만큼 크게 하락하지 않고 있다. 일부 지역에서는 여전히 좋은 매물이 빠르게 거래되고 있다. 왜 이런 현상이 나타나는 것일까? 가장 큰 이유는 주택 공급 부족이다. 집을 사고 싶은 사람은 여전히 많지만, 시장에 나오는 매물은 충분하지 않다. 특히 가주는 오랫동안 공급이 수요를 따라가지 못했고, 이러한 구조적인 문제가 지금도 이어지고 있다. 또 하나 중요한 이유는 기존 집주인들의 움직임이다. 많은 집주인들은 몇 년 전 3% 안팎의 낮은 금리로 집을 구입하거나 재융자를 했다. 집을 팔고 다른 집으로 이사하면 높은 금리로 대출을 받아야 하기 때문에 이사를 미루는 경우가 많다. 이처럼 매물이 부족한 상황에서는 바이어가 줄어들더라도 집값이 쉽게 내려가지 않는다. 최근 만난 한 고객도 자녀들이 모두 독립해 작은 집으로 옮기고 싶어 했지만, 현재의 낮은 모기지 금리를 포기하기 어려워 이사를 미루기로 결정했다. 이러한 사례는 특별한 이야기가 아니다. 바이어들의 생각도 조금씩 달라지고 있다. 예전에는 “금리가 더 내려가면 사겠다.”며 기다리는 분들이 많았지만, 요즘은 좋은 집을 여러 번 놓친 뒤 “금리는 나중에 조정할 수 있지만 좋은 집은 다시 나오지 않는다.”며 결정을 내리는 경우도 늘고 있다. 지금의 부동산 시장은 금리 하나만으로 설명하기 어렵다. 금리뿐 아니라 주택 공급, 지역 경제, 그리고 소비자들의 심리가 함께 시장을 움직이고 있기 때문이다. 금리 숫자만 바라보기보다 자신의 재정 상황과 장기적인 계획에 맞는 판단이 중요하다. 부동산 시장은 언제나 변화한다. 좋은 입지의 부동산은 시간이 지나도 꾸준히 그 가치를 인정받아 왔다. 부동산은 타이밍도 중요하지만, 더 중요한 것은 충분한 준비와 올바른 판단이라는 사실을 기억했으면 한다. ▶문의: (714) 349-0505 제니스 박 / 콜드웰 뱅커 베스트 부동산부동산 이야기 고금리 집값 부동산 시장 모기지 금리 금리 숫자
2026.08.05. 18:32
[부동산 이야기] 집값도 건강도 위협하는 곰팡이
집은 우리가 가장 편안하게 쉬는 공간이지만, 관리가 제대로 되지 않으면 눈에 보이지 않는 위험 요소가 생길 수 있다. 그중 하나가 바로 MOLD(곰팡이)이다. 집에서 발생하는 MOLD의 가장 흔한 원인은 물이다. 예를 들어 갑작스러운 파이프 파열, 온수기 누수, 지붕 누수, 세탁기 호스 파손, 에어컨 배수 문제 등으로 인해 집 내부에 물이 침투하면 짧은 시간 안에도 MOLD가 성장할 수 있는 환경이 만들어진다. 일반적으로 물 사고가 발생하면 가장 먼저 해야 할 일은 ‘물이 더 이상 퍼지지 않도록 원인을 차단하는 것’이다. 이후 사진과 영상으로 피해 상황을 기록하고, 보험회사에 신속하게 연락하여 CLAIM을 접수하는 것이 중요하다. 이후 전문 업체가 투입되어 다음과 같은 과정을 진행한다. 첫 번째, ‘물 제거’로 바닥, 벽, 카펫 등에 스며든 물은 전문 장비로 제거한다. 둘째, ‘건조 과정’으로 산업용 팬과 제습기를 사용해 벽 내부와 바닥 아래까지 완전히 건조시킨다. 셋째, ‘곰팡이 점검’으로 필요한 경우 MOLD 전문 업체가 공기 검사 또는 표면 검사를 통해 MOLD 종류와 오염 범위를 확인한다. 넷째, ‘곰팡이 제거’로 오염된 건축 자재(드라이월, 단열재, 카펫 등)는 제거하고, 전문적인 방법으로 곰팡이를 제거한다. 보험은 일반적으로 갑작스럽고 우연한 사고로 발생한 물 피해는 보상 대상이 될 수 있지만, 오랫동안 방치한 누수나 관리 부족으로 발생한 문제는 보상에서 제외될 가능성이 있다. 여름철 집 안에서 곰팡이가 잘 생기는 첫 번째 장소로는 ‘욕실’이다. 샤워 후 발생하는 습기와 환기 부족으로 인해 가장 흔하게 곰팡이가 발생하는 곳이다. 샤워 커튼, 실리콘 코킹 주변, 천장 모서리 부분을 자주 확인해야 한다. 두 번째는 에어컨 주변으로 에어컨 필터가 오래되거나 배수관이 막히면 물이 고이고 곰팡이가 발생할 수 있다. 특히 에어컨 내부 코일과 드레인 팬 주변은 정기적인 점검이 필요하다. 세 번째로 주방 싱크대 아래는 작은 누수도 쉽게 발견되지 않는 곳이다. 네 번째로는 세탁기 연결 호스, 배수관 문제로 인해 물이 새는 경우가 많으며, 벽 뒤쪽까지 피해가 진행될 수 있다. 다섯 번째는 창문 주변과 벽 모서리로 온도 차이로 인해 결로(CONDENSATION)가 발생하면 창틀 주변과 벽 모서리에 곰팡이가 생길 수 있다. 평소 곰팡이를 예방하는 방법으로는 실내 습도를 약 30~50% 수준으로 유지하고, 욕실 사용 후 충분히 환풍시켜 주며, 에어컨 필터를 정기적으로 교체하고, 공기 순환을 시키는 것들을 추천한다. 작은 표면의 곰팡이라도 원인이 습기인지 먼저 확인해야 하며, 반복적으로 발생하거나 넓은 면적에 퍼져 있다면 전문적인 평가와 제거 과정이 필요하다. ▶문의: (213) 254-7718 캐티 리 / 드림부동산부동산 이야기 곰팡이 집값 곰팡이 점검 곰팡이 제거 mold 전문
2026.07.29. 19:31
한인타운 집값 내리자 거래 살아났다…상반기 12% 증가
올 상반기 한인타운의 부동산 시장이 바이어마켓으로 본격 전환되면서 주택 가격이 전반적으로 하락, 여전히 높은 금리에도 불구하고 거래량이 살아났다. 단독주택과 콘도 거래가 증가하면서 전체 시장은 지난해보다 활기를 띤 모습이었다. 지난 1월부터 6월까지 LA한인타운에서 거래된 단독주택, 콘도, 임대수익용 주택은 총 418채로, 지난해 같은 기간의 373채보다 12% 증가했다. 특히 콘도 거래가 큰 폭으로 늘며 전체 거래 증가를 이끌었다. 〈표 참조〉 이는 본지가 드림부동산(대표 케네스 정)이 제공한 자료를 토대로 2026년과 2025년 상반기 LA한인타운 주택 매매 현황을 분석한 결과다. 한인 부동산 업계는 “시장 금리에 적응한 실수요자들이 움직이기 시작했다. 가격 조정이 이어지면서 구매자들의 진입 부담도 일부 완화됐다”고 분석했다. ▶단독주택(SFR) 올 상반기 한인타운에서 거래된 단독주택은 총 182채로 지난해의 172채보다 6% 증가했다. 중간 거래가는 171만2685달러로 지난해 상반기 179만5000달러보다 5% 하락했으며, 스퀘어피트당 평균 거래가 역시 867.52달러로 지난해(902.77달러) 대비 4% 낮아졌다. 거래는 더욱 빠르게 이뤄졌다. 평균 거래일은 36일로 지난해 38일보다 4% 감소했다. ▶콘도·임대수익용 콘도 시장은 거래가 크게 늘었다. 지난 상반기 거래된 콘도는 139채로 지난해 105채보다 32% 증가했다. 중간 거래가는 70만2483달러로 지난해 74만917달러 대비 5% 하락했다. 평균 거래일은 62일로 지난해 52일보다 19% 증가했는데, 시장이 바이어마켓으로 전환되면서 구매자들의 가격 협상력이 높아져 거래 기간이 길어진 것으로 분석된다. 임대수익용 주택은 거래량이 지난해와 거의 비슷했다. 상반기 거래 건수는 97채로 지난해의 96채보다 1% 증가했다. 중간 거래가는 145만7500달러로 지난해 162만584달러 대비 10% 하락했다. 스퀘어피트당 평균 거래가 역시 364.97달러로 지난해(390.67달러)보다 7% 낮아졌다. 케네스 정 드림부동산 대표는 “투자용 부동산은 여전히 금리와 경제 여건에 민감하게 반응하고 있지만, 실수요 중심의 단독주택과 콘도 시장은 점차 활기를 되찾은 모습”이라고 말했다. 이번 LA한인타운 주택 거래 동향 조사는 우편번호 90004, 90005, 90006, 90010, 90019, 90020, 90036 지역을 대상으로 했다. 따라서 다른 한인타운 내 주택 거래 동향과는 차이가 있을 수 있다. 우훈식 기자전년비 집값 상반기 la한인타운 중간 거래가 평균 거래일
2026.07.29. 18:01
집값 부담 최악 도시는
LA카운티와 오렌지카운티가 미국에서 가장 주거비 부담이 큰 대도시권으로 조사됐다. 남가주뉴스그룹의 조너선 라스너 칼럼니스트는 최근 질로(Zillow) 주택 데이터를 분석한 결과, LA·오렌지카운티가 미국 50개 주요 대도시권 가운데 주택 구입 부담이 가장 큰 지역으로 나타났다고 밝혔다. 이번 평가는 ▲두 가족 이상이 한집에 함께 거주하는 비율 ▲구입 가능한 가격대의 매물 비중 ▲임대료가 소득에서 차지하는 비율 등을 종합해 산정했다. LA·오렌지카운티에서는 가구의 약 9%가 다른 가족과 함께 거주하고 있는 것으로 나타났다. 이는 전국에서 네 번째로 높은 수준이다. 특히 5월 기준 주택 매물 가운데 일반 가정이 감당할 수 있는 수준의 매물은 전체의 5%에 불과했다. 이는 전국 주요 도시권 가운데 가장 낮은 비율이다. 분석에서는 주택 구입 비용이 가계 소득의 30%를 넘지 않는 경우를 ‘감당 가능한 주택’으로 분류했다. 임차인들의 부담도 컸다. LA·오렌지카운티 주민들은 소득의 34%를 임대료로 지출해 전국에서 세 번째로 높은 수준을 기록했다. 샌디에이고는 전국에서 두 번째로 주거비 부담이 큰 지역으로 조사됐다. 가구의 9.5%가 다른 가족과 함께 살고 있었으며, 감당 가능한 매물 비중은 10%, 임대료는 소득의 31%를 차지했다. 캘리포니아의 높은 주거비 부담은 남가주에만 국한되지 않았다. 샌호세는 전국 4위, 샌프란시스코는 5위를 기록했다. 인랜드 엠파이어는 뉴욕과 공동 6위, 새크라멘토는 8위에 올랐다. 주거비 부담이 가장 큰 8개 대도시권 가운데 6곳이 캘리포니아에 위치했으며, 나머지 두 곳은 보스턴(3위)과 뉴욕(공동 6위)이었다. 조사에 따르면 캘리포니아 6개 주요 도시권의 감당 가능한 주택 매물은 평균 14%로 전국 평균인 35%를 크게 밑돌았다. 또 두 가족 이상이 함께 거주하는 가구 비율은 9%로 전국 평균(6%)보다 높았다. 반면 미국에서 가장 주택 부담이 적은 지역은 세인트루이스로 조사됐다. 전체 매물의 59%가 일반 가정이 감당할 수 있는 수준이었으며, 임대료 부담도 소득의 20%에 그쳤다. 온라인 속보팀집값 최악 주요 대도시권 대도시권 가운데 주택 매물
2026.07.24. 10:51
집값<다운페이먼트> 3%만 있으면 내집 마련…가주 정부 최대 17% 지원안
중산층의 첫 주택 구입을 지원하는 내용의 발의안이 오는 11월 선거에서 주민투표에 부쳐진다. 주택 구입 가격의 3%를 구매자가 부담하면 약 17%를 정부가 지원하는 내용이다. 발의안이 통과되면 다운페이먼트 부담으로 내 집 마련을 미뤄왔던 중산층에게 새로운 기회가 열릴 전망이다. 캘리포니아 중산층 내 집 마련 및 가족 주택 건설 법안(California Middle-Class Homeownership and Family Home Construction Act of 2026)에 따르면, 주 정부는 최대 250억 달러 규모의 재원을 마련해 자격을 갖춘 첫 주택 구매자에게 주택 가격의 최대 17%를 2차 모기지 형태로 지원한다. 이에 따라 구매자는 집값의 3%만 마련하면 주택을 구입할 수 있게 된다. 80만 달러짜리 주택을 구입할 경우 기존에는 약 20%인 16만 달러의 다운페이먼트가 필요했다. 하지만 발의안이 통과되면 구매자는 2만4000달러(3%)만 마련하면 된다. 나머지 13만6000달러(17%)는 주 정부가 2차 모기지 대출로 충당해준다. 이 발의안을 추진한 로버트 허츠버그(민주·사진) 전 가주 상원의원은 “이번 발의안은 중산층을 위한 신축 주택 공급을 늘리고 주택 소유 기회를 확대하기 위한 것”이라며 “기존 보조금 정책은 집값만 올릴 뿐 공급을 늘리지 못했지만, 이번 발의안은 공급 확대를 통해 주택 문제를 해결하는 데 초점을 맞췄다”고 설명했다. 해당 프로그램 지원 대상은 최소 1년 이상 가주에 거주한 주민이다. 구입하는 주택은 반드시 거주 목적이어야 한다. 가구 소득 기준은 각 지역 중위소득(AMI)의 200% 이하다. LA카운티 4인 가구 기준 연 소득 약 21만3200달러까지 지원 대상에 포함된다. 가주 내 상당수 중산층이 혜택을 볼 수 있는 셈이다. 대상은 구매자가 첫 소유자가 되는 단독주택, 콘도미니엄, 타운하우스, 조립식 주택, 주거용 전환 건물 등 신축 주택이다. 가격은 카운티별 적격 대출 한도의 125% 이하여야 한다. 지역별로 차이는 있으나 약 100만~150만 달러 수준까지 가능할 전망이다. 기존 신용평가 기준을 충족하지 못하는 신청자에게도 문턱을 낮췄다. 은행 거래 내역과 임대료 납부 기록 등을 심사하도록 해 대출 자격을 확대했다. 대출은 고정금리로 제공되며 조기 상환 수수료는 부과되지 않는다. 이 프로그램 재원은 최대 250억 달러 규모의 수익채권 발행으로 마련된다. 주 정부가 투자자에게 채권을 판매해 재원을 조성한 뒤 자격을 갖춘 구매자에게 대출을 제공하고, 이후 구매자가 장기간에 걸쳐 상환한 대출금으로 채권을 갚는 방식이다. 부동산 업계와 민주당 온건파는 주거비 부담 완화와 중산층 자산 형성에 도움이 될 것이라며 법안을 지지하고 있다. 반면 공화당은 250억 달러 규모의 채권 발행이 재정 부담을 키우고 집값 상승을 부추길 수 있다며 반대하고 있다. 송윤서 기자다운페이먼트 집값 주택 구매자 단독주택 콘도미니엄 주택 구입
2026.06.28. 20:50
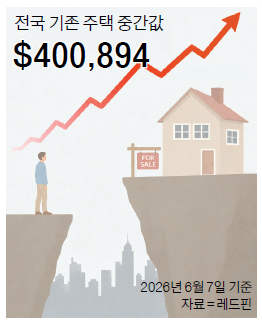
전국 집값 첫 40만불 돌파…멀어지는 내 집 마련
전국 주택 가격이 사상 처음으로 40만 달러를 넘어서면서 내 집 마련의 꿈도 멀어지고 있는 것으로 나타났다. 부동산 중개업체인 레드핀이 발표한 최신 보고서에 따르면 지난 7일까지 4주간 전국 기존 주택의 중간 거래가격은 40만894달러를 기록했다. 이는 전년 동기 대비 1.5% 상승한 수치로, 40만 달러를 넘어선 것은 이번이 처음이다. 주택 소유 부담도 높은 수준을 유지하고 있다. 전국 평균 월 모기지 상환액은 2619달러로 집계됐다. 이는 지난 5월 말 기록한 11개월 최고치보다 불과 8달러 낮은 수준이다. 주택 가격 상승과 함께 30년 고정 모기지 금리 또한 최근 다시 상승세를 보이면서 6% 중반대를 유지 중으로 월 주거비 부담이 크게 늘어난 상태다. 높은 주택 비용은 구매자들을 시장 밖으로 밀어내고 있다. 계약이 체결됐지만, 아직 거래가 완료되지 않은 잠정 주택 거래는 전주 대비 0.6% 감소하며 4주 연속 하락했다. 주목할 점은 수요 둔화에도 불구하고 집값이 계속 오르고 있다는 점이다. 현재 시장에는 구매자보다 판매자가 더 많지만 신규 매물 증가 폭이 제한적이어서 가격이 쉽게 하락하지 않고 있다. 전체 매물 수는 7일 기준 전주와 거의 변화가 없었으며 신규 리스팅은 0.4% 증가하는 데 그쳤다. 전문가들은 일부 주택 소유자들이 시장 상황이 불확실해지면서 매물을 내놓지 않고 관망하고 있는 점도 가격을 지지하는 요인이라고 분석했다. 이 가운데 전국 주택 가격이 2050년까지 100만 달러에 달할 수 있다는 전망도 나온다. 지난 9일 비즈니스인사이더에 따르면 전국부동산중개인협회(NAR)의 로렌스 윤 수석 이코노미스트는 “2050년까지 전국 단독주택의 중간 매매가격이 100만 달러에 이를 것으로 예상한다”고 밝혔다. 그는 “주택가격이 장기적으로 연평균 3~4%씩 상승한다는 가정 아래 충분히 가능한 시나리오”라고 설명했다. 과거를 돌아보면 현재 40만 달러에 이르는 전국 중간 집값은 지난 1990년 10만 달러를 조금 넘는 수준이었으며, 샌프란시스코의 경우 오늘날 100만 달러짜리 집이 흔하지만 1990년 당시 중간 주택가격은 약 25만 달러에 불과했다. 다만 그는 주택시장이 단기간에 100만 달러에 진입하는 것은 아니라고 설명했다. 단기적으로 올해 주택 가격은 전국 기준 1~3% 정도의 아주 미미한 상승률을 보일 것으로 분석했다. 우훈식 기자전국 집값 전국 단독주택 전국 주택 전국 평균
2026.06.12. 0:18
"앞으로 10년간 집값 연 2.1% 상승 그쳐"
올해부터 2035년까지 전국 평균 주택가격 상승률이 연 2.1% 수준에 머물 것이라는 분석이 나왔다. 경제 분석기관 무디스 애널리틱스는 앞으로 10년 동안 주택시장이 훨씬 완만한 성장 국면에 들어갈 것으로 전망했다. 지난 10여 년 동안 주택이 부를 창출하는 대표적인 수단이었던 기간에는 집값은 연평균 5% 상승률을 기록했다. 특히 코로나19 팬데믹 기간 동안 주택은 특수에 힘입어 소유주의 자산 가치를 폭발적으로 늘렸다. 일부 지역에서는 집값이 연간 두 자릿수 상승률을 기록했고 이 기간 부동산 자산 가치는 60% 이상 증가했다. 주택금융기관 패니메가 실시한 전문가 설문조사에서도 비슷한 결과가 나왔다. 전문가들은 2028년까지 주택 가격이 연평균 2.2% 상승할 것으로 예상했다. 부동산 분석업체 어반딕스의 존 워컵 공동창업자는 "매년 두 자릿수 상승률을 기록하는 시대는 끝났다고 본다"며 "주택은 팬데믹 시기의 로켓 같은 투자자산이 아니라 안정적이고 느린 자산 형성 수단으로 돌아가고 있다"고 말했다. 주택 투자 공식이 변하고 있지만 주택에 대한 믿음은 여전히 강하다. 지난해 10월 실시한 입소스 설문조사에 따르면 성인 81%가 주택 소유가 부를 축적하는 안전한 방법이라고 답했다. 하지만 전문가들에 따르면 시장 환경은 근본적으로 달라졌다. 무디스 애널리틱스의 마크 잔디 수석 이코노미스트는 팬데믹 때와 달리 현재는 주택 구매력 자체가 크게 위축됐다고 지적한다. 몇 년 전보다 집값은 올랐고 대출 비용도 크게 상승했기 때문이다. 팬데믹 기간 30년 고정 모기지 금리는 3% 이하까지 떨어졌다. 모기지 금리는 최근 몇 년 동안 6~7% 수준에 머물고 있어 신규 주택 구매자들의 월 상환 부담을 크게 높였다. 잔디 수석 이코노미스트는 "사람들은 팬데믹 기간의 초저금리에 익숙해져 다시 그런 시대로 돌아갈 수 있다고 생각하지만 경기침체가 오지 않는 한 그런 일은 일어나지 않을 것"이라고 말한다. 집값 상승률이 둔화하면 주택 소유자의 자산이 의미 있는 수준으로 증가하는 데 오랜 시간이 걸린다. 주택 자산인 에퀴티는 현재 주택 가치에서 모기지 잔액을 뺀 것으로 고금리 환경에서는 초기 상환금의 상당 부분이 원금이 아니라 이자로 사용되기 때문에 에퀴티 증가 속도가 느려진다. 모기지 금리 3% 시대에는 돈은 낮은 비용으로 빌리고 집값은 빠르게 상승하는 이중 혜택을 누릴 수 있었다. 이제는 모기지 금리가 7%에 육박하고 집값 상승이 크게 둔화해 과거와 같은 폭발적인 자산 증식은 기대하기 어렵다. 주택 가치 상승이 둔화한다고 집이 자산 형성 수단이 아니라는 뜻은 아니다. 단지 과거와 같은 압도적인 수익률을 기대하기는 어렵다는 것이다. 결국 중산층이 부를 축적하는 대표적인 전략인 주택을 이용한 자산 형성 방식은 위력이 약해질 수밖에 없다. 그래도 주택은 여전히 자산을 보존하고 강제적인 저축 효과를 만들고 생활 안정성을 높여준다. 전문가들은 주택이 여전히 다른 자산과 구별되는 중요한 장점을 갖고 있다고 생각한다. 대표적인 것이 레버리지 효과다. 주택 구매자는 집값 전체를 현금으로 지불하지 않는다. 일반적으로 집값의 10~20% 정도만 다운페이먼트로 내고 나머지는 모기지 대출을 활용한다. 예를 들어 50만 달러짜리 주택을 10% 다운페이먼트와 연 6.5% 모기지 금리로 구입했다고 가정하면 집값이 연 2.1%씩 상승하는 경우에도 10년 뒤 약 23만4000달러의 주택 자산을 축적할 수 있다고 뱅크레이트는 분석했다. 물론 비용도 발생한다. 주택 소유자는 모기지 이자뿐 아니라 재산세와 주택보험, 유지보수 비용 등을 부담해야 한다. 하지만 모기지 상환금의 일부는 자산으로 축적되는 원금 상환에 사용된다. 세입자는 다르다. 월세를 내지만 대부분의 경우 자산으로 전환되지 않는다. 전문가들은 앞으로 주택 구매자들에게 보유 기간이 가장 중요한 요소가 될 것이라고 예상한다. 집값 상승률이 낮아질수록 짧은 기간 안에 사고파는 전략은 불리하다. 집을 매매할 때 발생하는 중개수수료와 각종 거래비용이 수만 달러가 될 수 있기 때문이다. 따라서 지금 집을 사는 사람이라면 최소 7~10년 정도 거주한다는 관점에서 접근하는 것이 바람직하다는 게 전문가들의 조언이다. 안유회 객원기자집값 상승 집값 상승률 주택 소유자 동안 주택시장
2026.06.10. 18:47
가주 집값 91만 달러 돌파…사상 최고치, 거래도 늘어
가주 주택 중간 가격이 91만 달러를 넘어서며 사상 최고치를 기록했다. 높은 금리와 주민 이탈에도 불구하고 매물 부족이 심화되면서 집값 상승세가 이어지고 있다는 분석이다. 주택 거래량도 전월과 전년 대비 모두 늘었다. 가주부동산협회(CAR)가 지난 19일 발표한 보고서에 따르면 가주 지역 단독주택의 중간 가격은 4월 기준 91만4810달러로 집계됐다. 이는 전월인 3월 88만9190달러보다 2.9% 오른 수치이며 역대 최고가다. 거래량도 늘었다. 4월 한 달간 가주 지역 주택 판매량은 27만5580채로, 3월보다 3.9%, 전년 대비 4.1% 증가했다. 남가주 주요 지역의 집값도 상승세를 보였다. LA카운티의 4월 중간 주택 가격은 84만5410달러로, 전월 82만8300달러보다 올랐다. 주택 판매량도 전월 대비 15% 급증했다. 오렌지카운티의 중간 주택 가격은 147만 달러로 집계됐다. 이는 3월 146만7000달러와 지난해 4월 141만7000달러를 모두 웃도는 수준이다. 협회는 지난달 초 모기지 금리가 하락한 데다 고가 주택 거래가 활발해진 점이 가격 상승을 이끈 것으로 분석했다. 특히 200만 달러 이상 고가 주택 판매량은 지난해 같은 기간보다 8.4% 늘었다. 김경준 기자 [email protected]최고치 집값 사상 최고치 주택 거래량 집값 상승세
2026.05.20. 21:48
LA 집값 꺾였는데 왜 안 팔리나
LA 주택 가격 상승세가 주춤하고 있지만 콘도 시장은 좀처럼 살아나지 못하고 있다. 오히려 거래량은 20년 만에 최저 수준까지 떨어지며 부동산 시장 전반의 침체 신호라는 분석도 나온다. 부동산 데이터업체 애텀(Attom)에 따르면 올해 1~2월 LA카운티에서 거래된 콘도는 2000채에도 못 미쳤다. 이는 최근 20여 년 사이 가장 부진한 연초 실적이다. 5년 전과 비교하면 거래량이 40% 이상 감소했다. 가격도 하락세다. 지난 2월 LA카운티 콘도 중간가격(median price)은 전년 동기 대비 4.5% 떨어졌다. 같은 기간 단독주택 가격 하락폭은 1.6%에 그쳤다. 전문가들은 높은 모기지 금리와 경기 불안, 투자심리 위축 등이 콘도 시장을 짓누르고 있다고 분석했다. USC 러스크 부동산 센터(Lusk Center for Real Estate)의 리처드 그린 소장은 “주택시장이 약세로 돌아서면 콘도가 단독주택보다 더 빠르게 영향을 받는다”며 “대부분의 소비자는 콘도보다 단독주택을 선호한다”고 말했다. 최근 LA 렌트비가 4년 만에 최저 수준으로 내려간 것도 콘도 수요 감소에 영향을 주고 있다. 코로나19 팬데믹 기간 급등했던 콘도 가격은 최근 2년 동안 사실상 정체 상태를 이어가고 있으며, 침실 2개 기준 중간 가격은 약 70만달러 선에 머물고 있다. 문제는 신규 공급도 줄고 있다는 점이다. 개발업체들은 캘리포니아의 높은 토지·인건비와 각종 규제, 세금 부담 때문에 콘도 건설을 기피하고 있다. 대신 임대용 아파트 개발에 집중하거나 아예 다른 지역으로 이동하는 사례가 늘고 있다. 특히 캘리포니아 법은 콘도 완공 후 최대 10년 동안 HOA(주택소유주협회)가 시공 결함을 이유로 개발업체를 상대로 소송을 제기할 수 있도록 허용하고 있다. 이 때문에 콘도 프로젝트 보험료는 동일 규모 아파트보다 3~5배 높게 형성되는 것으로 알려졌다. 반면 임대 아파트는 개발 후 안정적인 임대 수익을 기반으로 투자자에게 건물 전체를 매각할 수 있어 개발업체 입장에서는 훨씬 부담이 적다. 남가주 주요 카운티 가운데 콘도 가격이 전년 대비 상승한 지역은 한 곳도 없었다. 가장 큰 하락폭은 벤투라카운티로, 지난 2월 콘도 중간가격이 전년 대비 8.6% 떨어졌다. 애텀의 롭 바버 CEO는 “콘도 구매자들은 금리에 더 민감하고 HOA 비용, 보험료 상승, 대출 심사 강화 등 삼중 부담을 받고 있다”고 분석했다. 온라인 속보팀집값 거래량 la카운티 콘도 기간 단독주택 개발업체 입장
2026.05.13. 11:32
LA 한인타운 집값 내리고 거래 늘었다
LA한인타운 주택 시장이 3월 들어 거래는 늘었지만, 가격은 하락하는 혼조세를 보였다. 단독주택과 콘도 거래가 증가하며 전체 거래량은 확대됐지만, 전반적인 가격 지표는 하락 압력을 받은 것으로 나타났다. 지난 3월 LA한인타운에서 거래된 주택 수는 총 84채로, 지난해 같은 기간의 77채와 비교해 9% 증가했다. 단독주택과 콘도 거래가 늘며 전체 거래를 견인했지만, 임대수익용 주택은 감소했다. 이는 본지가 드림부동산(대표 케네스 정)이 제공한 자료를 토대로 올해와 지난해 3월 한인타운 주택 매매 현황을 분석한 결과다. 〈그래픽 참조〉 한인 부동산 업계는 “거래량은 회복되는 흐름이지만, 가격은 여전히 조정 국면에 있다”며 “바이어들이 가격 협상력을 확보한 상황이 이어지고 있다”고 분석했다. ▶단독주택(SFR) 지난 3월 한인타운에서 거래된 단독주택은 40채로, 전년 동월의 37채보다 8% 증가했다. 그러나 가격은 큰 폭으로 하락했다. 중간 거래가는 145만 달러로 지난해 대비 25% 감소했다. 평균 거래일은 43일로 전년의 30일보다 43% 늘어, 거래 성사까지 시간이 더 걸린 것으로 나타났다. 스퀘어피트당 평균 거래가는 794.48달러로 지난해보다 13% 하락했다. 리스팅 대비 팔린 가격 비율은 98.46%로 전년(100.36%)보다 낮아졌다. ▶콘도·임대수익용 주택 콘도 시장은 거래 증가와 가격 하락이 동시에 나타났다. 지난달 거래된 콘도는 27채로 전년 동월의 21채 대비 29% 증가했다. 중간 거래가는 74만 달러로 지난해보다 6% 하락했다. 스퀘어피트당 평균 거래가는 611.6달러로 전년 대비 3% 낮아졌다. 평균 거래일은 72일로 지난해 49일보다 47% 늘어나, 거래 속도가 둔화한 것으로 나타났다. 임대수익용 주택은 거래와 가격 모두 감소했다. 지난달 거래 건수는 17채로 전년의 19채보다 11% 줄었다. 중간 거래가는 130만 달러로 지난해 대비 17% 하락했다. 다만 스퀘어피트당 평균 거래가는 393.79달러로 전년 대비 1% 소폭 상승했다. 평균 거래일은 83일로 지난해 50일보다 66% 늘어, 매수자 관망세가 강화된 것으로 풀이된다. 케네스 정 드림부동산 대표는 “거래량은 점차 회복되고 있지만 가격은 여전히 조정 국면에 있다”며 “금리와 경기 흐름에 따라 향후 시장 방향이 결정될 것”이라고 말했다. 이번 LA한인타운 주택 거래 동향 조사는 90004, 90005, 90006, 90010, 90019, 90020, 90036 지역을 대상으로 했다. 따라서 다른 한인타운 내 주택 거래 동향과는 차이가 있을 수 있다. 우훈식 기자집값 거래 중간 거래가 la한인타운 주택 평균 거래일
2026.05.03. 19:00
밴쿠버 집값 내리자 집 한 채 두고 '매수 경쟁' 불붙나
메트로 밴쿠버 주택 시장에서 콘도가 여전히 가장 현실적인 내 집 마련 수단으로 자리 잡고 있다. 로얄뱅크의 보고서에 따르면 최근 주택 가격이 지난해와 비교해 하락세를 보이면서 봄 성수기를 앞두고 구매자들의 발길이 다시 이어지고 있다. 메트로 밴쿠버 주택 가격 전반적 하락세 메트로 밴쿠버 전체 주택 평균 가격은 117만4,500 달러로 지난해 같은 기간보다 4.5% 하락했다. 이는 2025년 4분기와 비교해도 0.4% 소폭 떨어진 수치다. 단독주택 중위 가격은 5.7% 하락한 166만800 달러를 기록하며 상대적으로 큰 하락 폭을 보였다. 반면 콘도는 4.8% 떨어진 72만9,000 달러로 집계되어 내 집 마련을 노리는 구매자들에게 여전히 가장 저렴한 선택지가 되고 있다. 시장 분위기는 서서히 달아오르는 중이다. 랜디 라이얼스 로얄뱅크 중개인은 최근 몇 달 동안 시장이 꾸준히 살아나고 있다고 전했다. 특히 3월 들어 거래량이 전월보다 눈에 띄게 늘어나며 내 집 마련에 나선 소비자들의 발길이 본격적으로 이어지는 분위기다. 구매자들 다시 시장으로 '복수 오퍼' 등장 현장에서는 오픈 하우스 방문객이 늘고 있으며 여러 명이 동시에 구매 의사를 밝히는 '복수 오퍼' 사례도 다시 나타나고 있다. 구매자들은 가격이 적절하고 관리가 잘 된 매물에 적극적으로 반응하고 있으며, 더 좋은 집으로 옮기려는 갈아타기 수요와 규모를 줄이려는 다운사이징 수요가 함께 몰리고 있다. 밴쿠버시 내 주택 평균 가격은 136만6,800 달러로 지난해보다 3.9% 하락했다. 단독주택은 216만400 달러, 콘도는 78만100 달러 수준이다. 보고서는 이러한 가격 하락세가 구매자들에게 더 많은 선택권을 제공하며 시장이 균형을 유지하는 데 기여하고 있다고 분석했다. 2026년 하반기 전망과 시장 안정 가능성 로얄르페이지는 2026년 4분기 광역 밴쿠버 전체 주택 가격이 지난해보다 3.5% 하락할 것으로 예측했다. 제이슨 랄프 로얄르페이지 리얼티 대표는 매물 수준이 예년보다 높아 구매자들에게 선택의 폭이 넓어졌다며, 향후 몇 달간 가격이 비교적 안정세를 유지할 것이라고 전망했다. 연초의 부진을 씻어낼 만큼 활발한 봄 시장이 기대되는 가운데, 가격 안정성과 풍부한 매물이 구매자들의 결정을 부추기고 있다. 전문가들은 금리 변동성 속에서도 실거주 목적의 콘도 수요가 시장의 버팀목 역할을 할 것으로 보고 있다. 장민재 기자 [email protected]밴쿠버 집값 밴쿠버 주택 광역 밴쿠버 밴쿠버 전체
2026.04.16. 17:40
토론토 집값, 연말까지 추가 하락 전망
올해 4분기 GTA 집값, 전년 동기 대비 4.5% 하락 예상… 밴쿠버와 함께 유일한 하락세 구매자와 판매자 모두 관망하는 '교착 상태' 지속… 1분기 평균 가격 109만 달러 기록 고정 금리 인상 압박에 생애 첫 구매자들 '막판 매수' 고심… 시장 바닥론은 시기상조 토론토와 광역 토론토(GTA) 지역의 주택 가격이 올해 연말까지 하향 곡선을 그릴 것이라는 전망이 나왔다. 주요 대도시 중 토론토와 밴쿠버만이 가격 하락세를 보일 것으로 예측되면서 부동산 시장의 '봄 성수기' 실종에 대한 우려가 커지고 있다. 토론토·밴쿠버만 '마이너스'… 퀘벡은 매물 부족으로 12% 폭등 16일(현지시간) 캐나다 최대 부동산 중개 법인 로열 리피지(Royal LePage)가 발표한 수정 시장 전망 보고서에 따르면, 2026년 4분기 GTA 지역의 주택 가격은 2025년 4분기 대비 4.5% 하락할 것으로 예상된다. 이는 지난해 말 발표된 초기 전망치를 유지한 결과다. 전국적으로 대부분의 시장이 소폭 상승세를 보이거나 퀘벡 시티처럼 극심한 매물 부족으로 12% 가까이 급등할 것으로 보이는 것과 대조적으로, 캐나다에서 가장 비싼 시장인 토론토와 밴쿠버(3.5% 하락 전망)만 유독 약세를 면치 못하고 있다. "팔 사람도 살 사람도 없다"… 1분기 단독주택 가격 9.7% 급락 현장에서는 시장이 완전히 '교착 상태(Gridlock)'에 빠졌다는 분석이 지배적이다. 로열 리피지 시그니처 리얼티의 숀 지겔스타인 팀장은 "매도자와 매수자 모두 가격의 향방을 확인하기 위해 기다리고만 있다"며 "현재 시장은 변동 없이 평평하게 정체된 상태"라고 진단했다. 실제로 올해 1분기 토론토 시내 단독주택의 거래 중간값은 전년 동기 대비 9.7% 급락한 152만 달러를 기록했다. 콘도 역시 3.8% 하락한 66만 600달러에 거래됐다. GTA 전체의 종합 주택 가격은 1분기 기준 전년 대비 4.7% 하락한 109만 달러로 집계됐으며, 4분기에는 이보다 더 낮은 103만 달러 수준까지 떨어질 것으로 보인다. 금리 인상 마지노선 걸린 구매자들… 시장 반등은 '글쎄' 최근 중동 갈등으로 인한 유가 폭등이 고정 모기지 금리 인상을 부추기면서, 시장에는 묘한 긴장감이 흐르고 있다. 지겔스타인 팀장은 "기존에 낮은 고정 금리로 사전 승인을 받아둔 고객들이 금리 적용 마감 시한을 앞두고 매수를 고민하고 있다"고 전했다. 다만, 이러한 움직임이 시장 전체의 반등으로 이어지기는 역부족이라는 평가다. 생애 첫 주택 구매자나 집 크기를 줄이려는 다운사이저들이 낮은 가격대를 활용해 시장을 떠받치고는 있지만, 지정학적 불확실성과 침체된 경제 상황이 발목을 잡고 있기 때문이다. 전문가들은 현재의 정체된 흐름이 올해 내내 지속될 것이며, 시장이 바닥에 도달했는지 판단하기에는 아직 이르다고 입을 모으고 있다. "토론토 부동산의 역설, 떨어진 집값에도 지갑 못 여는 이유" 집값이 떨어진다는 소식은 보통 구매자들에게 희소식이어야 하지만, 지금 토론토 시장 분위기는 사뭇 다르다. 집값이 하락하는 속도보다 대출 금리가 오르거나 유지되는 압박이 더 크기 때문이다. 여기에 중동발 지정학적 리스크라는 변수까지 더해지며 '지금이 바닥'이라는 확신을 누구도 주지 못하고 있다. 결국 지금의 부동산 시장은 '심리전'이다. 판매자는 손해를 보고 팔기 싫어 버티고, 구매자는 더 떨어질 것을 기대하며 발을 뺀다. 퀘벡 시티처럼 매물 자체가 없어 가격이 오르는 곳과 달리, 토론토는 '비싼 금리'와 '불투명한 미래'라는 두 장벽에 가로막혀 있다. 올해 말까지 예정된 4.5%의 하락 전망은 어쩌면 시장이 정상화로 가는 과정이라기보다, 고금리 시대에 적응하지 못한 거대 도시 부동산의 고통스러운 조정기로 읽힌다. 토론토 중앙일보 편집팀 [email protected]토론토 집값 시기상조 토론토 광역 토론토 부동산 시장
2026.04.16. 11:35
모기지 월 2000달러 돌파…집값·금리 ‘이중 압박’
비싼 집값과 높은 금리에 주택 소유주들의 페이먼트 부담이 커진 가운데 월 모기지 상환액이 역대 최고 수준을 기록한 것으로 나타났다. 부동산 정보업체 리얼터닷컴에 따르면, 지난해 4분기 전국 기존 모기지 보유자의 평균 월 상환액은 2005달러로 집계됐다. 이는 지난 2021년 대비 44% 급증한 수준으로, 불과 3년 사이 월 부담이 600달러 이상 늘어난 셈이다. 신규 모기지의 경우 이미 지난 2022년 9월에 월 상환액 2000달러를 넘어선 바 있다. 최근 모기지를 받은 주택 소유주들이 높은 집값과 금리 상승의 영향을 가장 직접적으로 받고 있다는 의미로 해석된다. 최근 변화를 보면, 지난해 3분기에서 4분기 사이 4% 미만 저금리 모기지 비중은 감소한 반면, 5~6% 및 6% 이상 구간은 모두 증가했다. 3% 미만 금리 비중은 20%에서 19.7%로 줄었고, 3~4% 구간 역시 31.5%에서 30.9%로 하락했다. 반면 5~6% 금리는 10.6%, 6% 이상은 21.9%로 상승했다. 현재 전체 모기지의 50.6%는 여전히 4% 이하 금리를 유지하고 있으며, 약 78%는 6% 미만이다. 다만 이들 대부분이 낮은 조건의 모기지를 포기하지 않으려 하면서 매물 부족이 지속되고, 이는 새로운 주택 구매자들에게 가격 상승 압력으로 작용하는 악순환이 반복되고 있다. 한편 모기지 금리는 2월 한때 6% 수준까지 낮아졌지만, 이후 이란 관련 지정학적 긴장으로 금융시장이 흔들리며 다시 상승세로 돌아섰다. 특히 바이어가 감소하면서 올해 초 주택거래가 급감한 가운데, 최근 금리 변동과 지정학적 변수까지 겹치며 남가주 주택 시장이 둔화하고 있다는 우려가 나온다. 부동산 정보업체 질로에 따르면, 지난 1월 LA카운티에서 발생한 주택 거래 수는 3072건으로 지난 3년 사이 최저치를 기록했다. 매물 체류 기간도 크게 늘었다. 레드핀에 따르면 지난 2월 기준 LA 지역 주택은 평균 80일 동안 시장에 머물렀으며, 이는 지난 5년 중 가장 긴 기간이다. 동시에 가격을 낮춘 매물 비중도 17.6%로 전년 대비 증가했다. 전국적으로도 수요가 감소하면서 셀러가 바이어보다 약 63만 명 더 많은 것으로 집계됐다. 이는 2013년 이후 최대 격차다. 남가주 지역 또한 최근 바이어보다 셀러가 20% 이상 많은 상황이다. 금리뿐 아니라 심리적 요인도 시장 위축의 주요 원인으로 꼽힌다. 업계는 전쟁과 같은 사건이 발생하면 구매자들이 결정을 미루는 경향이 강해진다고 설명했다. 다만 휴전 등 상황이 안정될 경우 단기적으로 시장 심리가 회복될 가능성도 제기된다. 일부 지표에서는 회복 조짐도 감지된다. LA카운티에서 에스크로 신규 건수는 최근 몇 주 사이 최대 50% 증가했다. 실제 거래 완료까지는 시차가 있지만 향후 거래 증가로 이어질 가능성이 있기 때문에 고무적이라는 설명이다. 우훈식 기자고공행진 집값 모기지 금리 신규 모기지 금리 상승 박낙희 모기지 주택
2026.04.15. 17:44