최신기사
가족 간병에 연 1만1500불…저소득층은 소득 76% 쓴다
성인 가족이나 친구를 돌보는 가족 간병인들은 연평균 1만1508달러를 지출하고 있으며 이는 가구소득의 31%에 해당하는 것으로 나타났다. 특히 가구소득이 4만 달러 미만인 저소득 간병인은 소득의 76%를 돌봄 비용으로 지출해 심각한 경제적 압박을 받고 있다. 미국은퇴자협회(AARP)가 발표한 '2026년 간병 관련 본인 부담 비용 조사'에 따르면 가족 간병에 들어가는 비용 가운데 가장 큰 비중을 차지하는 것은 주거비와 생활비였다. 의료비뿐 아니라 식비와 임대료, 모기지 대출 상환금 등 일상생활에 필요한 지출도 가족 간병인의 경제적 부담을 크게 높이는 것으로 조사됐다. 이번 조사는 지난 6월과 7월 성인 가족이나 친구를 돌보는 18세 이상 성인을 대상으로 실시해 지난달 28일 발표했다. AARP는 2016년과 2021년에 이어 세 번째로 가족 간병 비용을 조사했다. 가족 간병에 따른 본인 부담 지출 가운데 가장 큰 항목은 생활비와 주거비로 연평균 4797달러에 달했다. 이는 전체 간병 관련 지출의 42%에 해당한다. 이 항목에서 식품과 영양 관련 지출이 평균 27%를 차지했고 재산세를 포함한 임대료와 모기지대출 상환금이 25%를 차지했다. 의료비는 연평균 3313달러로 전체 간병 지출의 29%를 차지했다. 의료비 가운데 본인부담금과 보험료, 병원과 의료서비스에 직접 지급하는 비용이 37%로 가장 큰 비중을 차지했다. 요양원 비용은 의료비의 19%였으며 처방약 비용과 의료기기·의료용품·일반의약품 비용은 각각 11%를 차지했다. 가족 간병으로 인한 경제적 압박은 특히 저소득층에서 훨씬 심각했다. 가구소득이 4만 달러 미만인 간병인들은 소득의 평균 76%를 돌봄에 지출했다. 반면 가구소득이 4만~8만4999달러인 간병인은 17%, 8만5000~14만9999달러인 간병인은 9%를 지출했다. 간병 대상자의 건강 상태와 필요한 돌봄의 강도도 지출 규모를 결정하는 중요한 요인으로 나타났다. 알츠하이머병이나 치매를 앓는 사람을 돌보는 간병인은 연평균 1만5846달러를 지출했다. 치매가 없는 사람을 돌보는 간병인의 평균 지출액 1만221달러보다 5625달러 많았다. 돌봄의 강도가 높은 간병인은 연평균 1만5084달러를 지출한 반면, 돌봄 강도가 낮은 간병인은 8343달러를 지출했다. 의료나 간호 관련 업무를 세 가지 이상 수행하는 간병인의 평균 지출액은 1만5648달러였다. 이러한 업무를 전혀 하지 않는 간병인의 평균 지출액 7948달러와 비교하면 거의 두 배에 달한다. 이는 가족이 단순히 일상생활을 돕는 수준을 넘어 의료?간호 업무까지 맡게 될 경우 경제적 부담이 크게 늘어날 수 있음을 보여준다. 간병 대상자와 가족 간의 관계나 함께 거주하는지 여부에 따라서도 지출 규모에 상당한 차이가 나타났다. 성인 자녀를 돌보는 간병인은 연평균 1만7775달러를 지출했으며 가구소득의 평균 50%를 돌봄 비용으로 사용했다. 18~39세 성인을 돌보는 간병인의 연평균 지출액은 1만6217달러였고 가구소득 대비 지출 비율은 57%에 달했다. 간병인과 돌봄 대상자가 한집에서 생활하는 경우에는 가구소득의 평균 36%를 돌봄에 지출했다. 반면 서로 다른 집에서 거주하는 경우에는 26%를 지출했다. 이러한 결과는 고령 부모를 돌보는 성인 자녀뿐 아니라 질병이나 장애 등으로 돌봄이 필요한 성인 자녀를 부양하는 부모 역시 상당한 경제적 부담을 지고 있음을 보여준다. 가족 간병은 직장생활과 재정적 안정성에도 영향을 미치는 것으로 나타났다. 조사에 참여한 취업 간병인 가운데 거의 3분의 2가 조사에서 제시한 여섯 가지 직장 관련 영향 중 적어도 한 가지를 경험했다고 응답했다. 직장에 다니면서 가족을 돌보는 간병인의 연평균 본인 부담 비용은 1만2606달러였다. 이들 가운데 상당수는 전체 간병인 평균보다 경제적 압박 수준이 높았다. 특히 간병 비용을 감당하기 위해 추가로 일자리를 구한 간병인들은 연평균 1만6851달러를 지출했으며 가구소득의 평균 42%를 돌봄에 사용했다. 돈을 빌리거나 대출을 받은 간병인들의 연평균 지출액은 1만6580달러였으며 가구소득의 평균 50%를 돌봄에 사용했다. 은퇴저축을 인출해 간병비를 충당한 이들의 연평균 지출액은 1만7907달러에 달했다. 이들은 가구소득의 평균 49%를 돌봄 비용으로 사용했다. 이 같은 결과는 가족 간병이 현재의 생활비 부담을 높이는 데 그치지 않고 부채 증가와 노후자금 감소로 이어지고 있음을 보여준다. AARP는 정책적 대안으로 가족 간병인을 위한 세액공제과 저렴한 재가 돌봄서비스, 일시적 간병 휴식 지원서비스 확대, 고용이 보장되는 유급 가족휴가 등을 제안했다. 안유회 객원기자소득 가족 가족 간병인들 저소득 간병인 성인 가족
2026.11.08. 19:01
[알기 쉬운 세금 이야기] 수정 세금 보고
수정 세금 보고란, 이미 제출한 기존 세금 보고가 실수로 잘못 되었음을 알았거나 추가로 변경될 사항이 있을때 양식 1040-X를 통해 다시 세금 보고하는 것을 말하는데 특히 소득의 누락이나 부양가족을 포함하지 않았을때, 또한 잘못된 공제나 크레딧을 신청했을 때는 반드시 세금보고를 수정해야 한다. 일반적으로 납세자들은 잘못된 세금보고를 하고도 그것에 따라 IRS에서 환급을 받게 되면 이미 IRS에서 “그것을 인정했다”라고 오해 하는 경우를 많이 보게 된다. IRS에서는 납세자의 세금보고를 일단 세금보고 요건에 맞는지만 파악하고 그것에 따라 본인이 신청한 공제와 크레딧이 맞다는 가정하에 리펀드를 진행해 준다. 즉 리펀드를 받거나 일단 IRS에서 세금보고가 수락 되었다해서 당해 세금보고가 그것으로 종결되는 것이 아니고 리펀드 진행 이후 다시 납세자의 세금보고를 꼼꼼히 살펴보면서 그때 만약 잘못된 공제나 크레딧을 활용했거나 의심이 가는 부분이 있다면 벌금과 세무 감사를 통해 잘못 된 부분을 바로잡게 된다. 따라서 납세자 본인이 그때는 몰라서 잘못보고를 했거나 이후 전문가에게 본인의 세금보고가 잘못되었다는 의견을 들었다면 IRS에서 연락이 오기전에 즉시 수정 신고를 해야한다. 다만 중요성의 원칙에 따라 세금보고에서 숫자에 영향주지 않는 부분은 굳이 수정하지 않아도 되고, 단순 계산의 오류도 수정보고 하지 않아도 된다. 수정보고가 자체적으로 신고의 제출 기한이 있는것은 아니고10년이 넘은 것이 아니라면 언제든 기존 보고가 잘못 되었음을 알았을때 지체없이 수정 세금신고를 해야 한다. 단 수정보고를 통해 환급을 요청하는 경우 원래의 세금보고 기한으로부터 3년이내 또는 기존 세금을 납부한 날로부터 2년 이내에 먼저 다가오는 기한 내에 수정보고를 해야만 IRS에서 환급이 진행될 수 있다. 세금보고의 처리를 위한 시간은 수정보고의 경우 최초의 일반세금보고와 달리 더 많은 시간이 필요하다. 일반적으로 전자 파일링 시에는 8주에서 12주 그리고 서면 파일링은 12주 이상이 걸릴 수도 있다고 IRS가 공지하고 있지만 실무에서는 6개월이상 걸리는 경우도 많이 있다. 수정 세금보고는 납세자 세금보고의 정확성을 강화하는 과정임으로 수정신고를 했다고 해서 IRS가 무조건 부정적 시각으로 보거나 반드시 감사를 진행하는 것은 아니지만, 그러나 반복적 추가 리턴을 요청하는 행위는 부정적으로 인식 될 여지가 있음으로 주의해야 한다. ▶문의: (213) 389-0080 엄기욱 / CPA·Mountain LLP알기 쉬운 세금 이야기 세금 소득 수정 세금보고 납세자 세금보고 수정 세금신고
2026.11.08. 12:17
가주선 소득 현재보다 49% 더 벌어야 집산다
가주에서 중간 소득을 버는 가구가 중간 가격대 주택을 구매하려면 현재 소득보다 절반 가까이 더 많은 수입이 필요한 것으로 나타났다. 부동산 정보업체 리얼터닷컴이 연방 센서스국의 최신 소득 통계와 주택 가격을 분석한 결과, 가주에서 중간 소득자가 중간 가격의 주택을 구매하기 위해선 49%(약 9만8000달러)를 더 벌어야 해 몬태나주(56.1%)에 이어 전국에서 두 번째로 높았다. 이는 30년 고정 모기지 금리 7.32%, 다운페이먼트 10%, 연간 재산세 및 주택보험료 합계를 1.7%를 가정해 계산한 것이다. 또한 주거비가 가구 총소득의 30%를 넘지 않아야 한다는 기준을 적용해 주택 구매에 필요한 최소 소득을 산출했다. 분석 결과 전국 50개 주와 워싱턴DC 가운데 중간 소득 가구가 중간 가격대 주택을 소득의 30% 이내 주거비 부담으로 구매할 수 있는 지역은 단 한 곳도 없었다. 특히 가주를 비롯한 서부와 해안 지역에서는 높은 주택 가격에 비해 소득이 충분히 따라오지 못하면서 주택 구매 여건이 특히 악화된 것으로 나타났다. 가주에 이어 아이다호(48.6%), 하와이(48.2%), 뉴욕(46.7%) 등도 소득 부족률이 높았다. 이는 최근 증가세인 가구 소득으로 따라잡을 수 없는 수준의 격차다. 연방 센서스국이 최근 발표한 아메리칸 커뮤니티 서베이(ACS) 자료에 따르면 지난해 가주의 중간 가구 소득은 약 10만2000달러로 전년보다 약 2.0% 증가했다. 리얼터닷컴의한나 존스 수석 이코노미스트는 주택 구매 부담이 커진 주요 원인으로 모기지 금리 상승을 지목했다. 존스 이코노미스트는 지난 9월 전국 50개 주 가운데 40개 주에서 주택 가격이 전년 동월 대비 하락했고 가구 소득도 증가했지만, 모기지 금리 상승이 이러한 긍정적 요인을 상쇄했다고 설명했다. 특히 30년 고정 모기지 금리가 1년 전보다 1%포인트 이상 높아지면서 주택 구매자들이 감당할 수 있는 주택 가격의 범위가 줄어들었다는 분석이다. 그는 가주를 비롯한 주택 가격이 높은 지역의 경우 지속적인 수요와 제한적인 신규 주택 건설로 매물 공급이 부족한 상황이 이어지고 있다고 지적했다. 우훈식 기자 [email protected]온라인 가주선 소득 중간 소득자 가구 총소득 가구 소득
2026.10.30. 10:56
[택스클리닉] 밀린 소득 신고 추징 강화
국세청이 밀린 세금 신고서를 제출하지 않은 납세자를 향해 추징의 칼날을 바짝 세우고 있으며, 소득 신고를 방치할 경우 훗날 엄청난 스트레스와 강력한 제재를 맞닥뜨릴 수 있다. 지난 몇 년간 미국 소득 신고를 누락했는데, 최근 IRS로부터 통지서를 받았는데 계속 무시하면 어떤 불이익이 생기는지, 어떻게 대응해야 하는지 궁금하다. 최근 미국 재무부 세무행정 감사관(TIGTA) 보고서에 따르면, 2022 과세연도 기준 연간 세금 갭 중 미신고로 인한 누수액이 전체의 9%인 약 630억 달러에 달하는 것으로 집계되었다. 국세청은 소득의 많고 적음을 떠나 과거의 누락된 소득 신고서를 빠짐없이 제출할 것을 강력히 권고하며, 미신고자에 대한 강제 이행 조치를 점차 확대하고 있다. 한동안 시스템상 지연으로 멈춰 있던 미신고자 추징 절차가 2026년 3월부터 본격 재개되었고, 국세청은 인공지능과 데이터 분석 기술을 동원해 미신고자 발굴의 고삐를 죄고 있다. 잠재적인 강제 징수의 위험과 미래에 겪게 될 막대한 스트레스를 피하기 위해서라도 누락된 세금 신고를 신속히 해결하는 것은 매우 중요하다. 국세청의 경고를 계속 무시할 때 납세자가 받게 될 가장 큰 불이익은 국세청이 임의로 작성하는 대체 신고서(Substitute for Return)의 발행이다. 납세자가 끝내 신고서를 제출하지 않으면 국세청은 고용주나 금융기관 등에서 받은 제3자 제출 자료만을 바탕으로 세금을 직접 계산해 부과한다. 이 과정에서 납세자가 정당하게 누릴 수 있는 각종 공제와 감면 혜택이 전혀 반영되지 않기 때문에, 원래 내야 할 세금보다 훨씬 과도한 금액이 책정된다. 여기에 매월 5%씩 최대 25%까지 부과되는 미신고 가산세와 이자가 더해지며, 장기화될 경우 은행 계좌 압류나 임금 압류, 연방 세금 유치권 설정 등 강력한 강제 징수 단계로 이어질 수 있다. 더욱이 국세청이 미신고 상태를 인지하고 있는 상황에서 시간이 흐르면 지나갈것이라 기대하는 것은 안일한 대처가 될 수 있다. 과세 당국은 이미 제3자 보고 시스템을 통해 납세자의 소득 내역을 샅샅이 파악하고 있으므로, 추징 절차가 본격화되기 전에 조속히 자진 신고를 마치는 것만이 미래의 불필요한 고통과 금전적 손실을 줄이는 유일한 길이다. 결국 핵심은 단순하다. 첫째, 국세청으로부터 통지서를 받았다면 즉시 연체된 소득 관련 서류를 수집하고 정확한 미신고 내역을 파악하여 신속하게 응답해야 한다. 둘째, 국세청의 대체 신고서가 확정되어 불이익을 받기 전에 밀린 신고서를 제출함으로써, 정당하게 받을 수 있는 공제와 감면을 최대한 반영하여 세액을 최소화해야 한다. 셋째, 혼자서 복잡한 세무 문제를 해결하기 어렵다면 전문가의 도움을 받아 가능한 감면 신청 및 합리적인 분납 계획 등 안전한 해결책을 신속히 마련하기 바란다. ▶문의:(213)234-5580 제임스 차 / 공인 택스솔루션 스페셜리스트택스클리닉 추징 소득 소득 신고서 미신고자 추징 미신고자 발굴
2026.09.13. 12:07
연 소득 20만불 미만이면 등록금 공짜
보스턴대(Boston University)가 8월초 새 재정 보조 정책을 내놨다. 비유프라미스(BU Promise)로 명명된 이번 정책은 가구 연 소득이 20만 달러가 안되고 자산 규모가 통상적인 수준인 가정의 신입생에게는 등록금(학비) 전액을 지원하고 학자금 대출은 재정 보조 패키지에서 아예 빼버리기로 했다. 이미 하버드를 비롯한 명문대가 학자금 지원 기준을 20만 달러로 올린 것에 기인한 것으로 보인다. 이번 정책의 상세한 내용과 실제 영향에 대해서 알아본다. 일반 상식을 가진 사람이라도 명문 대학들의 우수 학생 유치 정책들이 언뜻 이해가 쉽지 않다. 이미 최정상급 명문이니 우수한 인재들의 지원은 당연한 것이고 좋은 교육을 제공하면 잘 돌아가는 것이 교육기관으로서의 대학 운영이다. 굳이 새로운 정책을 내놓고 위험 부담을 가지면서 해보지 않은 시도를 할 필요가 없는 복지부동 해도 되는 곳이 현대 문명에서 명문 대학들의 위치다. 하지만 현실은 그렇게 팔짱 끼고 편하게 살 수 없는 곳이다. 학령 인구는 줄어들고 있고 우수한 인재들은 더 유명한 대학으로 진학하기 위해서 필사의 노력을 기울이고 있다. 자칫 잘못된 정책을 펼친다면 그냥 제자리에 있거나 더 아래로 추락할 수 밖에 없다. 대학의 성공의 첫 걸음은 우수 인재를 신입생으로 받는 것이고 그들이 2학년에 무사히 진학하게 돕는 것이 그 다음으로 중요하다. 보스턴대(BU)는 US뉴스 전국 대학 순위에서 최근 5년간 40위 권에 있다. BU가 소재한 보스턴은 교육의 도시로, 하버드, MIT, 터프츠가 있고 이름이 유사한 보스턴 칼리지가 있다. 이들 중 하나만으로도 경쟁이 엄청난데 BU입장에서는 특단의 노력이 없이 현실에 안주한다면 불을 보듯 주저 앉을 수 밖에 없다. 이미 BU는 지원자 중에서 상위 1~2%에 학생들에게 등록금 전액을 장학금으로 수여하는 BU트러스티 장학제도를 운영해 왔다. 하지만 아무래도 우수학생 유치에는 부족했던 것이다. 그런 점에서 지난 6일 발표된 BU프로미스는 아예 문호를 확대해 좋은 결과를 내보겠다는 의지가 읽힌다. 우선 시민권과 영주권을 가진 신입생에게 대학이 산정한 '재정적 필요'를 100% 제공한다. 대학생의 학비는 대개 학교에서 수업료로 받는 등록금과 기숙사 비용으로 나뉜다. 가구 연 소득이 20만 달러 이하인 가정은 우선적으로 등록금을 대학이 대신 내준다. 이번 정책은 올 가을 입학하는 2026학번부터 적용된다. BU의 등록금은 7만3024달러다. 여기에 기숙사비를 합차면 9만5000달러 안팎이 된다. BU는 등록금은 제공하고 나머지 비용은 소득 구간별로 상한선을 두고 지원한다. 그러면 소득 구간을 어떻게 나누냐가 관심이다. 우선 연 소득이 7만5000달러 이하면 9만 5000달러 전액이 지원된다. 연 소득이 7만5001달러~10만 달러면 연간 부담 상한선이 1만 달러다. 10만1달러~15만 달러면 1만 5000달러, 15만1달러~20만 달러는 2만 달러다. 또한 20만 달러가 넘는 가정도 자녀가 동시에 여러 명 재학 중이거나 생활비가 높은 지역에 거주하는 경우 등 개별 사정을 반영해 별도로 재정 보조를 산정한다. 〈표 참조 구간별 부담액〉 ▶1학년 때 단 한번만 신청 이번 정책의 핵심은 재정 보조 패키지에서 학자금 대출을 완전히 제외했다는 점이다. 상당수 대학이 '재정적 필요 100% 충족' 정책을 통해 보조금, 장학금 뿐만 아니라 학생 대출까지 포함해 계산해왔다. 하지만 BU는 상환 의무가 없는 대학 내 장학금과 보조금만으로 필요 액수를 채우는 것이다. 또한 매우 상식적인 것이 교내 장학금이 한번 확정되면 4년간 보장돼 등록금이 매년 오르면 장학금도 따라 오른다. 신청 절차도 간소화돼 매년 제출했던 CSS프로파일도 1학년때 한번 만 내면 재신청 없이 자격이 유지된다. BU는 지난해 재학생의 45%에게 총 4억7300만 달러 재정 보조로 지급했는데 이번 조치로 지원 대상과 규모가 크게 늘어날 것으로 보인다. ▶신입생에게만 혜택 BU프로미스 정책은 첫 대학 신입생에게만 적용되며 유학생( F-1 비자)은 제외된다. 이들은 기존 방식대로 재정 보조를 신청해야 한다. BU의 최근 신입생에서 유학생의 비율이 22.7%에 달한다. 한편 자격 심사에서 가장 문제가 되는 것이 연 소득은 적은데 자산이 많은 경우다. 자격 심사에서 소득 뿐 아니라 '통상적인 자산'기준도 함께 적용된다. 현금, 예금, 투자 자산, 거주 주택 외 부동산 지분, 사업체 지분 등이 소득 수준에 비해서 지나치게 많은 경우, 표준 소득 구간표 대신 개별 산정 절차로 계산된다. 다만 부모의 은퇴 연금인 401(k)나 IRA는 자산 평가에서 제외된다. ▶조기 전형과 재정보조의 불확실성 줄어 BU의 이번 정책은 우수학생 유치 목적을 실현하는 과정이다. BU는 최근 신입생의 절반 이상을 조기 전형(ED)으로 선발했다. 그런데 조기 전형 지원자들이 가장 큰 부담은 재정 보조 패키지를 확인하기 전에 등록을 해야 한다는 것으로 합격은 했는데 지원 액수가 적으면 지원자들이 합격을 하고도 '오도가도' 못하는 낭패가 우려돼 BU의 조기 전형에 지원하지 않게 된다. 하지만 BU프라미스로 소득 구간별 부담 상한액이 공개되므로 실제 부담액을 미리 알 수 있는 등 불확실성이 줄어들게 된다. 심지어 소득이 15만~20만 달러 가정이라면 연간 실제 부담액 상한선이 2만 달러 수준이 되는데 이는 상당수 주립대의 거주자 학비 총액보다 낮을 수 있다는 점에서 BU를 선택할 가능성이 높아진다. 다만 렌탈 부동산이나 사업체 지분을 보유한 가정은 기준을 충족해도 자산 평가에서 걸러져 개별 산정 대상으로 분류돼 혜택을 얻지 못할 수도 있다. BU가 공식 제공하는 비용 산정기를 통해 예상 부담액을 계산해 볼 필요가 있다. 이는 굳이 BU가 아니더라도 사립대학은 학교마다 소득 기준선, 자산 산정 방식이 다르므로 미리 확인해야 한다. 이번 BU의 정책은 최상위권 명문대학들의 중산층 가정의 우수 인재를 유치하기 위한 것으로 향후 여러 대학의 추가 정책을 눈여겨 볼 필요가 있다. ━ ▶ 명문대 재정보조 추세 하버드는 2025년 3월 가장 먼저 20만 달러 기준을 발표했다. 원래 하버드는 2004년 4만 달러 이하 가정에만 전액 무료 혜택을 줬고, 이후 2006년 6만 달러, 2023년 8만5000달러로 기준을 서서히 올려왔다. 최근 개편으로 전액 무료(등록금.기숙사.식비.건강보험.여행 경비까지 포함) 기준이 단번에 10만 달러로 뛰었고, 10만~20만 달러 구간은 등록금이 전액 무료가 되며 기숙사.식비 등 나머지 비용만 소득에 따라 일부 부담하면 된다. 2025~2026학년도부터 이미 시행 중이다. 또한 대다수 명문 사립대가 유학생에게는 이런 소득 기준을 그대로 적용하지 않는 것과 달리 하버드는 시민권자와 동일한 니드블라인드(need-blind) 입학 심사와 동일한 소득 기준을 적용한다. MIT는 2024년 11월 정책을 변경했다. 2025~2026학년도부터 소득 20만 달러 이하 가정에 등록금을 면제하고 있다. 이전에는 전액 무료 7만5000달러, 등록금 무료는 14만 달러였는데 각각 10만 달러와 20만 달러로 상향됐다. 10만~20만 달러 구간은 등록금 전액 면제, 기숙사 등 비용만 슬라이딩 스케일 방식으로 최대 약 2만3970달러까지 부담한다. 예일은 2026년 1월, 2026~2027학년도 신입생부터 적용되는 확대안을 발표했다. 2010년부터 '제로 페어런트 셰어(zero parent share)'라는 이름으로 저소득 가정의 부모 부담금을 0으로 만드는 제도를 운영해왔는데, 처음에는 6만5000달러 이하가 대상이었고 2020년 7만5000달러, 다시 10만 달러로 기준을 올렸다. 10만 달러 이하 가정은 등록금은 물론 기숙사비.식비까지 전액 면제되며, 10만~20만 달러 구간은 등록금 이상을 보장하는 장학금을 받는다. 유펜은 2023년 가을 '퀘이커 커밋먼트(Quaker Commitment)'라는 이름으로 확대 계획을 발표했고, 실제 시행은 2025~2026학년도부터 시작됐다. 기존에는 14만 달러 이하까지만 등록금 전액 지원을 보장했는데, 개편으로 기준이 20만 달러까지 올라갔다. 7만5000달러 이하 가정은 등록금.기숙사비.식비 등 청구되는 비용 전체를 지원 받고, 7만5000~20만 달러 구간은 최소 등록금 전액을 보장하는 장학금을 받는다. 재정보조 심사에서 가족 거주 주택의 자산 가치(home equity)를 아예 제외 했다. 라이스는 2026년 8월 3일, 자체 재정보조 프로그램인 '라이스 인베스트먼트(Rice Investment)'를 확대했다. 2027학년도 입학생부터 적용된다. 7만5000달러 이하 가정에만 등록금.필수비.기숙사식비 전액을 지원하고 7만5000~14만 달러 구간은 등록금만 무료였는데, 이제 10만 달러 이하 가정에 전액 지원, 10만~20만 달러는 등록금 무료 혜택이 적용된다. 장병희 객원기자등록금 소득 등록금 전액 소득 구간별 보조금 장학금
2026.08.30. 19:10
[보험칼럼] ‘평생 소득’이라는 말에 숨은 오해들
은퇴 상담에서 “평생 소득이 중요하다”는 말을 들으면, 많은 은퇴자들이 고개를 끄덕인다. 하지만 대화를 조금만 더 이어가 보면, 그 의미를 정확히 이해하고 있는 경우는 많지 않다. ‘평생 소득’이라는 말은 익숙하지만, 그 안에 담긴 구조와 조건은 생각보다 복잡하고, 동시에 자주 오해된다. 가장 흔한 오해는 평생 소득을 단순히 “오래 받을 수 있는 돈” 정도로 생각하는 것이다. 몇 년 동안 받을 수 있느냐, 총액이 얼마냐에만 관심을 둔다. 하지만 은퇴자에게 중요한 것은 기간이나 총액이 아니라 끊기지 않는 구조다. 시장이 어떻게 움직이든, 금리가 오르든 내리든, 생활의 기본을 책임지는 소득이 유지되는지가 핵심이다. 몇 년 뒤에 끝나는 소득과 살아 있는 동안 지속되는 소득은 이름은 비슷해 보여도, 은퇴자의 삶에 미치는 영향은 완전히 다르다. 두 번째 오해는 평생 소득이 있으면 모든 불안이 사라진다고 생각하는 것이다. 실제로는 그렇지 않다. 소득의 ‘크기’와 ‘역할’이 맞지 않으면 불안은 여전히 남는다. 생활비보다 너무 적은 소득은 결국 다른 자산에서 인출을 강요하고, 그 순간 다시 시장과 감정의 영향을 받게 된다. 반대로 모든 자산을 소득으로만 묶어 두면, 예기치 못한 지출이나 환경 변화에 대응할 유연성이 사라진다. 평생 소득은 은퇴 자산의 전부가 아니라, 중심축이 되어야 한다. 세 번째 오해는 평생 소득을 만들면 자산의 성장은 끝난다는 생각이다. 그래서 어떤 사람들은 소득 구조를 고민하는 순간, “이제 더 이상 수익은 포기해야 하는 것 아니냐”고 묻는다. 하지만 은퇴 후 자산 관리는 선택의 문제가 아니라 분리의 문제다. 생활비를 책임지는 자산과, 인플레이션과 장수에 대비해 성장을 담당하는 자산은 역할이 다르다. 소득 자산이 바닥을 지켜줄 때, 성장 자산은 오히려 더 차분하게 운용할 수 있다. 또 하나의 오해는 평생 소득이 있으면 ‘지금 결정해야 한다’는 압박이다. 이 때문에 일부 은퇴자들은 충분히 이해하지 못한 상태에서 서둘러 선택하거나, 반대로 부담이 커져 아예 아무 결정도 하지 않는다. 하지만 진짜 위험은 결정을 하느냐 마느냐가 아니라, 기준 없이 미루는 것이다. 은퇴 후 소득 설계는 한 번에 모든 것을 바꾸는 작업이 아니라, 단계적으로 구조를 잡아가는 과정이다. 시작이 늦어질수록 선택지는 줄어들지만, 그렇다고 준비 없이 움직일 이유는 없다. 마지막으로 많은 사람들이 평생 소득을 ‘상품’으로 이해한다. 무엇을 사느냐, 어떤 이름이 붙어 있느냐에 집중한다. 하지만 평생 소득은 상품의 문제가 아니라 설계의 문제다. 같은 조건처럼 보여도 개인의 자산 규모, 가족 상황, 기대 수명, 다른 자산과의 조합에 따라 결과는 전혀 달라진다. 그래서 평생 소득은 남의 사례를 그대로 따라 해서는 안 되고, 자신의 삶에 맞게 설계되어야 한다. 평생 소득은 은퇴자의 삶을 통제하기 위한 장치가 아니다. 오히려 은퇴자의 삶을 시장으로부터 분리시켜 주는 안전장치다. 이 구조가 제대로 이해되지 않으면, 평생 소득을 만들어 놓고도 불안해하는 역설적인 상황이 벌어진다. 은퇴 후 자산 관리에서 중요한 것은 ‘평생’이라는 단어에 기대는 것이 아니라, 그 소득이 삶에서 어떤 역할을 하는지를 분명히 하는 것이다. 앤디 김 / 솔로몬재정 솔루션 본부장보험칼럼 소득 오해 소득 자산 소득 구조 소득 설계
2026.05.27. 18:16
4명 중 3명 “소득, 물가 못 따라가 재정난”
국내 근로자들의 임금 상승 속도가 다시 물가 상승률에 뒤처지면서 서민들의 체감경기가 빠르게 악화되고 있는 것으로 나타났다. 특히 최근 개스값과 생활비 급등이 겹치면서 가계 부담이 커지고 소비 위축 우려까지 확산되고 있다는 분석이 나온다. CBS 뉴스가 최근 실시한 여론조사에 따르면 미국인 4명 중 3명은 ‘현재 소득 증가가 물가 상승을 따라가지 못하고 있다’고 느끼는 것으로 조사됐다. 더 나아가 응답자의 76%는 ‘개인 재정 상태에 대해 우려하고 있다’고 답했다. 경제 지표 역시 이 같은 분위기를 반영하고 있다. 지난 4월 소비자물가지수(CPI)는 전년 대비 3.8% 상승한 반면 근로자 임금 상승률은 3.6%에 그쳤다. 물가 상승률이 임금 상승률을 웃돈 것은 2023년 이후 처음이다. 전문가들은 최근 인플레이션 재확산의 핵심 원인으로 에너지 가격 급등을 지목하고 있다. 노동부 통계에 따르면 4월 물가 상승분 가운데 약 40%가 에너지 가격 상승에서 비롯됐다. 특히 개스값은 지난해 같은 기간보다 28% 이상 급등했다. 개스값 상승은 단순히 차량 연료비 부담에만 그치지 않는다. 운송·물류 비용 증가가 식료품과 소비재 가격 인상으로 이어지면서 전반적인 생활비를 끌어올리고 있다는 분석이다. 앤젤라 행크스 센추리 재단 정책 책임자는 CBS와 인터뷰에서 “사람들은 거의 모든 분야에서 가격 상승을 체감하고 있으며 같은 돈으로 살 수 있는 것이 계속 줄어들고 있다고 느끼고 있다”고 설명했다. 멈추지 않는 중동 지역 긴장도 시장 불안을 키우고 있다. 특히 이란 관련 지정학적 갈등이 심화되면서 국제 유가 변동성이 확대되고 있으며, 전문가들은 에너지 가격 상승이 당분간 이어질 가능성을 우려하고 있다. 제롬 파월 전 연방준비제도(Fed) 의장은 퇴임 전 기자회견에서 “단기적으로 높은 에너지 가격이 전체 인플레이션을 다시 끌어올릴 수 있다”며 “분쟁의 향후 전개와 경제에 미칠 영향은 여전히 불확실하다”고 말했다. 여기에 수입품 관세 부담도 소비자 물가를 자극하는 요인으로 지목된다. 경제학자들은 최근 강화된 관세 정책이 기업들의 비용 부담을 높이고 있으며, 결국 가격 인상 형태로 소비자들에게 전가되고 있다고 분석한다. 전문가들은 특히 소비 둔화 가능성을 우려하고 있다. 현재까지 소비는 비교적 견조한 흐름을 유지하고 있지만 생활비 부담이 계속될 경우 소비자들이 지출을 줄일 가능성이 높다는 것이다. 소비는 국내 경제 활동의 약 3분의 2를 차지하는 핵심 요소다. ‘재정과 정책 우선센터(CBPP)’의 잰가 아질로어 수석 이코노미스트는 “어느 시점이 되면 저소득층뿐 아니라 중산층 소비자들도 소비를 줄이게 될 것이며 이는 결국 경제 성장 둔화로 이어질 수 있다”고 전망했다. CBS 조사에서는 응답자의 64%가 현재 경제 상황을 “매우 나쁘다” 또는 “다소 나쁘다”고 평가했다. 특히 주거비와 보험료, 식료품 가격 상승에 대한 불만이 큰 것으로 나타났다. 전문가들은 임금 증가 속도가 다시 물가를 따라잡지 못할 경우 소비 심리 위축과 경기 둔화 우려가 더욱 커질 수 있다고 보고 있다. 또한 에너지 가격과 지정학적 변수, 금리 정책 불확실성이 이어지는 한 미국 가계의 체감경기 회복도 쉽지 않을 것으로 전망된다. 최인성 기자재정난 소득 임금 상승률 물가 상승률 물가 상승분
2026.05.25. 14:57
가주 중산층 소득 50년간 61% 껑충
캘리포니아 중산층의 소득 증가가 전국 상위권을 기록한 것으로 나타났다. 주민들의 재정을 연구하는 ‘어번인스티튜트’가 최근 발표한 보고서에 따르면, 1970년부터 2023년까지 50여 년 동안 캘리포니아의 중산층 가구소득은 61.0% 증가했다. 구체적으로 보면 1970년 5만9325달러였던 중산층 가구소득은 2023년 9만5521달러로 약 3만6000달러 이상 상승했다. 이는 전국 평균 증가율(31.9%)에 비하면 거의 두 배 수준이다. 국내 전체 중산층 가구소득은 같은 기간 1만8790달러 증가했다. 50개 주 가운데 49개 주가 실질 소득이 상승했지만, 증가 폭은 지역별로 큰 차이를 보였다. 캘리포니아는 유타(78%), 콜로라도(66.6%), 뉴햄프셔(62.2%)에 이어 소득 성장률 면에서 상위권 그룹에 포함됐다. 반면 미시간(2.9%), 미주리(13.3%), 인디애나(14.1%), 펜실베이니아(15.2%) 등 일부 중서부 주들은 상대적으로 낮은 성장에 그쳤다. 그렇다면 캘리포니아 중산층의 소득 성장 배경은 무엇일까. 보고서는 학사 학위 이상 고학력 인구 비율 증가와 이민자(외국 출생 인구) 비중 확대가 소득 성장과 가장 강하게 연관된 요인이라고 분석했다. 일단 캘리포니아는 전국 최고 수준의 대학·연구기관을 보유하고 있으며, 실리콘밸리를 중심으로 한 고임금 기술산업과 높은 이민자 비율이라는 특징을 갖고 있다. 특히 이민자 비율 증가는 소득 상승과 통계적으로 상관관계를 보였다. 이는 이민 유입이 경제 성장을 촉진했거나, 성장 지역으로 이민자가 몰렸을 가능성을 동시에 시사한다. 흥미롭게도 보고서는 일반적인 성장 요인으로 거론되는 낮은 세율, 따뜻한 기후, 인구 증가 등은 캘리포니아의 소득 증가와 뚜렷한 상관관계를 보이지 않았다고 밝혔다. 오히려 재산세가 높고 평균 기온이 낮은 주가 소득 증가율이 더 높은 경향이 나타났다. 이는 확보된 세수가 교육 및 인적 자본 투자로 이어졌을 가능성을 시사한다. 세금 부담이 큰 주에 속하는 캘리포니아도 소득 증가율이 전국 상위권을 기록했다. 1970년대 이후 전국은 탈산업화를 겪었다. 제조업 중심의 중서부 주들은 소득 성장률이 낮았던 반면, 캘리포니아는 기술·엔터테인먼트·금융·방위산업 등 고부가가치 산업으로 전환에 성공했다. 보고서는 고임금 산업 육성과 인재 확보 전략이 장기적 소득 성장에 핵심적 역할을 했다고 평가했다. 다만 현실 물가 탓에 소득 증가가 곧 체감상 높은 삶의 질을 의미하는 것은 아니다. 캘리포니아는 높은 주거비와 생활비 부담, 소득 불균형 확대 등의 구조적 문제를 안고 있다. 보고서는 중위 가구소득을 기준으로 분석했기 때문에 지역 내 격차 문제는 별도의 과제로 남는다. 보고서에서 경제 전문가들은 “앞으로도 교육 투자 확대, 고임금 산업 육성, 국제 인재 유치 전략이 지속적인 번영의 관건이 될 것”이라고 전망했다. 최인성 기자중산층 소득 중산층 가구소득 캘리포니아 중산층 소득 성장률
2026.03.15. 7:01
가주서 집 장만 '하늘의 별 따기'…전세계 최악
가주의 주요 도시들이 세계에서 집 사기가 가장 어려운 지역에 이름을 올렸다. 금융 서비스 업체 레밋리가 최근 주택 가격과 지역 평균 소득을 비교한 결과 샌호세, LA, 롱비치, 샌디에이고가 전 세계에서 다섯 손가락 안에 드는 ‘최악의 주택 구매 여건 도시’로 평가됐다. 이들 도시는 뉴욕, 파리, 싱가포르보다도 상대적으로 집값 부담이 더 큰 것으로 분석됐다. 보고서에 따르면 LA에 거주하는 1인 가구가 평균 소득인 6만656달러로 구매할 수 있는 주택 가격은 지역 평균 주택 가격의 28.2%에 불과한 것으로 조사됐다. 샌호세의 경우 상황은 더 심각해, 연 소득 8만6605달러의 일반 소득자가 감당할 수 있는 주거 비용은 지역 평균 주택 가격의 27.3%에 불과했다. 분석에는 주택 가격, 모기지 이자율, 다운페이먼트 수준 등이 종합적으로 반영됐다. 대상 국가들은 이전 조사에서 ‘이주 선호 국가’로 꼽힌 지역 중 대도시를 중심으로 선정됐다. 레밋리는 “이러한 결과는 많은 주민이 주택을 구매하기 위해 재정적으로 과도한 부담을 지거나, 더 큰 규모의 다운페이먼트를 마련해야 하고, 가족의 금전적 도움을 받아야만 집을 살 수 있다는 의미”라고 설명했다. 이 밖에도 남가주 지역인 롱비치는 평균 소득으로 일반적인 주택 가격의 31.7%만 감당 가능했으며, 샌디에이고도 이와 비슷한 33.3%였다. 이번 조사에서 가주 베이 지역의 또 다른 두 도시도 상위 20위권 안에 들었다. 샌프란시스코는 10위, 오클랜드는 19위로 각각 집계됐다. 뉴욕은 37.3%로 8위, 마이애미는 38.5%로 9위였다. 이 같은 결과는 가주의 소득 대비 주택 가격 부담이 전 세계적으로 봤을 때도 유난히 높다는 의미로 해석된다. 최근 가주 입법분석국의 보고서에 따르면, 가주의 주택 가격은 국내 중간 수준 도시의 평균보다 약 두 배가량 비쌌다. 지난해 12월 기준 가주의 평균 주택 가격은 약 75만5000달러로 집계됐다. UCLA 도시계획 및 공공정책학과 마이클 렌스 교수는 “가주가 여전히 강력한 고용 시장과 뛰어난 생활 환경이라는 매력을 갖추고 있지만, 수요를 충족할 만큼 충분한 주택 공급이 이뤄지지 않는 점이 문제”라고 지적했다. 한편 최근 가주부동산중개인협회(CAR)가 발표한 가주 주택 거래 동향에서도 이와 비슷한 결과가 나왔다. CAR에 따르면 지난해 4분기 가주 단독주택 중간 가격은 86만9300달러로, 이를 부담할 수 있는 가구의 비율은 전체의 18%에 불과했다. LA의 경우 중간 집값은 93만9690달러로, 이를 위해 요구되는 최소 연 소득 23만400달러를 버는 가구는 고작 13%였다. 오렌지카운티는 집값이 100만 달러가 넘는 139만6500달러였으며, LA와 비슷한 14%만이 구매 여건을 충족하는 것으로 나타났다. 우훈식 기자전세계 가주의 주택 주택 구매 가주의 소득 가주 캘리포니아 박낙희 주택 내 집 집장만 소득 LA 부동산
2026.02.11. 0:45
덴버에서 여유롭게 사는데 필요한 소득은?
덴버 메트로 지역에서 여유롭게 살기위해서는 부양 자녀가 없는 부부 가정이라도 연소득이 15만달러가 넘어야 하며, 자녀가 2명이 있는 부부 가정의 경우는 28만달러가 넘어야 한다는 조사 결과가 발표됐다. 이러한 결과는 최근 여행 및 재정 조언 업체 ‘업그레이디드 포인츠(Upgraded Points)’가 경제정책연구소(Economic Policy Institute/EPI)와 연방센서스국(U.S. Census Bureau) 자료를 기반으로 미전국 53개 주요 대도시권(메트로폴리탄)의 ‘여유로운 생활(comfortable living)’을 위한 연소득을 산출한 분석에서 나온 것이다. 연구진은 ‘여유로운 생활’을 전통적인 ‘50/30/20 예산 규칙’에 따라 정의했다. 이 규칙은 가계 지출의 50%는 임대료·식료품·의료비 등 필수 지출에, 30%는 여행·외식 등 ‘원하는 소비’에, 20%는 저축에 배분하는 것을 권고한다. 업그레이디드 포인츠는 덴버-오로라-센테니얼 메트로폴리탄에서 자녀 없는 성인 1명이 필요한 연소득은 12만 4,039달러에 달한다고 산출했다. 또한, 자녀가 없는 성인 2명의 경우는 합산 연소득 15만 6,843달러, 성인 2명과 자녀 1명이 있는 가정은 23만 358달러, 성인 2명과 자녀 2명의 4인 가정은 28만 7,384달러, 성인 2명과 자녀 3명의 가정은 34만 6,682달러가 필요하다는 결과가 나왔다. 그러나 이 지역 대부분의 주민 소득은 이 기준에 한참 못 미친다. 덴버-오로라-센테니얼 지역의 개인 중간소득은 6만 2,464달러, 가구당 중간소득은 13만 9,680달러 수준이다. 이 데이터는 덴버-오로라-센테니얼 메트로가 53개 주요 대도시권 중 11번째로 비싼 지역임을 보여준다. 예상대로 상위권은 서부 지역이 휩쓸었다. 탑 10 메트로 가운데, 캘리포니아 주내 4개 대도시권과 시애틀, 포틀랜드 등 모두 6곳이 서부지역 메트로 도시였다. 이 중 가장 비싼 샌호세-서니베일-샌타클라라 메트로에서는 자녀 없는 성인 1명이 연 16만 3,045달러, 자녀 3명을 둔 부부는 무려 47만 8,630달러가 필요하다는 산출이 나왔다. 2위는 샌프란시스코-오클랜드-프리몬트였고 3위는 샌디에고-출라비스타-칼스배드, 4위는 보스턴-캠브리지-뉴튼, 5위는 뉴욕-뉴왁-저지시티였다. 반면 가장 저렴한 메트로 지역(전국 53위)으로 꼽힌 오하이오주 클리블랜드에서는 자녀 없는 성인 1명이 8만 6,711달러가 필요하며 이는 해당 지역 개인 중위소득보다도 거의 4만달러가 많은 수준이다. 이어 애리조나주 투산(52위), 피츠버그(51위), 신시내티(50위), 디트로이트-워렌-디어본(49위)이 최하위권을 형성했다. 이번 결과는 미국인들이 ‘여유로운 생활’을 위해 필요한 소득과 실제 소득 사이의 큰 격차를 드러냄과 아울러, 상위 소득층은 주식시장 및 자산 가치 상승의 혜택을 누리고 있지만 많은 미국인이 상승한 물가와 정체된 임금 속에 고군분투하고 있다는 불평등의 상시적 주제를 다시 강조한다. 업그레이디드 포인츠는 AI 확산이 높여가는 불안감도 함께 강조하면서, “수년간 이어진 높은 인플레이션 이후 주거비, 식료품, 교통비, 의료비 등 필수 생활비가 여전히 높은 수준을 유지하고 있다. 동시에 직장에서의 인공지능(AI) 급속 도입은 전통적으로 안정적이던 화이트칼라 산업에 새로운 불확실성을 더해, 중산층과 상위 중산층 가계에도 추가적인 재정적 부담을 주고 있다”고 업그레이디드 포인츠는 부연했다. 이처럼 ‘있음’과 ‘없음’의 격차는 콜로라도에서도 두드러진다. 경제와 인구의 빠른 성장이라는 오랜 서사가, 지리적·인종적 불평등에 대한 우려와 동시에 진행되고 있기 때문이다. 최근 몇 주 동안 여러 경제 분석은 올해 기록적으로 높았던 관세의 영향으로 지역 경제가 둔화하고 있다는 점을 지적하기도 했다. 이은혜 기자덴버 소득 센테니얼 메트로폴리탄 합산 연소득 가구당 중간소득
2025.12.02. 13:05
달라스에서 ‘여유롭게’ 사는데 필요한 소득은?
메트로플렉스(Metroplex) 지역에서 편안하게 살 만큼 벌고 있을까? 지난 18일 발표된 한 보고서에 따르면, 부양 자녀가 없다고 해도 연 소득이 6만 달러대가 아닌 ‘6자리수(10만 달러 이상)’가 아니라면 ‘여유로운 생활(comfortable living)’은 어렵다는 분석이 나왔다고 달라스 모닝 뉴스가 20일 보도했다. 이러한 통찰은 여행 및 재정 조언 업체 ‘업그레이디드 포인츠(Upgraded Points)’가 경제정책연구소(Economic Policy Institute/EPI)와 연방센서스국(U.S. Census Bureau) 자료를 기반으로 미전국 53개 주요 대도시권(메트로폴리탄)의 ‘여유로운 생활’을 위한 임금을 산출한 분석에서 나온 것이다. 연구진은 ‘여유로운 생활’을 전통적인 ‘50/30/20 예산 규칙’에 따라 정의했다. 이 규칙은 가계 지출의 50%는 임대료·식료품·의료비 등 필수 지출에, 30%는 여행·외식 등 ‘원하는 소비’에, 20%는 저축에 배분하는 것을 권고한다. 업그레이디드 포인츠는 달라스-포트워스-알링턴 메트로폴리탄에서 자녀 없는 성인 1명이 연간 10만 7,061 달러가 필요하다고 산출했다. 자녀 없는 성인 2명은 합산 연소득 13만 7,978달러, 성인 2명과 자녀 1명이 있는 가정은 18만 4,228달러, 성인 2명과 자녀 2명의 4인 가정은 22만 982달러, 성인 2명과 자녀 3명의 가정은 26만 4,534달러가 필요하다는 결과가 나왔다. 그러나 이 지역 대부분의 주민 소득은 이 기준에 한참 못 미친다. 달라스-포트워스-알링턴 지역의 개인 중위소득은 5만 1,609 달러, 가구당 중위소득은 11만 3,951 달러 수준이다. 이 데이터는 달라스-포트워스-알링턴 메트로가 53개 주요 대도시권 중 26번째로 비싼 지역임을 보여준다. 예상대로 상위권은 서부 지역이 휩쓸었다. 캘리포니아 주내 4개 대도시권과 시애틀, 포틀랜드가 모두 탑 10위에 들었다. 이 중 가장 비싼 샌호세 메트로에서는 자녀 없는 성인 1명이 연 16만3,045 달러, 자녀 3명을 둔 부부는 무려 47만 8,630 달러가 필요하다는 산출이 나왔다. 반면 가장 저렴한 지역(전국 53위)으로 꼽힌 클리블랜드에서는 자녀 없는 성인 1명이 8만 6,711 달러가 필요하며 이는 해당 지역 개인 중위소득보다도 거의 4만 달러가 많은 수준이다. 전국 평균 수준에 가까운 비용 구조를 가진 달라스-포트워스-알링턴은 텍사스내 대도시권 중에서는 두 번째로 비싼 것으로 나타났다. 1인 기준 11만 4,659 달러가 필요하다고 조사된 오스틴-라운드락-샌마코스 메트로는 전국 17위였고, 9만 3,818 달러가 제시된 휴스턴-파세디나-더우드랜즈는 42위, 9만 3,355 달러인 샌안토니오-뉴브라운스펠 메트로는 전국 44위였다. 이번 결과는 미국인들이 ‘여유로운 생활’을 위해 필요한 소득과 실제 소득 사이의 큰 격차를 드러냄과 아울러, 상위 소득층은 주식시장 및 자산 가치 상승의 혜택을 누리고 있지만 많은 미국인이 상승한 물가와 정체된 임금 속에 고군분투하고 있다는 불평등의 상시적 주제를 다시 강조한다. 업그레이디드 포인츠는 AI 확산이 높여가는 불안감도 함께 강조하면서, “미국 가정은 지금 ‘여유로운 삶’의 기준을 재정의할 만큼의 경제적 압박이 복합적으로 밀려오고 있다”고 설명했다. “수년간 이어진 높은 인플레이션 이후 주거비, 식료품, 교통비, 의료비 등 필수 생활비가 여전히 높은 수준을 유지하고 있다. 동시에 직장에서의 인공지능(AI) 급속 도입은 전통적으로 안정적이던 화이트칼라 산업에 새로운 불확실성을 더해, 중산층과 상위 중산층 가계에도 추가적인 재정적 부담을 주고 있다”고 업그레이디드 포인츠는 부연했다. 이처럼 ‘있음’과 ‘없음’의 격차는 북 텍사스에서도 두드러진다. 경제와 인구의 빠른 성장이라는 오랜 서사가, 지리적·인종적 불평등에 대한 우려와 동시에 진행되고 있기 때문이다. 최근 몇 주 동안 여러 경제 분석은 올해 기록적으로 높았던 관세의 영향으로 지역 경제가 둔화하고 있다는 점을 지적하기도 했다. 〈손혜성 기자〉달라스 소득 가구당 중위소득 알링턴 메트로폴리탄 달라스 모닝
2025.11.24. 7:14
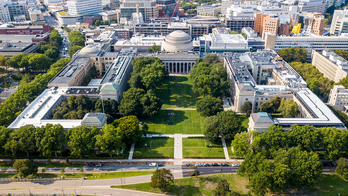
20년차 중간 소득 20만 달러 MIT가 1위
조기 전형 마감이 다가오고 있는 가운데 2026/2027학년도 대입 열기가 점차 달아오르고 있다. 지난달 23일 US뉴스 앤드 월드리포트의 연례 대학 순위가 발표돼 학부모들과 입시생들이 지원할 학교를 고르고 지원서 준비에 총력을 기울이고 있다. 하지만 아직도 완전히 결정하지 못한 학부모들을 위해서 경제 전문지 포브스(Forbes)가 재정적 관점에서 선정한 '대학 순위'를 소개한다. US뉴스의 지난달 대학 순위에서 아쉬운 점은 입학에 초점을 둔 측면이 있어서 졸업 후에 대한 정보가 많지 않았다는 것이다. 이에 비해 포브스는 학비와 그랜트, 졸업 후 20년차에 중간 소득 등 여러가지 다른 지표로 작성했다. 경제적으로 성공해 고소득이며 영향력 있는 졸업생을 배출하면서도 학자금 대출이 적은 500개 대학을 골라 순위를 결정했다. 포브스 대학 순위의 1위는 MIT다. 특히 MIT의 20년차 중간 소득이 19만6900달러로 20만 달러에 육박하고 있는 것이 눈에 띈다. 특히 MIT는 졸업 후 3년 만에 평균 연봉이 11만 200달러에 달하고 대학 평가의 주요 지표로 삼는 1학년을 마치고 2학년에 오르는 비율이 99.8%를 기록한다는 점이다. 상위 10위에는 리버럴 아츠 칼리지(LAC)의 최강자 윌리엄스가 7위에 올랐고 '연구 강국' 존스 홉킨스가 8위, UC버클리가 5위에 포함됐다. 하버드를 비롯한 아이비리그 대학 8개 대학 중 5개가 톱10에, 나머지 모두 상위20위 안에 들었고 캘리포니아 주립인 UC의 3개 캠퍼스도 톱20위에 들었으며 톱50위에는 6개 캠퍼스가 올라 관계자들을 기쁘게 했다. 톱50개 대학 분석 포브스의 톱50 대학에는 15개의 주립 대학이 선정됐는데 학부생 숫자가 적게는 1만9791명(버지니아 주립)부터 많게는 4만3718명(텍사스 주립 오스틴)에 달했다. 다만 3만5000명이 넘은 5개 대학 중 종교 단체가 운영하는 브리그엄 대학이 유일한 사립이었다. 재학생 숫자가 많은 주립들은 텍사스 오스틴에 이어 워싱턴 주립 시애틀, 플로리다 주립, 일리노이 주립 어바나 샴페인(UIUC), UC샌디에이고, UCLA, UC버클리로 이어졌다. 학부 재학생 숫자가 3만명이 넘는 사립으로는 브리그엄(37,940)에 이어서 NYU(32,343)가 있었다. 이외 공사립 통틀어 재학생이 1만명이 넘는 학교는 23곳이었고 톱50위 내에서 재학생숫자가 가장 적은 곳은 캘텍으로 1023명이었다. 주별로는 스탠퍼드를 포함한 11곳이 캘리포니아 소재지였고 MIT를 포함한 매사추세츠가 6곳, NYU를 포함한 뉴욕은 4곳 등이었다. 이외 일리노이, 펜실베이니아가 각 3곳으로 나타났다. 졸업 후 20년차 중간 소득도 MIT의 19만 6900달러에 이어서 프린스턴이 19만4100달러였고 스탠퍼드가 18만1200달러를 기록했다. 이들을 이이서 17만 달러대가 9곳, 16만대가 8곳, 15만대가 13곳으로 밝혀졌다. 50개 학교중 가장 적은 곳은 플로리다 주립(12만7500달러), 노스 캐롤라이나 주립 채플힐(12만1900달러)이었다. 졸업시 안고 나가는 평균 부채는 컬럼비아의 1만4737달러부터 예일의 5256달러로 나타났다. 반면 평균 그랜트는 가장 많은 다트머스가 6만6480달러였으며 6만 달러가 넘는 곳은 13개 학교, 5만~6만 달러는 17개 학교로 정리할 수 있다. 한가지 흥미로운 계산을 더해볼 수 있다. 현재 학부 재학생 숫자와 20년차 중간 소득을 곱해보면 가상의 20년차 총소득을 산출해 볼 수 있다. 그러면 결과는 공립 학교들의 순위가 높은 이유와 경제 사회적 영향력이 엄청난 것을 알 수 있다. 다시 말해서 세금으로 운영되는 대학들의 존재 의미를 재확인해 볼 수 있다. 총소득 순위의 1위는 61억 달러에 달하는 텍사스 주립 오스틴이다. 이어서 UC버클리가 58억 달러, 워싱턴 주립 시애틀이 55억 달러, UC샌디에이고가 54억 달러로 집계할 수 있다. 이들을 이어서 UIUC(53억), UCLA(51억), UC데이비스(49억), NYU(48억), 플로리다 주립(48억), 미시간 주립 앤아버(48억), UC어바인(48억)이 있다. 다른 아이비리그 대학을 따져보면, 학생 숫자가 상대적으로 많은 코넬은 25억, 유펜 23억, 하버드 22억 달러로 이어진다. 다만 중간 소득이 평균 소득 수치가 아니므로 실제와는 차이가 날 수 있지만 대략적인 사회 기여도는 가늠해 볼 수 있다. 순위 산정 요소 US뉴스의 베스트 칼리지 순위는 객관적인 자료와 평판 점수를 근거로 한 것에 비해서 포브스는 연방 교육부는 졸업생의 급여와 학자금 대출에 대한 정보로 사용했다. ▶ 동문 급여(20%) 페이스케일(Payscale)과 칼리지 스코어카드(College Scorecard)의 소득 데이터를 활용하여 어느 대학에서 가장 높은 연봉을 받는 졸업생을 배출했는지 파악했다. 페이스케일에서는 졸업생들의 졸업 후 3년과 20년 후 중간 소득을 살펴보았다. 칼리지 스코어카드에서는 졸업생들이 학교에 처음 입학한 후 6년과 10년 후 중간 소득 데이터를 추출했다. 다만 페이스케일은 자기 보고 설문 조사 데이터에 의존하기 때문에 정보가 왜곡될 수 있다. 즉, 취업하고 소득에 만족하는 졸업생이 응답할 가능성이 더 높을 수 있다. 칼라지 스코어보드는 모든 졸업생이 아닌 연방 학자금 대출을 받은 졸업생에 대한 정보만 수집했다. 4가지 소득 변수 각각에 5%의 가중치를 적용했다. ▶ 부채(15%) 칼리지 스코어보드의 2가지 변수는 특정 대학 학생의 일반적인 부채 부담을 측정하는 데 도움이 된다. 첫째, 대출자당 연방 대출 부채의 중간값에 해당 대학에서 연방 학자금 대출을 받는 학생의 비율을 곱했다. 바로 부채 및 대출 비율 지수다. 둘째, 각 대학의 5년 상환율을 살펴보았다. 상환 시작 후 5년 이내에 연방 대출 원금에 대해 최소 1달러를 상환한 졸업생의 비율이다. 두 변수 모두 7.5%의 가중치를 적용하여 총 15%를 나타냈다. ▶ 졸업률(15%) 편입생, 파트타임 학생, 재정, 건강 또는 기타 이유로 휴학하는 학생들의 학업 성취도를 반영하기 위해 6년 졸업률을 기준으로 목록에 있는 대학들을 평가한다. 평가 모델의 10%는 모든 학생의 6년 졸업률을 사용하며, 나머지 5%는 펠그랜트(Pell Grant) 수혜자들의 졸업률을 기반으로 한다. 펠그랜트 수혜자들은 특정 기관의 저소득층 학생들의 학업 성취도를 가늠하는 지표로 자주 사용된다. 저소득층 학생들의 입학 및 졸업률을 높이는 대학들을 지원하기 위해 각 기관의 펠그랜트 수혜자 비율을 펠 졸업률에 반영했다. ▶ 포브스 미국 리더 목록(15%) 포브스 미국 리더 리스트(Forbes American Leaders List)는 포브스 순위를 차별화하는 요소 중 하나다. 이 리스트는 대학 졸업생의 리더십과 기업가적 성공을 측정하는 것을 목표로 한다. 각 대학이 최근 포브스 30세 이하 30인, 포브스 400인, 가장 부유한 자수성가 여성, 가장 영향력 있는 여성 리스트에 이름을 올린 명단 작성자 수를 집계한다. 또한 현직 대통령 내각, 대법원, 의회 의원, 현직 주지사들의 학부 출신 대학과 최근 맥아더 펠로십, 노벨상, 브레이크스루상, 래스커상, 필즈상, 아카데미상, 토니상, NAACP상, 구겐하임 펠로십, 대통령 메달, 퓰리처상 수상자들의 출신 대학도 집계한다. 15%의 가중치를 적용한다. ▶ 투자 수익률(15%) 특정 기관에 대한 학생과 학부모의 투자 수익률을 살펴보기 위해 각 대학의 주가수익률 프리미엄을 산출한다. 대학 학위 취득에 드는 총 순비용을 해당 고등학교 졸업생의 일반적인 연봉 대비 입학 후 소득 증가분으로 나누어 이 수치를 계산한다. 가중치는 10%이다. 또한 저소득층 학생의 주가 수익률 프리미엄은 5%로 적용했다. ▶ 유지율(10%) 학생 만족도를 고려하기 위해, 1학년 이후 재학을 선택한 학생의 비율을 측정하는 자료를 사용하여 3년 평균 재학률을 계산했다. 올해 이 평균은 2023년, 2022년, 2021년의 재학률을 반영한다. 10%의 가중치가 적용됐다. ▶ 학업적 성공(10%) 각 대학의 학업 성취도를 평가하기 위해 두 가지 지표를 사용했다. 첫째, 각 대학의 최근 졸업생 중 풀브라이트, 트루먼, 골드워터, 로즈 장학금을 받은 학생 수를 집계했다. 둘째, 국립과학공학통계센터(National Center for Science and Engineering Statistics)의 데이터를 사용하여 지난 3년간 특정 대학에서 박사 학위를 취득한 평균 졸업생 수를 대학 재학생 수를 기준으로 가중 분석했다. 가중치는 5%다. 장병희 객원기자소득 대학순위 주립 대학 포브스 대학 대학 순위
2025.10.19. 19:02
[알기 쉬운 세금 이야기] 팁 소득 면제 규정
미국에서는 2025년 부터 2028년 까지 팁소득에 대한 세금 면제 혜택이 확대될 예정이다. 트럼프 대통령의 “하나의 크고 아름다운 법안”의 일환으로 팁 소득에 대한 세금 면제 조항이 수정 되었는데, 이에 따라 미국의 팁에 대한 세금 부과 방식이 바뀔 것으로 예상되지만, 팁에 대한 세금 면제 혜택이 모든 사람에게 동일하게 적용 되는것은 아니다. 재무부와 국세청에서 발표한 규정 초안에 따르면 연봉 150,000 달러 미만인 근로자는 최대 25,000 달러의 팁 소득에 대해 세금 공제를 받을 수 있는데, 이 정책은 팁을 많이 받는 바텐더, 패스트푸드 매장 직원, 메이크업 아티스트, 열쇠 수리공등에 해당하며 보건, 법률, 금융, 운동, 공연 예술 등 특정 서비스 직종 또는 사업과 관련된 직업은 제외 되었다. 즉 배우, 뮤지션, 무용수 등은 자격이 없다. 그렇다면 연방 국세청이 규정하고 있는 팁 소득은 무엇인가? Federal Insurance Contributions Act는 팁과 서비스료를 명확하게 구별하고 있는데, Tip이란 1. 강제성을 띠지 않아야 하고 2. 고객이 금액을 결정 하는데 제약이 없어야 하며 3. 사업장의 정책 또는 협상으로 금액이 결정 되어지지 않아야 한다. 또한 4. 일반적으로 손님이 팁을 누구에게 주어야 하는지 결정할 권리가 있는 경우만 팁으로 간주 되어 질 수 있다고 규정하고 있다. 회사의 방침에 따라 모든 손님에게 자동적으로 부과되는 Service charges 라는 것이 있다. 1)음식점에서 단체 손님에게 부과하는 large party charge또는 bottle service charge 2)호텔room service charge 와 luggage assistance charge 3)피자가게 delivery charge 등이 포함 되는데, service charges는 Tip으로 간주되지 않고 Non-Tip 월급으로 간주되어 이에 해당하는 사회보장 세금, 메디케어 세금, 그리고 연방 소득세 원천징수의 대상이 된다. 즉, 자동으로 부과되는 서비스료는 웨이터나 웨이트리스등 서버(Server)들에게 지불하는 서비스료가 아니라 음식점의 수입으로 간주 된다. 이러한 서비스료는 또한 음식값의 일부로도 포함되어 소비세 (sales tax)를 납부해야 하며, 적립된 서비스료는 종업원들이 월급의 형태로 다른 임금과 함께 수령해야 하는데, 자동으로 부과되는 서비스료는 일반 서비스료 처럼 바로 가지고 갈 수 없고, 급여일까지 기다렸다 정산하여 받아 갈 수 있다. 또한 이런한 service charges는 Tip이 아니기 때문에 이에 해당하는 고용세를 추가로 부담해야 하는 고용주에게 주어지는 공제 혜택을 고용주는 받지 못한다. 팁 소득에 대하여, 고용주는 임금 지급 기간 동안에 종업원에게 지급해야 하는 월급과 종업원들에 의해 보고된 Tip에 대하여 사회보장세금, 메디케어 세금과 소득세 원천 징수 금액을 결정하고, 고용주가 부담해야 하는 고용세를 납부하고, 종업원이 부담해야 하는 세금을 원천 징수하여 정부에 납부 하여야 한다. 이렇게 보고된 Tip 소득은 종업원의 소득세 양식 W-2의 Box 8의 Allocated tips 으로 보고되게 된다. ▶문의: (213) 389-0080 엄기욱 / CPA·Mountain LLP알기 쉬운 세금 이야기 면제 소득 소득세 원천징수 service charges 세금 면제
2025.09.28. 12:06
[은퇴 준비] 평생 소득이 만든 제2의 인생
“은퇴는 ‘끝’이 아니라 ‘새로운 '삶’의 시작입니다. 그러나 그 삶을 지탱해 줄 확실한 소득 없이 평안한 노후를 기대하기는 어렵습니다.” 65세의 김 모 씨는 평생 열심히 일하며 가족을 부양해 왔습니다. 은퇴를 앞두고 그는 고민에 빠졌습니다. 그동안 모아온 은퇴자산이 401(k), IRA 등을 포함해 어느 정도 있었지만, 평생을 감당할 만큼 충분한가? 하는 불안감이 늘 마음을 짓눌렀습니다. 매달 따박따박 들어오던 월급이 끊기면, 매년 오르는 생활비와 의료비를 어떻게 감당할 수 있을까? 사회보장연금으로는 턱없이 부족할 텐데, 시장 변동성에 노출된 자산만으로는 불안하기만 했습니다. 이제 우리는 ‘100세 시대’를 살아갑니다. 퇴직 이후 30년, 길게는 40년 이상을 소득 없이 살아가야 하는 시대입니다. 그러나 놀랍게도 많은 은퇴자들이 그 기간 동안의 재정 계획을 충분히 세우지 못하고 은퇴를 맞이합니다. 실제로 은퇴 후 주요 지출은 예상보다 많습니다. 대표적으로 다음과 같은 항목들이 지속적으로 비용을 발생시킵니다. - 주거비: 모기지가 끝나지 않은 경우도 많고, 유지보수 비용도 만만치 않습니다. - 의료비: 나이가 들수록 건강관리 비용은 빠르게 증가합니다. - 생활비: 물가 상승률을 감안하면 현재의 소비 수준도 유지하기 어려워집니다. - 장수 리스크: 예상보다 오래 살 경우, 자산이 고갈될 가능성도 높습니다. 결국 중요한 건, ‘얼마를 모았는가’가 아니라 ‘얼마나 안정적으로, 오래 받을 수 있는가’ 입니다. 그렇다면 평생 소득을 만들어주는 해법은 없을까. 김 씨는 전문가의 조언을 받아 평생 연금 어뉴이티(Life Time Income Annuity) 상품을 선택했습니다. 그는 65세에 $200,000의 자금을 이 어뉴이티에 일시불로 넣었습니다. 그리고 연금 개시를 5년 유예한 후, 70세부터 매년 $23,444의 평생 소득을 보장받기로 했습니다. 놀라운 점은, 이 $23,444의 연금이 김 씨가 90세든, 100세든, 그 이후든 평생 동안 계속 지급된다는 사실입니다. 심지어 김 씨가 약 85세 전후가 되면 원금과 이자 수익이 대부분 소진되지만, 보험사는 죽을 때까지 연금을 지급할 법적 의무를 지기 때문에, 이후에도 이 금액은 변함없이 지급됩니다. 즉, 김 씨는 시장 변동성, 수익률 걱정, 수명 리스크로부터 완전히 자유로운 평생 소득을 확보한 것입니다. 연금이 개시된 이후, 김 씨의 삶에는 큰 변화가 생겼습니다. 매달 정해진 금액이 ‘따박따박’ 들어오자 그는 재정적인 불안감에서 해방되었고, 여가 활동과 건강 관리에 더 많은 시간과 돈을 쓸 수 있었습니다. 그는 “마치 다시 월급을 받는 기분”이라고 말했습니다. 더 이상 시장 상황이나 물가 상승률에 민감하게 반응하지 않아도 되었고, 무엇보다 “내가 아프거나 오래 살아도 돈이 바닥날까 봐 걱정할 필요가 없다”는 점에서 심리적으로 엄청난 안정감을 얻었다고 말합니다. 어뉴이티는 금액이 크던 작던 누구나 준비할 수 있습니다 많은 사람들이 어뉴이티를 오해합니다. “복잡하고, 부자들만 드는 상품”이라는 인식이 있습니다. 하지만 사실 어뉴이티는 모든 은퇴자들이 고려해야 할 필수 노후 전략입니다. 자산은 있으나, 매월 고정 소득이 없는 경우, 시장 리스크가 불안한 은퇴자, 사회보장연금 외 추가 소득원이 필요한 경우 또는 장수 리스크(오래 사는 것)에 대한 대비가 필요하다고 느끼시는 분들이라면 반드시 준비해 두어야 할 은퇴준비 필수 항목입니다. 은퇴를 앞두고 있는 당신에게 묻고 싶습니다. 지금 당신이 가진 자산은, 당신이 90세, 100세가 되어서도 버텨줄 준비가 되어 있나요? 자산의 크기보다 중요한 것은, 그 자산이 어떻게 당신의 삶을 지탱해줄 수 있는 구조로 설계되어 있는가 입니다. Life Time Income Annuity는 은퇴 후 당신의 삶을 지켜줄 든든한 방패이자, 매달 지급되는 ‘제2의 월급’입니다. 불확실한 시대에, 가장 확실한 해답이 되어줄 수 있는 현명한 선택! 지금이 그 선택을 시작할 때입니다. 전문가 상담을 통해 당신만의 맞춤 연금 플랜을 설계해보세요. 평생연금 어뉴이티, 인댁스 어뉴이티, 롱텀케어 보험에 관련된 더 자세한 내용은 유튜브 채널 “라이언의 내돈내산” 또는 웹사이트 (https://www.ryanblueanchor.com)에서 찾아볼 수 있습니다. ▶문의:(562)644-4560 라이언 우 / 블루앵커 재정보험은퇴 준비 소득 인생 은퇴자 사회보장 추가 소득원 고정 소득
2025.09.14. 12:08
수익률보다 소득 예측 가능한 상품 유리
‘은퇴’라는 단어는 많은 이들에게 자유와 여유를 상징하지만 실제로 은퇴 설계를 돕는 자문 현장에서는 정반대의 질문이 더 자주 등장한다. 내가 가진 돈으로 평생 살 수 있을까, 혹시 나중에 자산이 고갈되지는 않을까 등의 질문이다. 의학의 발달로 기대수명이 늘어나는 반면 시장환경 전반은 점점 더 불확실해지고 있다. 금리와 인플레이션도 예측하기 어려운 방향으로 움직이고 있는 것이 현실이다. 이런 모든 변화 속에서 은퇴 후 수십 년을 ‘예측 가능한 소득’만으로 살아가야 하는 사람들에게 필요한 건 단순한 수익률이 아니라 소득의 안정성이라고 할 것이다. 하지만 대부분의 사람들은 이러한 불확실성을 반영한 은퇴 전략을 제대로 세우지 못하고 있다. 다수의 자문가들조차도 이에 대해 확실한 대안을 제시하지 못하고 있다. 어떻게 해야할까? ▶일단 시장 수익률은 항상 평균으로 돌아올까 전통적인 은퇴 투자 전략은 대부분 하나의 가정을 깔고 있다. 시장 수익률은 장기적으로는 결국 평균으로 수렴한다라는 전제다. 예를 들어 주식은 연평균 7~9% 정도의 수익률을, 채권은 3~5% 정도의 수익률을 제공하며 이 둘을 적절히 조합하면 평균적으로 안정적인 수익을 기대할 수 있다는 논리다. 하지만 현실에서 중요한 건 ‘언제’ 수익이 발생하고, ‘언제’ 손실이 나는가이다. 시장은 역사적 경험상 평균으로 수렴하긴 하지만 그 평균을 구성하는 수많은 연도 중 손실이 집중되는 시점이 은퇴 초반이라면 문제가 심각해진다. 이처럼 ‘수익률의 평균’이 아니라 ‘수익률의 순서’가 결정적인 이유가 바로 여기에 있다. ▶평균적인 플랜은 평균적으로 실패한다 이런 수익률의 순서를 반영하는 개념이 바로 ‘Sequence of Return Risk(시퀀스 리스크)’이다. 같은 연평균 수익률을 기록해도 은퇴 초반에 손실이 발생하면 자산 고갈이 훨씬 빨라질 수 있기 때문이다. 65세에 은퇴한 부부가 있다고 가정해보자. 이들이 보유한 은퇴 자산이 4.5%의 순수익률을 안정적으로 거둔다면 생애 말기인 89세까지 자산을 유지할 수 있을 것으로 보인다. 하지만 만약 은퇴 3년차에 -30%의 시장 하락이 발생하면 어떻게 될까? 이 부부는 무려 8년 일찍 자산이 고갈된다. 그 이후의 회복 여부는 아무 의미가 없다. 이미 인출할 자산이 사라진 탓이다. 이러한 시나리오는 우리가 흔히 접하는 ‘몬테카를로 시뮬레이션’이 제공하는 장밋빛 곡선과는 거리가 멀다. 다수의 재무 자문가들이 사용하는 시뮬레이션은 대개 ‘평균적인 결과’를 바탕으로 미래를 그리지만 실제 삶은 평균과는 거리가 멀다. 현실의 은퇴는 불확실성과의 싸움이다. 이 싸움에서 확률적으로 지게 되는 순간 은퇴 생활 자체가 흔들리게 된다. ▶해답은 결국 보장된 평생 소득이다 이러한 위험에 대한 해법으로 주목받고 있는 것이 바로 보장된 평생 소득(Guaranteed Income-for-Life) 개념이다. 일반적으로는 ‘고정형 지수 연금(FIA: Fixed Indexed Annuity)’이라는 보험 상품에 탑재된 ‘소득 라이더(income rider)’를 통해 실현되며 일정 금액을 평생 보장하는 기능을 갖고 있다. 예를 들어 앞서 언급한 부부의 자산 중 50%를 이와 같은 상품에 배정했다고 해보자. 동일한 시장 조건 하에서 이 부부는 자산을 89세가 아니라 97세까지 유지할 수 있게 된다. 상속 자산으로 40만달러 정도를 추가로 남길 수 있는 것으로 나타났다. 심지어 시장 하락을 겪은 경우에도 그 영향은 절반 이하로 줄어들었다. 여기서 중요한 것은 보장 소득 상품이 단순히 자산 고갈을 막는 ‘방어적 장치’라는 점만이 아니다. 이 소득이 확정되어 있기 때문에 나머지 자산에 대해 보다 공격적인 운용 전략을 쓸 수 있다는 점이다. 결과적으로 전체 포트폴리오에서 위험은 줄이고 수익 가능성은 유지, 또는 강화하는 이중 효과를 만들어낼 수 있게 되는 것이다. ▶소득 안정성은 선택이 아니라 필수다 FIA와 같은 소득 보장 상품이 모든 문제를 해결해주는 ‘기적의 도구’는 아니다. 분명 단점도 있다. 수수료가 존재하고, 일정 기간 내 해약 시 페널티도 발생한다. 그리고 계좌 잔고는 소득 수령 개시 후 점차 고갈되는 구조를 갖는다. 그럼에도 불구하고 이 상품이 제공하는 소득의 안정성은 은퇴 설계의 본질을 되짚게 만든다. 중요한 건 ‘얼마나 많이 버느냐’가 아니라 ‘얼마나 오래, 확실히 쓸 수 있느냐’이기 때문이다. 그리고 ‘언제까지 살지 모르는’ 현실에서, 이 문제에 대한 확실한 해답을 줄 수 있는 몇 안 되는 도구가 바로 보장 소득형 연금이다. ▶왜 부자도 이 상품을 써야 하는가 “나는 은퇴해도 자산이 충분하니 이런 상품은 필요 없다”는 말을 종종 듣는다. 과연 옳을까? 부유한 사람일수록 오히려 보장 소득 상품을 적극 활용해야 하는 이유가 있다. 그리고 상대적으로 높은 보장 복리 수익률을 기반으로 작동하는 ‘benefit base’ 구조, 상속 자산 극대화 시나리오 등이 몇 가지 관련 주제라고 할 수 있다. 전통적인 자산운용 전략으로는 얻기 어려운 결과가 단 하나의 구조적 변경으로 어떻게 가능해지는지를 확인해볼 필요가 있을 것이다. 고객 자산가들도 보장 소득 상품의 적절한 활용을 통해 더 효유적인 자산관리가 가능해진다. 켄 최 아피스 자산관리 대표 [email protected]소득 수익률 시장 수익률 연평균 수익률 은퇴 자산
2025.08.05. 19:54
"같은 소득, 다른 삶"… BC주 실질 소득 전국 '꼴찌'
같은 연봉을 받아도 캐나다의 어느 지역에 사느냐에 따라 삶의 질이 크게 달라진다는 연구 결과가 나왔다. 통계청이 사상 처음으로 지역별 실질 생활 수준을 분석한 결과, BC주가 캐나다 13개 주와 준주를 통틀어 가장 살기 팍팍한 '꼴찌' 지역이라는 불명예를 안았다. 높은 소득은 살인적인 물가에 잠식당했고, 공공서비스 가치까지 고려하자 최하위로 추락한 것이다. 통계청이 지난달 31일 발표한 '지역별 구매력 평가' 보고서는 캐나다의 경제 지형도를 다시 쓰는 수준의 충격을 던졌다. 이번 연구는 단순히 가계의 명목 소득이 아닌, 지역별 물가(구매력)와 공공서비스 혜택까지 모두 반영해 '실질적인 삶의 질'을 측정했다는 점에서 최초의 시도로 평가받는다. 보고서에 따르면, BC주는 온타리오, 앨버타와 함께 캐나다에서 물가가 가장 비싼 지역으로 나타났다. BC주에서 1달러를 쓸 때의 가치는 물가가 가장 저렴한 뉴브런즈윅주의 82센트와 동일한 수준이었다. 문제는 높은 소득이 이 살인적인 물가를 전혀 감당하지 못한다는 점이다. 물가를 반영해 실질 소득을 재계산하자, 명목 소득으로 전국 5위였던 BC주의 순위는 9위로 수직 추락했다. 4위였던 온타리오주 역시 8위로 미끄러졌다. 높은 연봉이 실제로는 '빛 좋은 개살구'에 불과했다는 의미다. 여기에 의료, 교육 등 정부가 제공하는 공공서비스의 가치를 더하자 상황은 더욱 악화됐다. 온타리오주는 전국 12위로 밀려났고, BC주는 마침내 13개 주·준주 가운데 최하위인 '꼴찌'를 기록하는 수모를 당했다. 높은 세금과 생활비 부담으로 인해 주민들이 체감하는 경제적 복지 수준이 캐나다에서 가장 낮다는 사실이 공식 통계로 확인된 순간이다. 반면, 다른 지역들은 대조적인 모습을 보였다. 앨버타주는 높은 물가에도 불구하고 강력한 소득 수준으로 이를 상쇄하며 상위권을 지켰다. 가장 극적인 반전은 누나부트 준주에서 나왔다. 명목 소득은 최하위권이었지만, 정부가 제공하는 공공서비스의 가치가 월등히 높아 이를 반영하자 대부분의 주보다 높은 순위로 뛰어올랐다. 이번 통계청의 보고서는 "어디에 사느냐가 얼마나 버느냐보다 중요하다"는 사실을 명백히 보여준다. 캐나다 최고의 도시라는 명성 뒤에 가려졌던 BC주의 고단한 현실이 드러나면서, 삶의 질에 대한 새로운 사회적 논의가 불가피해질 전망이다. 밴쿠버 중앙일보소득 실질 실질 소득 소득 수준 명목 소득
2025.08.01. 12:15
“캐나다 소득 격차 역대 최대”
지난 7월 16일, 캐나다 통계청이 발표한 보고서에 따르면 캐나다 최고 소득층과 최저 소득층 간 소득 격차가 2025년 1분기에 역대 최고치를 기록했다. 통계청에 따르면 전체 가처분소득 분포 상위 40% 가구와 하위 40% 가구 간 격차는 1분기 동안 49%포인트까지 벌어졌다. 이는 코로나19 팬데믹 이후 매년 증가해온 추세다. 캐나다 정책 대안 센터의 성평등 및 공공정책 연구원 캐서린 스콧은 “경제 불확실성과 노동시장 스트레스, 특히 신입 구직에 어려움을 겪는 청년 실업률 상승이 이 같은 격차를 키우고 있다”고 설명했다. 이번 통계에서 고소득층은 투자 수익 증가로 소득이 늘어난 반면, 저소득층은 임금이 오히려 감소했다. 특히 소득 하위 20% 가구는 가처분소득 증가율이 3.2%에 그친 반면, 임금은 0.7% 줄었다. 로트만 경영대학원의 데이비드 소버먼 교수는 “저소득층의 소득 성장 부진이 빈부격차를 심화시키며 사회적 불만을 키우고 있다”고 진단했다. 최저 소득층은 투자 수익이 35.3% 감소했으나, 정부 지원을 포함한 순이전소득은 31.2% 증가했다. 반면 고소득층은 임금과 투자 소득이 각각 4.7%, 7.4% 상승해 소득 불평등이 심화됐다. 캐나다 전체 순자산 중 상위 20%가 64.7%를 차지하며, 평균 자산 규모는 330만 달러에 달했다. 반면 하위 40%는 3.3%만 보유해 8만 5천 달러에 불과했다. 캐서린 스콧은 2008-09년 글로벌 금융위기 당시에는 소득 불평등에 대한 진지한 논의가 있었으나 요즘은 관련된 논의가 부족하다며, “이번 수치는 캐나다 경제에 대한 진지한 경고 신호”라고 강조했다. 그녀는 “경제 규모를 키우는 것도 중요하지만, 분배 문제에 대한 관심이 더 필요하다. 사람들 모두가 존엄한 삶을 누릴 수 있어야 한다”고 밝혔다. 임영택 기자 [email protected]캐나다 소득 가처분소득 증가율 소득 격차 반면 저소득층
2025.07.24. 9:32
주택보험료, 소득 증가 압도…LA 평균 1800불, 5년간 44%↑
LA에서 주택 보험료가 최근 5년 사이 44%나 오르며, 같은 기간 24% 오른 주민 소득 증가율을 크게 상회한 것으로 밝혀졌다. 부동산 정보업체 질로에 따르면, 2019년 이후 국내 전체 주택 보험료는 평균 38% 상승했지만, 중간 소득은 22% 상승하는 데 그쳤다. 특히 LA는 보험료 인상률이 전국 평균보다 높은 44%에 달해, 소득 대비 보험료 부담이 갈수록 커지고 있는 도시 중 하나로 꼽혔다. 현재 LA 지역의 평균 주택 보험료는 연간 약 1800달러에 이르며, 이는 중간 소득 가구의 연 소득 대비 약 2% 수준이다. 특히 최근 몇 년 사이 모기지 비용과 생활 물가가 함께 오르며 주거비 전반이 치솟은 가운데, 보험료 상승까지 더해져 체감 부담은 더욱 커지고 있다. 질로는 보험료 인상 폭이 높은 이유로 기후 위험을 꼽았다. LA의 경우 산불과 지진 같은 자연재해 위험이 상존하고 있다. 실제로 가주 전체에서는 주요 보험사들이 신규 가입을 제한하거나 철수하는 사례도 잇따르고 있다. 주택 보험료가 오른 것은 LA만의 현상은 아니다. 전국적으로 보험료가 가장 많이 오른 도시는 마이애미(57%)였고, 새크라멘토(54%), 잭슨빌(51%), 올랜도(49%), 리치먼드(48%) 등이 그 뒤를 이었다. 반면, 보스턴은 보험료가 14% 오르는 데 그쳤다. 문제는 보험료 상승이 단지 지출 부담만 키우는 데 그치지 않는다는 점이다. 질로는 “보험료 급등은 신규 구매자들에게는 주택 구매 장벽을 높이고, 기존 주택 소유자에게도 신용점수 하락과 모기지 연체 위험을 높이는 원인으로 작용할 수 있다”고 지적했다. 특히 은퇴자나 첫 주택 구매자, 저소득층에게 더 큰 타격이 될 수 있다. 보험료 인상은 단순한 비용 문제를 넘어, 주택시장 전반의 접근성과 신용 안정성, 지역 간 형평성에도 영향을 미치고 있다. 특히 LA처럼 기후 위험과 생활비 부담이 동시에 높은 도시에선 이중·삼중의 압박이 될 수 있어, 이에 대한 정책적 대응이 시급하다는 지적도 나온다. 조원희 기자주택보험료 소득 주택 보험료 보험료 인상률 보험료 상승
2025.06.11. 20:11
[세법 상식] 해외 소득 보고
세금 문제는 새로 선출된 교황 레오 14세도 피해가기 어려운 주제인 듯합니다. 레오 14세 교황이 최초의 미국 시민권자라는 점에서 조세법적인 쟁점이 생겼습니다. 미국 시민권자는 거주지나 소득 발생지와 상관없이 연방국세청(IRS)에 전 세계 소득을 신고하고 세금을 납부해야 하기 때문입니다. 여기에 해외 금융 자산을 신고해야 할 의무도 있을 수 있습니다. 교황을 포함해 해외에 거주하고 있는 시민권자와 영주권자가 세금보고시 알아야 할 사항들을 정리했습니다. 우선 연방정부의 해외 근로소득에 대한 공제(foreign earned income exclusion) 혜택부터 알아보겠습니다. 해외근로소득 공제를 받기 위한 조건을 보면, 첫째로 Tax home이 반드시 외국이어야 합니다. Tax home은 일반적으로 근무지나 영업장소가 있는 곳입니다. 둘째로 외국에서 발생한 근로소득(earned income)이 있어야 합니다. 근로소득에는 일해서 받은 급여나 커미션, 보너스 등이 포함됩니다. 셋째로 외국 거주자로서 다음의 자격 요건을 충족해야 합니다. 1. 실제적인 외국 거주자 테스트. 해당 과세기간에 해외에 실제로 거주했는지를 판단하는 테스트로써 납세자의 체류 목적이나 가족의 거주지 등 여러 가지 사실관계를 고려해 결정합니다. 2. 실제 체류일수 테스트. 12개월 중 330일 이상을 해외에 거주했는지에 대한 테스트입니다. 이 두 가지 테스트 중 하나는 해당하여야 하며 만약 두 조건이 모두 충족된다면 하나를 선택할 수 있습니다. 위의 조건들을 충족하면 Form 2555를 통해서 해외근로소득의 2025년 1인 기준 13만 달러까지 소득공제 혜택을 받게 되며, 해외 주거비를 소득에서 공제할 수 있습니다. 해외계좌의 이자, 배당, 해외 양도소득, 해외 부동산 임대소득 등 passive Income에는 이 규정이 적용되지 않아, 이러한 불로소득에는 미국에서도 전액 과세가 가능합니다. 다음으로 해외 납부 세액 공제 (foreign tax credit)에 대해서 알아보겠습니다. 해외에서 벌어들인 소득을 해당 국가의 세법에 따라 소득세를 납부했으면 미국에 세금보고 시 Form 1116을 통해서 세액공제를 받을 수 있습니다. 해외거주 여부와 관계없이 해외에서 납부한 소득세는 미국 소득 신고 시 공제받을 수 있습니다. 앞서 언급한 해외 근로소득공제 사용 후 해외근로 소득 공제 금액을 초과하는 소득에 대해서는 해외납부세액공제도 적용할 수 있습니다. 반대로 미국 세금이 해외에서 납부한 세금보다 더 많으면 그 차액만큼 미국에 세금을 내야 합니다. 주 정부에 세금보고는 위에 설명한 연방정부 세금보고 규정과는 다른 부분이 있어 주의가 요구됩니다. 해외 장기 체류자가 캘리포니아주에 단기 체류한 경우 등 캘리포니아 주에서 일시적인 체류를 했을 경우에는 여기에서 벌어들인 소득에 대해서만 비거주자로 세금보고를 하고 소득이 없을 경우 보고를 안 해도 문제는 없습니다. 캘리포니아주에서 소득(이자소득, 배당소득,임대소득)이 있고 183일 미만으로 체류했을 때 비거주자로 세금보고를 하여야 합니다. 중요한 것은 캘리포니아 거주자가 해외에 소득이 있을 경우에는 해외에서 낸 소득세에 대해 해외 근로 소득 공제 및 해외 납부 세액 공제 등을 통해 연방정부 소득세는 줄일 수 있으나 캘리포니아주에는 이와 같은 공제 규정이 없어서 해외 소득도 주 정부 소득세율대로 세금을 내게 됩니다. ▶문의:(213)382-2400 윤주호 / CPA세법 상식 해외 소득 해외근로소득 공제 해외 근로소득 양도소득 해외
2025.05.21. 17:33
65세 이상 4천불 소득 공제…하원 공화당 감세안 발의
하원 공화당이 발의한 ‘세제개편안(One, Big, Beautiful)’에 따라 65세 이상 고령층을 위한 세금공제 혜택이 새롭게 추진되고 있다. 최근 CNBC 방송은 65세 이상의 납세자라면 연간 4000달러를 추가로 소득에서 공제받을 수 있다고 보도했다. 해당 조항은 2025년부터 2028년까지 4년간 한시적으로 적용되며 표준 또는 항목별 공제를 선택한 시니어 모두에게 해당한다. 공제는 개인 신고자 기준 7만5000달러, 부부 공동 신고자 기준 15만 달러 이하 소득자에게 적용되며 초과 시에는 점진적으로 축소된다. 이 세금 공제는 소득에서 차감되어 과세 대상 소득 감소로 납부 세액이 감소하게 된다. 예를 들어, 5만 달러의 소득을 가진 시니어는 공제 혜택으로 과세 대상 소득이 4만6000달러로 줄어드는 방식이다. 전문가들은 연 소득 5만 달러 기준으로 연 약 500달러 미만의 세금 절감 효과를 예상하고 있다. 이은영 기자 [email protected]공화당 소득 소득 공제 하원 공화당 세금공제 혜택
2025.05.18. 18:53