
최신기사
NY·NJ, 새 건강보험〈트럼프 행정부〉 규정 시행 저지 소송
뉴욕주와 뉴저지주 검찰이 도널드 트럼프 행정부가 시행하려는 건강보험제도 개편이 주민들의 건강보험 가입이나 유지를 어렵게 만들 것이라며 소송을 제기했다. 뉴욕과 뉴저지주가 문제를 제기한 내용은 연방 메디케어·메디케이드서비스국(CMS)이 지난 5월 발표한 ‘건강보험 마켓플레이스 운영 규정’으로, 여기에는 재난형 플랜(catastrophic plan)의 가입 대상 확대가 포함돼 있다. 재난형 플랜은 원래 30세 미만이거나 노숙자·파산보호 신청자·6개월 내 직계가족 사망 등 13가지 특수상황에 처한 사람들만 가입할 수 있는 플랜으로, 일반 플랜 중 가장 싼 브론즈 플랜보다 보험료가 평균 20% 가량 저렴한 대신 소득에 따른 보험료의 정부 보조금 혜택이 없다. 또 보장 범위가 제한적이면서 본인 부담금이 높은 특징을 지닌다. 새 규정에는 가입자에게 새로운 소득 증명 요건을 확인하는 한편 2028년부터 주 정부가 필수 건강 혜택을 넘어서는 추가 보장비용을 일부 부담하게 돼있다. 뉴욕주와 뉴저지주는 새로운 규정이 오바마케어를 약화시키고, 보험료 부담을 높여 수백만명의 건강보험 가입에 부정적 영향을 줄 것이라고 보고 있다. 레티샤 제임스 뉴욕주 검찰총장은 “많은 사람들이 재난 플랜으로 전환하면 일반 보험 가입자들의 보험료가 인상될 것”이라고 말했다. 아울러 “현 행정부는 수백만명의 건강보험을 빼앗으려 한다는 사실을 인정하는 대신 관료주의적 술수를 통해 오바마케어를 무력화시키려 하고 있다”고 말했다. 제니퍼 데이븐포트 뉴저지주 검찰총장은 “트럼프 행정부의 정책으로 100만명이 넘는 미국인이 건강보험 혜택을 잃었다. 추가 조치가 중단되지 않으면 상황은 더욱 악화될 것”이라고 경고했다. 이번 소송은 민주당 주지사가 재직 중인 20여개 주에서도 동참한 상황이다. 최호상 기자 [email protected]건강보험 트럼프 트럼프 행정부 건강보험 가입 건강보험 혜택
2026.08.03. 18:48
[보험 상식] ACA(오바마케어)와 커버드 캘리포니아
Q. 미국에서는 건강보험 가입이 의무인가? A. 그렇다. 2010년 시행된 ACA(Affordable Care Act·오바마케어)는 미국 내 합법적으로 거주하는 사람들에게 건강보험 가입을 원칙으로 하고 있다. 연방정부는 현재 건강보험 미가입자에게 벌금을 부과하지 않지만, 캘리포니아주는 자체적으로 건강보험 의무가입 제도를 유지하고 있으며, 일정 요건에 해당하면 주정부 벌금이 부과될 수 있다. 하지만 벌금보다 더 중요한 이유는 따로 있다. 미국의 의료비는 세계에서 가장 비싼 수준이다. 응급실 한 번만 이용해도 수천 달러에서 수만 달러의 의료비가 발생할 수 있다. 예상하지 못한 질병이나 사고에 대비하기 위해 건강보험은 선택이 아니라 필수라고 할 수 있다. Q. Covered California는 무엇인가? A. ACA에 따라 각 주는 건강보험 거래소(Marketplace)를 운영한다. 캘리포니아주의 공식 건강보험 거래소가 바로 Covered California다. 건강보험은 보험회사에 직접 가입할 수도 있다(Off-Exchange). 그러나 정부 보험료 지원(Premium Tax Credit)은 Covered California를 통해 가입하는 경우에만 받을 수 있다. 가입 시에는 일반적으로 다음과 같은 자료가 필요하다. -합법적인 체류 신분 증명 -캘리포니아 거주 증명 -예상 연소득 또는 소득 관련 자료 Q. 아무 때나 가입할 수 있나? A. 아니다.결혼, 출산, 영주권 취득, 타주에서 캘리포니아로 이사, 직장보험 상실 등 일정한 자격 변동(Qualifying Life Event)이 발생하면 보통 60일 이내 특별가입이 가능하다. 이러한 사유가 없다면 일반 가입기간(Open Enrollment)을 이용해야 한다. 캘리포니아의 일반 가입기간은 매년 11월 1일부터 다음 해 1월 31일까지다. 이 기간에는 신규 가입뿐 아니라 보험회사 변경, 플랜(HMO, PPO, EPO 등) 변경, 보험 등급(Bronze, Silver, Gold, Platinum) 변경도 가능하다. Q. 정부 보험료 지원은 누가 받을 수 있나? A. 정부 지원 여부는 가구원 수와 예상 연소득을 기준으로 결정된다. 소득이 낮으면 Medi-Cal 대상이 될 수 있으며, Medi-Cal 대상이 아니라도 일정 소득 범위 안에서는 보험료의 일부를 정부가 지원한다. 지원금은 연령, 거주 지역, 가족 수, 선택한 보험상품 등에 따라 달라지므로 “연소득 얼마까지 지원된다”고 일률적으로 말하기는 어렵다. Q. 가입 후 소득이 바뀌면 어떻게 해야 하나? A. 가입할 때는 해당 연도의 예상소득을 기준으로 정부 지원금이 결정된다. 하지만 연중에 소득이 크게 늘거나 줄었거나, 결혼·이혼·출산·가족 수 변화 등이 발생했다면 Covered California에 변경 내용을 신고하는 것이 좋다. 신고된 내용에 따라 정부 지원금이 다시 계산되며, 다음 해 세금보고를 할 때 실제 소득과 비교해 최종 정산이 이루어진다. 지원금을 더 많이 받은 경우에는 일부를 반환해야 할 수도 있고, 반대로 적게 받은 경우에는 추가 세액공제를 받을 수도 있다. ▶문의: (213) 387-5000 진철희 / 캘코보험 대표보험 상식 오바마 캘리포니아 건강보험 의무가입 건강보험 가입 캘리포니아 거주
2026.07.26. 14:41
뉴욕주 45만명 에센셜 플랜 가입 불가
7월부터 뉴욕주정부가 제공하는 저소득층 및 중산층 건강보험인 에션셜 플랜 대상자 약 45만명(뉴욕시 거주자 23만여명)이 가입자격을 상실하게 된다. 뉴욕주는 1인 가구 기준 연간 소득이 3만1900달러 및 연방빈곤선 200%를 초과하는 경우에는 1일부터 에센셜 플랜 수혜 자격이 종료된다고 밝혔다. 이에 따라 뉴욕주의 해당 프로그램 가입자 수가 170만명에서 130만명으로 크게 줄어들 것으로 예상되고 있다. 이는 도널드 트럼프 행정부의 오바마케어 지원금 중단에 따른 것으로, 에센셜 보험 혜택을 상실한 이들은 민간보험시장으로 내몰리게 된다. 하지만 보험료가 훨씬 비싼 민간보험 시장 상황에 따라, 건강보험 가입을 아예 포기하는 이들이 속출할 것이라는 경고도 있다. 뉴욕병원협회(GNYHA)의 수석 부회장인 엘리자베스 윈은 ”수십만 명의 뉴욕시민들에게 피해를 주는 것은 물론 병원의 무상 진료비용을 급격하게 늘려 불안정한 뉴욕 병원들의 재무상황을 악화시킬 것”이라고 주장했다. 에션셜 플랜 자격요건 변경은 1일부터 시행되지만, 뉴욕주민들은 뉴욕주 오바마케어 온라인 마켓플레이스를 통해 새로운 보험에 가입할 수 있다. 주정부 관계는 8월 30일까지 적격 오바마케어 건강보험에 가입하는 이들에게 건강보험 공백이 발생하지 않도록 지원할 예정이다. 최호상 기자뉴욕주 에센셜 에센셜 플랜 뉴욕주 케어 건강보험 가입
2026.06.30. 21:26
[사설] 미친 물가, 중산층도 생활고 호소
중산층의 삶이 갈수록 팍팍해지는 모습이다. 대표적인 사례가 건강보험 가입 포기 가정의 증가다. 가주의 오바마케어(ACA)를 관리하는 커버드CA에 따르면 2월 기준 중산층 가정의 22%가 보험 갱신을 포기했다. 지난해 건강보험에 가입했던 중산층 5가구 중 1가구는 재가입을 하지 않았다는 얘기다. 신규 가입은 59%나 급감했다고 한다. 건강보험은 중요한 기본권 가운데 하나다. 그런데도 가입 포기가 급증하는 것은 보험료가 부담스럽기 때문이다. 여기에는 연방정부의 지원금 중단 탓이 가장 크다. 정부 지원이 줄면서 연간 보험료 부담이 수천 달러나 늘었다. 하지만 소득 상승률은 이에 따르지 못하고 있다. 노동부 자료에 따르면 올 4월 기준 시간당 평균 임금은 저년 대비 3.6% 상승했지만, 같은 기간 소비자 물가는 3.8%나 올랐다. 실질임금은 오히려 줄어든 셈이다. 당장의 생활비 지출이 급하다 보니 건강보험 가입은 엄두를 내지 못하게 된 것이다. 중산층의 생활고를 보여주는 사례는 더 있다. 카드빚 증가와 저축 감소 현상이다. 골드만삭스에 따르면 미국 가정의 40%가 한 달 벌어 한 달 생활하고 있다. 당장 1000달러의 비상금도 없는 가정이 상당수라고 한다. 미래를 위한 저축은 생각지도 못하고 있다. 중산층이라는 개념은 다양한 의미를 담고 있다. 그중 소득수준만 보면 중위 소득의 67%~200% 구간에 있는 계층을 말한다. 가주의 경우 연 10만 달러 정도가 중위 소득인 만큼 연 6만7000~20만 달러를 벌면 중산층에 포함된다고 볼 수 있다. 그런데 현재 렌트비·물가 수준 등을 고려하면 중산층으로 분류되는 상당수도 생활고를 겪을 수밖에 없다. 중산층은 미국 사회를 떠받치는 기반이다. 중산층이 탄탄해야 사회도 안정되고 경제도 잘 돌아간다. 이번 중간선거에서 유권자들이 생활비 문제를 가장 중요한 이슈로 생각하는 것도 이런 이유다.사설 중산층도 생활고 건강보험 가입 중산층 5가구 기준 중산층
2026.06.03. 19:00
고비용 탓 건강보험 포기하는 중산층 늘어
연방 건강보험 보조금 종료와 보험료 인상 여파로 커버드CA(Covered California) 가입자가 감소세로 돌아섰다. 특히 팬데믹 기간 혜택을 받았던 중산층 가입자들의 이탈이 두드러지면서 건강보험 부담이 커지고 있다는 분석이 나온다. 커버드CA에 따르면 지난 2월 기준 가입자는 180만 명으로 집계됐다. 1년 전 194만 명보다 약 14만 명(7%) 감소한 수치다. 또 올해 첫 3개월 동안 약 37만4000명이 건강보험 가입을 취소했다. 이는 지난해 갱신 대상 가입자의 약 19%에 해당한다. 가장 큰 타격을 받은 계층은 중산층이다. 연방 의회는 2021년 오바마케어(ACA) 가입자 지원을 위해 건강보험 보조금을 확대하고 소득 상한선을 없앴다. 이에 따라 중산층 가정도 보험료 지원을 받을 수 있었지만 해당 조치가 종료되면서 혜택이 크게 줄었다. 특히 개인 연소득 6만2600달러, 4인 가족 기준 12만8600달러를 넘는 중산층 가구의 부담이 크게 늘었다. 커버드CA에 따르면 이 소득 구간의 기존 가입자 22만4000명 가운데 약 22%가 올해 보험 갱신을 포기했다. 신규 가입자도 지난해보다 59% 감소했다. 제시카 알트먼 커버드CA 사무국장은 가입자 감소의 가장 큰 원인으로 연방 확대 보조금 종료를 꼽았다. 그는 “보험료 부담이 크게 늘면서 가입을 포기하는 사례가 증가하고 있다”며 “연중 가입자 감소세가 계속될 가능성이 크다”고 말했다. 여기에 의료비 상승 영향으로 올해 커버드CA 보험료도 평균 10% 이상 오르면서 부담은 더욱 커졌다. 일부 가구는 지난해보다 연간 수백 달러에서 수천 달러까지 보험료가 늘어난 것으로 나타났다. 보험료 부담을 줄이기 위해 보장 범위가 낮은 브론즈 플랜으로 이동하는 가입자도 늘고 있다. 올해 신규 가입자 3명 중 1명이 브론즈 플랜을 선택했으며, 기존 가입자 약 13만 명도 상위 플랜에서 브론즈 플랜으로 옮겼다. 일부는 보험 가입 자체를 포기한 것으로 나타났다. 캘리포니아 주정부는 가입자 이탈을 막기 위해 자체 보조금을 확대하고 있다. 올해 저소득층 지원을 위해 1억9000만 달러를 배정했으며, 개빈 뉴섬 주지사는 2027년부터 지원 규모를 3억 달러로 늘리는 방안을 제안했다. 이 계획이 시행되면 연방 빈곤선의 200% 이하 소득 가구까지 혜택을 받을 수 있게 된다. 그러나 전문가들은 보험료 부담 증가로 보장 범위가 낮은 플랜 가입자가 늘어나는 현상을 우려하고 있다. 알트먼 국장은 “브론즈 플랜 가입자가 크게 늘고 있는 점이 걱정된다”며 “본인 부담금과 공제액이 높아질수록 필요한 의료 서비스를 미루게 될 가능성도 커진다”고 지적했다. 최인성 기자건강보험 고비용 중산층 가입자들 건강보험 보조금 건강보험 가입
2026.06.02. 20:58
청년층 건강보험, 특별 가입하세요
커버드 캘리포니아가 대학 졸업자와 만 26세가 돼 부모 건강보험에서 제외되는 청년층에게 특별 가입 기간을 활용해 건강보험에 가입할 것을 당부했다. 커버드 캘리포니아에 따르면 대학 졸업, 만 26세 도달, 결혼, 이사 등 주요 생활 변화가 발생하면 특별 가입 기간을 통해 건강보험 플랜을 선택하고 가입할 수 있다. 특별 가입 기간은 해당 변화가 발생한 뒤 제한된 기간만 적용되기 때문에 가능한 한 빨리 신청하는 것이 중요하다고 설명했다. 제시카 알트먼 커버드 캘리포니아 이사는 “건강보험 가입은 성공을 위한 기반을 다지는 일”이라며 “신체적·정신적 건강을 돌보는 것은 물론 예상치 못한 상황이 발생했을 때 재정적 부담을 줄이는 보호 장치”라고 밝혔다. 올해 캘리포니아에서는 18~34세 청년 54만 명 이상이 커버드 캘리포니아를 통해 건강보험에 가입했다. 커버드 캘리포니아는 청년층이 건강보험을 통해 응급 상황이나 만성질환 관리 등 예상치 못한 의료비 부담에 대비할 수 있다고 강조했다. 커버드 캘리포니아에서 제공하는 모든 보험 플랜에는 ‘필수 건강 혜택(Essential Health Benefits)’이 포함된다. 이에 따라 처방약, 건강검진, 응급 및 입원 치료, 정신건강 치료 등 주요 의료 서비스를 보장받을 수 있다. 모니카 소니 커버드 캘리포니아 최고 의료책임자는 “건강보험은 병원에 가고 매년 정기 검진을 받는 것 이상의 의미가 있다”며 “임상 검사부터 정신건강 관리까지 필요한 의료 혜택을 보장받을 수 있다는 점에서 마음의 안정을 준다”고 말했다. 특별 가입 자격은 부모 건강보험이나 학교 제공 보험에서 제외돼 보험을 잃는 경우 외에도 실직 또는 이직, 결혼 또는 사실혼 관계 형성, 출산 또는 입양, 건강보험 상실, 이사로 인해 새로운 커버드 캘리포니아 플랜 가입이 가능해진 경우, 시민권 취득 또는 합법 체류 자격 획득 등이 해당한다. 가입을 원하는 주민은 웹사이트(CoveredCA.com)에서 나이, 소득, 거주 지역 등 기본 정보를 입력해 이용 가능한 보험 플랜과 월 예상 보험료, 보장 서비스, 재정 지원 가능 여부를 확인할 수 있다. 또 주 전역의 공인 에이전트와 지역 기반 단체, 공인 가입 상담사를 통해 무료 상담을 받을 수 있으며, 전화로도 문의(800-300-1506)를 받는다. 송윤서 기자건강보험 청년층 건강보험 건강보험 가입 건강보험 플랜
2026.05.28. 20:50
[보험 상식] 그룹 건강보험 유의 사항
Q. 미국에는 어떤 종류의 건강보험이 있습니까? 미국의 건강보험은 크게 몇 가지 유형으로 나뉩니다. 먼저 정부가 운영하는 건강보험 거래소를 통해 가입하는 개인 건강보험이 있습니다. 이 보험은 가구 소득 수준에 따라 정부 보조금을 받을 수 있으며, 대표적으로 ‘커버드 캘리포니아(Covered California)’와 같은 주정부 거래소를 통해 가입합니다. 반면 정부 보조가 필요 없는 경우에는 민간 보험사에 직접 가입하는 개인 건강보험(off-exchange)도 있습니다. 이 밖에 고령자나 장애인을 위한 메디케어, 그리고 저소득층을 위한 메디케이드(캘리포니아에서는 ‘Medi-Cal’이라 부름)도 있습니다. 여기에 더해 기업이나 기관이 직원들에게 제공하는 형태가 바로 그룹 건강보험입니다. Q. 개인 건강보험이 있는데도 기업이 그룹 건강보험을 제공하는 이유는 무엇인가요? ACA(일명 오바마케어)가 시행되면서 개인 건강보험도 기존 병력 여부와 상관없이 가입할 수 있게 되었습니다. 그럼에도 불구하고 그룹 건강보험은 여전히 여러 장점이 있습니다. 일반적으로 개인 보험보다 보험료 대비 보장 내용이 좋은 경우가 많고, 고용주가 부담하는 보험료는 사업 경비로 인정되어 세금 공제 혜택을 받을 수 있기 때문입니다. 이런 이유로 많은 기업이 직원 복지의 일환으로 그룹 건강보험을 운영합니다. 다만 제도를 운영할 때 알아두어야 할 규정들도 적지 않습니다. Q. 사업체가 직원들에게 건강보험을 제공해야 하는 기준이 있습니까? 건강보험을 제공할 의무가 있는 사업체는 물론, 의무가 없는 사업체라도 보험을 제공하기로 했다면 일정한 규정을 따라야 합니다. 우선 주당 30시간 이상 근무하는 풀타임 직원에게는 모두 동일하게 건강보험 가입 기회를 제공해야 합니다. 흔히 풀타임 기준을 40시간으로 생각하지만, 건강보험 규정에서는 30시간이 기준입니다. 또한 일부 간부나 고임금 직원에게만 보험을 제공하거나, 특정 직원에게만 더 좋은 보험 혜택을 주는 방식은 허용되지 않습니다. 다만 회사가 기본적으로 제공하는 보험보다 더 좋은 상품을 직원이 선택하고 그 차액을 본인이 부담하는 방식의 업그레이드는 가능합니다. Q. 신입 직원에게 건강보험은 언제부터 제공해야 합니까? 신입 직원이 풀타임으로 근무하며 보험 자격을 갖춘 경우, 회사는 입사일로부터 최대 90일 이내에 건강보험을 제공해야 합니다. 여기서 중요한 점은 3개월이 아니라 정확히 90일이라는 것입니다. 실제 운영에서는 날짜를 정확히 맞추기 어렵기 때문에 “입사 후 두 달이 지난 뒤 다음 달 1일부터”와 같은 방식으로 대기기간을 설정하는 경우가 많습니다. 물론 회사가 더 빨리 보험을 제공하는 것도 가능합니다. 예를 들어 입사 후 한 달이 지나 다음 달 1일부터 시작하거나, 입사 다음 달 1일부터 바로 제공하는 방식도 허용됩니다. Q. 직원이 처음에는 보험 가입을 거절했다가 나중에 다시 가입할 수 있습니까? 회사가 그룹 건강보험을 처음 도입할 때 이미 근무 중이던 직원이 자발적으로 가입을 거절했다면, 일반적으로 다음 연도 갱신 시기나 회사가 보험사를 변경해 새로 가입할 때까지 기다려야 합니다. 다만 결혼, 출산, 이사와 같은 특별한 상황이 발생한 경우에는 예외가 인정됩니다. 이런 경우에는 사유가 발생한 날로부터 보통 30일 이내에 가입 신청을 할 수 있습니다. ▶문의: (213) 387-5000보험상식 건강보험 그룹 그룹 건강보험 건강보험 가입 건강보험 규정
2026.03.15. 7:01
고품질 건강보험 저렴하게 제공
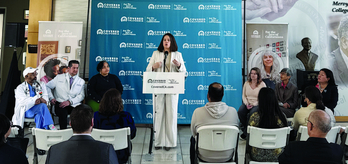
가주 건강보험인 커버드캘리포니아가 오픈등록 마감을 하루 앞두고 LA지역 주민들에게 건강보험 가입을 독려하는 설명회를 열었다. LA 찰스 R. 드루 의과대학에서 진행된 이번 행사는 주정부 관계자, 지역사회 파트너, 실제 가입자 등을 한자리에 모아 가입 마감 전 선택 가능한 보장 옵션과 지원 제도를 안내하기 위해 마련됐다. 이날 제시카 알트먼 커버드캘리포니아 최고책임자가 가입 필요성을 강조한데 이어 커뮤니티 리더 및 공중보건 전문가들도 주민 관점에서 건강보험의 의미와 혜택에 대해 설명했다. 특히 연방정부에서 지원하는 특별 보조금 중단으로 재정 지원을 받는 170만 가주민의 보험료가 인상됐지만, 가주정부가 1억 9000만 달러의 추가 보조금을 지원하여 저소득층 지원을 이어간다고 덧붙였다. 커버드캘리포니아 측은 “건강보험은 가정의 안전과 직결되는 문제”라며 “합리적인 비용으로 양질의 보험을 유지할 수 있도록 한국어 등 다국어로 명확한 정보 제공과 등록 지원을 강화하고 있다”고 밝혔다. 가족 구성원에 변화가 있거나 실직, 소득 감소, 거주지역 변경 등 생활에 변화가 있을 때는 오픈등록 기간 후에도 가입이 가능하다. 자세한 정보는 한국어 웹사이트(coveredca.com/Korean)나 전화(800-738-9116)를 통해 알아볼 수 있다. 글·사진=박경은 기자 [email protected]건강보험 고품질 고품질 건강보험 건강보험 가입 저소득층 지원
2026.01.30. 16:33
1/31일 등록 마감 Covered CA, 주민들에게 보험 가입 독려
Covered California가 1월 31일 자정까지 진행되는 오픈 등록 기간에 캘리포니아 주민들이 건강보험을 신규 가입 및 갱신하도록 독려하기 위해 로스앤젤레스를 방문했다. 미 전역에 걸쳐 보험료 부담을 줄이고 사상 최고 수준의 건강보험 가입을 견인해 온 강화된 보험료 세액공제(Enhanced Premium Tax Credits)를 둘러싼 지속적 논쟁과 불확실성이 이어지는 가운데 이루어진 방문이다. Covered California의 제시카 알트먼(Jessica Altman) 이사는 지역 보건 관계자 및 지역사회 리더들과 함께 찰스 R. 드류 의/과학대학교 (Charles R. Drew University of Medicine and Science)에서 건강보험 가입의 중요성을 강조했다. 알트먼 이사는 “오픈 등록 기간이 막바지지만, 캘리포니아 주민들에게는 자신과 사랑하는 사람들을 위해 나설 시간이 아직 남아 있습니다. 하지만 서두르셔야 합니다”라며 “많은 가입자들에게 저렴한 건강보험 상품이 여전히 제공되고 있긴 하지만, 연방 정책의 변화로 소비자들이 마켓플레이스를 활용해 보험을 비교·선택하는 것이 그 어느 때보다 중요해졌습니다”라고 강조했다. 올해의 여러 어려움에도 불구하고, 캘리포니아 주민 38만 명은 1인당 월 보험료 10달러 이하로 2026년도 건강보험에 가입했으며, 190만 명 이상이 자신에게 부합하는 2026년도 플랜에 가입했다. 이 중 남가주 지역 가입자는 92만 5천 명이다. UCLA 보건정책연구센터 소장이자 캘리포니아 건강 인터뷰 조사(CHIS)의 책임연구원인 니네즈 폰세 (Ninez Ponce) 박사는 “부담적정보험법(ACA)이 그동안 건강보험 혜택에서 소외되어 온 그룹들에게 문을 열어주었음은 분명한 사실이죠.”라며 “Covered California는 저소득층과 전통적으로 소외되어 있던 사람들을 위한 사회 안전망을 확대했을 뿐 아니라, 캘리포니아 전역의 모든 가정이 보다 저렴한 건강보험에 접근할 수 있도록 핵심 역할을 해왔습니다”라고 덧붙였다. 캘리포니아주는 가장 취약한 계층의 월 보험료 부담을 낮추기 위해 1억 9천만 달러를 투입했다. 강화된 보험료 세액공제가 종료되면서 발생한 25억 달러의 갭을 모두 메우기에는 부족하지만, 약 40만 명의 가입자가 이미 그 혜택을 받고 있다. 또한 주 전역에서 수천 명이 더 저렴한 플랜으로 전환, 감당할 수 있는 비용으로 가족들의 보험을 유지하고 있다. 보험이 필요한 분들은 CoveredCA.com의 Shop and Compare Tool을 이용해 거주 지역의 플랜 옵션을 살펴보고, 보장 내용과 월 보험료 예상액을 확인할 수 있다. 쉽고 간편한 보험 가입 소비자들은 CoveredCA.com을 방문하여 자신의 옵션에 대해 더 자세히 알아볼 수 있고, 자신이 재정 지원을 받을 자격이 되는지, 자신의 지역에서 선택할 수 있는 보험 옵션은 무엇인지 쉽게 찾아볼 수 있다. 자신의 보험 옵션에 대해 보다 자세히 알고 싶다면: • 주 전역 14,000명 이상의 공인 에이전트 및 지역사회 기반 단체들로부터 다양한 언어로, 기밀이 유지되는 무료 전화 상담을 받을 수 있으며 소비자가 선호하는 언어나 방언으로 도움이 제공된다. • 공인 가입 상담사에게 전화하여 무료로 도움을 받을 수 있다. • Covered California 온라인 견적 툴을 이용한다. • (800) 300-1506, Covered California로 전화한다.마감 주민 건강보험 가입 보험료 세액공제 건강보험 상품
2026.01.30. 11:44
Covered California, 무보험 가주민들 연말까지 건강보험 가입 권장
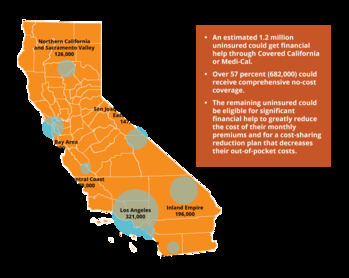
Covered California가 모든 무보험 캘리포니아 주민들에게 12월 31일까지 건강보험에 가입할 것을 권장하고 있다. 2026년도 건강보험 가입을 위한 오픈 등록 기간은 1월 31일에 종료되지만, 1월부터 보험 보장을 받으려면 이번 연말까지 가입해야 한다. 190만 명 이상의 Covered California 기존 가입자들도 12월 31일까지 내년도 건강보험 보장 내용 변경을 마쳐야 한다. 이번 오픈 등록은 2026년을 앞두고 종료가 예정된, 강화된 보험료 세액 공제로 인해 더 특별한 기간이었다. 2021년 도입된 이 확대 지원 덕분에 환자보호 및 부담적정보험법(ACA)에 따른 보험 가입자 수는 전국적으로 두 배가 늘었고, 캘리포니아에서는 23% 이상 증가했다. 이번 오픈 등록 기간 동안, 12월 20일 현재 123,461명의 캘리포니아 주민이 2026년도 건강보험에 가입했으며, 이는 작년 같은 기간 대비 30% 감소한 수치다. 역대 최고치를 기록한 2025년 가입자 수에 힘입어, 전체적으로, 190만 명의 캘리포니아 주민이 2026년도 건강보험에 가입했으며, 이는 전년 같은 기간 대비 3% 증가한 수치다. 이 중 1,816,067명의 캘리포니아 주민이 기존 플랜을 갱신했는데, 이는 지난해 같은 기간보다 7% 증가한 것이다. 갱신 가입자 수는 가입자들이 보험료를 납부한 이후인 다음 달에 더 정확히 파악되며, 최종 수치는 봄에 공개될 예정이다. Covered California의 제시카 알트먼(Jessica Altman) 이사는 “연말연시가 다가오고 가족 모임이 많아질수록 건강보험은 뒷전으로 밀릴 수 있죠. 하지만 보험에 가입하는 것은 자신과 가족의 신체적·정신적·재정적 건강을 지키는 가장 바람직한 방법 중 하나입니다. 올해는 12월 31일 마감일이 그 어느 때보다 특히 중요합니다. 의회가 1월에, 강화된 보험료 세액공제(EPTC) 연장 조치를 취하지 않는 한, 보험료가 인상될 수 있어 많은 분들이 어려운 결정을 내려야 한다는 것을 알고 있기 때문입니다. 새로운 보험에 가입하거나 현재 플랜을 변경하기 위한 옵션을 검토하는 과정에서 Covered California는 처음부터 끝까지 여러분을 도와드릴 것입니다.”라고 말했다. 올해 오픈 등록 기간에 접어들면서, Covered California는 역사적인 가입 규모가 계속되고 있음을 확인했으며, 2025년에는 약 200만 명에 달하는 캘리포니아 주민이 Covered California를 통해 건강보험에 가입했다. 수백만 미국인들의 월 보험료 부담을 낮춰주는 데 기여한 연방 보조금 지급이 종료되는 상황에서도, Covered California는 사람들로 하여금 건강보험과 치과보험을 유지하거나 새로 가입할 수 있는 선택지를 이해하도록 돕기 위한 노력을 계속하고 있다. Covered California의 메디칼 최고 책임자인 모니카 소니(Monica Soni) 박사는 “사람들이 보험에 가입하여 필요한 의료 서비스를 받을 때 더 건강해지고, 직장과 학교, 그리고 삶에서 자신의 목표를 달성할 수 있다는 것을 우리는 알고 있습니다.” 라며 “연말을 맞아 연말 선물 목록에 건강보험을 꼭 올려두세요. 건강보험에 가입하지 않으면 건강보험 혜택을 받을 수 없으니까요. Covered California 플랜은 무료 연례 예방 건강검진을 보장하니까 2026년을 건강하게 시작하실 수 있습니다.”라고 강조했다. 신규 가입자 약 123,000명의 거의 절반인 57,838 명은 남부 캘리포니아 4개 카운티(로스앤젤레스, 오렌지, 리버사이드, 샌버나디노)에 거주하고 있다. 또한, 29,000명 이상의 신규 가입자가 라티노로 확인되었으며, 현재까지 25,000명 이상의 아시아계 미국인이 보험에 가입했다. 30,000명 이상의 백인 캘리포니아 주민과 3,000명 이상의 흑인 캘리포니아 주민도 보험에 가입했으며, 23,000명 이상의 캘리포니아 주민은 인종이나 민족을 공개하지 않았다. 지속적인 발전에도 불구하고, UCLA 보건정책연구센터에서 연구한 캘리포니아 보험시장 시뮬레이션 모델(CalSIM)의 최신 데이터에 따르면, Covered California를 통해 보조금을 받을 자격이 있거나(508,000명) 저비용 또는 무료 Medi-Cal에 대한 자격이 있는(682,000명) 약 120만 명의 캘리포니아 주민이 보험 가입 자격이 있는데도 여전히 2026년을 보험에 가입하지 않은 상태로 남아있을 것으로 추정된다. 또한, CalSIM 데이터는 특정 그룹이 불균형적으로 높은 비율로 보험에 가입하지 않고 있음을 보여준다. Covered California를 통한 건강보험 가입 자격이 있는 508,000명의 무보험 캘리포니아 주민의 57%가 라티노이고, 50%는 45세에서 64세 사이이며, 이들은 주 전역에 걸쳐 거주하고 있다. 비용 상승에 가장 취약한 계층을 보호하기 위한 조치를 취하고 있는 캘리포니아 2025년, 뉴섬 주지사와 캘리포니아 주 의회는 강화된 비용분담 경감 프로그램에 사용할 수 있는 주 예산을 증액, 자격 기준 확대를 위해 1억 6,500만 달러를 배정했다. 이를 통해 연방 빈곤선 기준 소득의 200%를 초과하는 캘리포니아 주민들도 디덕터블이 없고 본인 부담금이 줄어든 강화 실버 73 플랜에 가입할 수 있게 되었다. 올해, 캘리포니아는 최저소득 가입자들이 큰 폭의 보험료 인상으로부터 보호받고 소비자들의 비용 부담을 줄일 수 있도록 적극적인 조치를 계속하고 있다. 2026년을 위해 주정부는 연방 빈곤선의 165% 이하 소득자에게 주 정부 지원 세액 공제를 제공하기 위해 1억 9,000만 달러를 배정했다. 주정부는 이러한 지원을 통해 개인 연소득 23,475달러 이하, 4인 가족 연소득 48,225달러 이하인 가입자들의 월 보험료를 2025년 수준으로 유지할 수 있도록 돕는다. 또한 개인 연소득 25,823달러 이하, 4인 가족 연소득 53,048달러 이하인 가입자들에게도 부분적인 추가 지원을 확대 제공한다. 현재까지 오픈 등록 기간 동안, 364,000명 이상이 주정부 보조금으로 건강보험에 가입했다. 건강보험 지원금은 여전히 제공되고 있으며, Covered California 가입자의 약 92%가 지원받고 있다. 가입자의 절반은 2026년에 월 10달러 이하의 비용으로 건강보험에 가입할 수 있으며, 약 4분의 1은 같은 가격으로 실버 플랜에 가입할 수 있다. 또한, 보험을 갱신하는 기존 가입자의 17%는 현재 플랜을 유지할 경우 2026년에 보험료를 전혀 내지 않을 수도 있다. 더구나, 흑인 및 아시아계 미국인 가입자의 50% 이상은 월 10달러 미만으로 보험에 가입할 수 있고, 라티노 가입자의 53%는 월 25달러 미만으로 가입할 수 있다. Covered California 가입자이면서 조기 은퇴자인 오렌지 카운티 거주 멜라니씨는 “[건강보험이] 없다면, 어마어마한 의료비 청구서를 마주했을 거예요. 정말 힘든 한 해가 되어 7, 8천 달러 정도를 내게 될 수도 있지만, 적어도7, 80만 달러를 지불할 일은 없을 거라고 생각하면 안심이 되죠.”라며 건강보험의 필요성을 강조했다. 소비자들은 CoveredCA.com의 ‘Shop and Compare Tool’을 이용하여 주요 보험사들의 다양한 플랜 옵션에 대한 월 보험료 견적을 비교하고, 어떤 재정 지원을 받을 수 있는지 확인하며, 모든 선택지를 살펴볼 수 있다. Covered California의 연구에 따르면, 평균적으로, 쇼핑하고 비교하여 보험을 갱신하는 가구들이 누릴 수 있는 혜택은 다음과 같다. • 플래티넘 플랜 가입자는 현재 보험사에서 월 보험료가 23% 더 저렴한 플랜을 찾을 수 있다. • 골드 플랜 가입자도 현재 보험사에서 월 보험료가 23% 더 저렴한 플랜을 찾을 수 있다. • 실버 70 및 73 플랜 가입자는 현재 보험사에서 월 보험료가 39% 더 저렴한 플랜을 찾을 수 있다. “식료품부터 개스까지 모든 물가가 오르는 시기일수록, 건강보험에 여러 선택지가 있음을 기억하는 것은 중요합니다.” 알트먼 이사는 또 “정규직, 파트타임, 프리랜서, 은퇴자나 일시적 실직 상태, 어떤 경우든 상관없이 저희는 모든 캘리포니아 주민이 자신이 감당할 수 있는 가격으로 질 좋은 건강보험을 누릴 자격이 있다고 믿고 있습니다.”라고 말했다. 쉽고 간편한 보험 가입 소비자들은 CoveredCA.com을 방문하여 자신의 옵션에 대해 더 자세히 알아볼 수 있고, 자신이 재정 보조를 받을 자격이 되는지, 자신의 지역에서 선택할 수 있는 보험 옵션은 무엇인지 쉽게 찾아볼 수 있다. 자신의 보험 옵션에 대해 보다 자세히 알고 싶다면: • 주 전역 14,000명 이상의 공인 에이전트 및 지역사회 기반 단체들로부터 다양한 언어로, 기밀이 유지되는 무료 전화 상담을 받을 수 있으며 소비자가 선호하는 언어나 방언으로 도움이 제공된다. • 공인 가입 상담원에게 전화하여 무료로 도움을 받을 수 있다. • Covered California의 온라인 견적 툴을 이용한다. • (800) 300-1506, Covered California로 전화한다. 건강보험에 가입하지 않는 캘리포니아 주민은 주 세무국(Franchise Tax Board)에서 부과하는 세금 벌금 대상이 된다. 1년 내내 보험에 가입하지 않은 경우 성인 1인당 최소 900달러, 18세 미만 부양 자녀 1인당 최소 450달러의 벌금이 부과되며, 4인 가족이 1년 내내 무보험 상태일 경우 최소 2,700달러의 벌금을 내야 한다.california 건강보험 건강보험 가입 보험료 세액공제 보험 가입자
2025.12.23. 16:09
IL 건강보험료 평균 78% 인상
내년 1월부터 적용되는 건강보험 신청이 시작된 가운데 상당수의 일리노이 주민들은 혜택을 줄이거나 보험 가입 자체를 중단할 것으로 보인다. 연방 정부의 보조금 지급이 사라질 가능성이 높기 때문이다. 지난 1일부터 연방 정부 건강보험 거래소를 통해 1월 1일부터 적용되는 내년도 건강보험 갱신과 보험 변경이 시작됐다. 문제는 연방 정부 셧다운의 원인으로 지목된 건강보험 보조금 지급에 대한 의회 차원의 합의가 없어 1월부터 연방 정부의 보조금 지급이 대폭 삭감되거나 줄어들 가능성이 커졌다는 점이다. 연방 정부의 건강보험 보조금 지급이 줄면 오바마케어를 통해 보험에 가입한 주민들은 평균 78%의 보험료 인상에 직면하게 될 것이라는 게 일리노이 주 보험국의 추산이다. 건강보험은 혜택 정도에 따라 골드와 실버, 브론즈로 나뉘는데 급격한 보험료 인상으로 많은 가입자가 낮은 혜택을 선택할 수밖에 없을 것이라는 게 전문가들의 분석이다. 이럴 경우 의사를 만날 때마다 내야 하는 비용과 처방약에 지불해야 하는 비용이 증가하고 가구당 부담해야 하는 비용 역시 늘어날 수밖에 없다. 보험료 부담이 크고 건강상에 큰 문제가 없다고 판단할 경우 건강보험 가입 자체를 포기하는 주민들의 숫자가 늘어날 수도 있다. 연방의회예산국은 보험 가입을 포기하는 주민들의 숫자를 420만명으로 추산했다. 전체 보험 가입자가 줄면 가입자들의 보험료 인상으로 이어지기도 한다. 내년부터 오르는 보험료 인상은 연방 건강보험 거래소를 통해 가입할 경우 뿐만 아니라 회사를 통해 보험에 가입하는 경우도 마찬가지다. 올해 회사가 직원들에게 제공한 보험료의 전국 평균은 연간 2만7000달러 수준이었다. 회사와 직원이 부담하는 보험료가 모두 포함된 금액인데 최근 3년간 보험료 인상률은 연평균 6% 이상이었다. 최근 5년간 인상률은 26%로 물가인상률 보다 높았다. 시카고 지역 역시 회사에 따라 큰 차이가 있지만 내년 보험료가 보통 20% 이상 오를 것으로 보인다. 회사를 통한 건강보험료가 오르는 것은 관세로 인한 처방약값 인상과 병원비 상승 등이 주요 원인으로 지목된다. Nathan Park 기자건강보험료 인상 보험료 인상률 건강보험 가입 건강보험 보조금
2025.11.24. 13:17

[보험 상식] 오바마 케어 플랜
오바마케어 공식 가입 기간이 시작된 가운데, 지금까지 건강보험이 없었던 가주 주민은 이번 가입 기간 중에 오바마케어는 물론이고 일반 건강보험에도 가입을 완료해야 하며, 특별한 사유가 없는 이상 이 기간이 지나면 건강보험 가입이 제한된다. 연중 아무 때나 건강보험에 가입할 수 있는 경우를 특별가입이라고 하는데, 여기에 해당되는 사례는 직장을 그만둬서 직장 건강보험에서 빠지는 경우, 타주에서 이사 오는 경우, 메디칼 건강보험이 중단되는 경우 등이 해당되며, 새로 출생한 신생아 또는 결혼한 배우자를 기존 건강보험에 추가하는 경우도 해당된다. 신규 가입자는 물론 기존 가입자들도 매년 플랜 선택을 해야 하는데, 이 경우 가장 먼저 HMO와 PPO 중 어느 쪽을 골라야 할지 선택의 기로에 놓이게 된다. 건강보험은 흔히 HMO와 PPO로 나뉜다. 우선 HMO의 가장 큰 특징은 주치의를 선정한다는 데 있다. 주치의는 주로 내과, 가정주치의 중에서 선택하게 되고, 아동의 경우는 소아과, 여성의 경우는 산부인과 의사를 선정할 수 있다. 그리고 위장내과, 안과, 피부과 등 특정한 분야의 전문의 치료가 필요할 때는 주치의를 통해서 보험회사의 사전 승인을 받아야 하고, 위내시경, 초음파 검사, 컴퓨터 단층촬영, MRI 등의 검사도 모두 주치의를 통해서 이뤄진다. 반면 PPO의 경우에는 이런 과정이 없이 직접 전문의에게 갈 수 있지만, 이 경우도 보험회사와 계약이 있는 의사 또는 병원(In Network)을 이용해야 하며, 그렇지 않은 경우(Out of Network)는 병원비 할인을 받지 못할 뿐 아니라 보험회사에서 지불한 금액과 병원에서 청구한 금액의 차액에 대해서도 환자가 지불할 의무를 갖게 된다. HMO와 PPO의 선택을 마치게 되면 브론즈, 실버, 골드, 플래티넘 등 4가지 플랜 가운데 하나를 고르게 되는데, 물론 브론즈 플랜이 가장 저렴하면서 보험 커버리지가 약하고, 플래티넘이 혜택은 가장 많지만 보험료가 비싸다. 그런데 일정한 소득 수준에 해당되면 인핸스드(Enhanced) 실버 플랜에 가입할 수 있는데, 이 플랜은 오히려 플래티넘 플랜보다 혜택이 좋다고 볼 수 있다. 보험 커버리지를 이해할 때 중요한 사항은 디덕터블(본인 공제 금액), 코페이(진료비 본인 부담액), 코인슈런스(진료비 본인 부담 비율), OOP(연 본인부담 한도액) 등 4가지로 볼 수 있다. 디덕터블은 의료 행위가 이뤄진 후 이에 대한 의사 및 병원의 청구액수에서 가장 우선적으로 본인이 부담해야 할 액수다. 만일 디덕터블이 2,000달러이면 매해 이 액수까지는 본인이 부담한 다음부터 보험 혜택이 시작되는 것이다. 코페이는 가입자가 의사를 만날 때 일단 내야 하는 진료비 부담액으로, 코페이가 30달러라고 하면 의사를 만날 때마다 30달러씩은 꼭 부담해야 한다. 코인슈런스는 디덕터블이 채워진 후 진료비에서 가입자가 부담하는 비율로, 만일 코인슈런스가 20%이면 디덕터블을 제외한 나머지 금액에서 20%는 본인이 내야 하는 것이다. 마지막으로 OOP는 디덕터블과 코페이, 코인슈런스 등을 통틀어 본인이 1년에 부담하는 최대 한도액을 정한 것이다. 어떤 이가 디덕터블 2000달러에 코인슈런스 20%, OOP 3000달러의 플랜에 가입돼 있는 경우, 이 사람이 1만 달러짜리 수술을 받게 되면 우선 디덕터블과 나머지 8000달러의 20%인 1600달러 등 총 3600달러를 내야 하는데, 이는 OOP를 넘게 되므로 3000달러만 내면 더 이상 본인의 부담금이 없다. 또 이 가입자는 해당 연도에 다른 수술이나 입원을 하게 되어도 더 이상 진료비를 내지 않아도 되는 것이다. ▶문의: (213)503-6565 알렉스 한 / 재정보험 전문가보험 상식 오바마 플랜 건강보험 가입 직장 건강보험 메디칼 건강보험
2025.11.19. 18:20
[보험 상식] 건강보험 보고 규정
Q. 세금보고를 할 때 건강보험 관련 보고가 필요한가요? “그렇습니다. 납세자가 매년 4월 전년도 소득을 신고할 때 국세청(IRS)은 개인과 고용주가 건강보험 의무를 지켰는지 확인합니다. 개인 납세자는 보험 가입 여부를 보고하고, 직원 50명 이상 고용주는 직원들에게 적정 보험을 제공했는지를 보고해야 합니다.” Q. 개인은 어떤 보고를 해야 하나요? “합법 체류자는 건강보험 가입 여부를 증명해야 합니다. 일반적으로 보험사가 대신 보고하지만, 가입자는 보험사나 커버드 캘리포니아에서 발송하는 1095 시리즈 양식을 받아 세금보고 시 첨부해야 합니다. 이를 누락하면 무보험으로 간주돼 벌금이 부과될 수 있고, 정부 지원금을 정산할 때도 불이익이 생깁니다. Q. 정부 지원금은 어떻게 정산되나요? “지원금은 예상 소득을 기준으로 책정되므로, 실제 소득과 차이가 있으면 정산이 필요합니다. 소득이 높아졌다면 일부를 반납하고, 줄었다면 추가 지원을 받습니다. 연방정부 지원금은 1095-A, 가주 정부 지원금은 3895 양식을 통해 정산하며, 두 양식 모두 세금보고에 첨부해야 합니다.” Q. 1095 양식에는 어떤 종류가 있나요? “커버드 캘리포니아 가입자는 1095-A, 메디캘·메디케어·소규모 직장보험 가입자는 1095-B, 직원 50명 이상 대규모 직장보험 가입자는 1095-C를 받습니다. 이 양식들은 매년 3월 초까지 발송됩니다.” Q. 고용주는 어떤 보고를 해야 하나요? “직원 수 50명 이상인 사업체(ALE)는 풀타임 직원에게 반드시 보험을 제공해야 하며, 직원 부담 보험료가 가구 소득의 약 9.5% 내외를 넘지 않고, 보험이 최소 60% 이상을 보장해야 합니다. 이를 확인하기 위해 고용주는 1094-C와 1095-C를 작성해 IRS에 제출하고, 직원들에게도 사본을 배포해야 합니다.” Q. 셀프펀딩(Self-funding) 사업체는 어떻게 하나요? “일부 사업체는 자체적으로 보험 재정을 운용합니다. 이 경우 1094-B와 1095-B로 IRS에 직접 보고해야 하며, 직원 50명 이상인 경우에는 1095-C의 Part III까지 작성해야 합니다.” Q. 규정을 어기면 어떤 불이익이 있나요? “IRS는 제출 자료를 대조해 규정 준수 여부를 확인하며, 위반 시 개인이나 사업체 모두 벌금을 내야 합니다. 특히 가주는 개인 의무조항이 유지되고 있어, 보험이 없으면 여전히 벌금이 부과됩니다.” Q. 보고가 복잡한데 어떻게 준비해야 할까요? “세금과 보험 보고는 복잡하고 실수가 생기기 쉬우므로 공인회계사(CPA)와 같은 회계 전문가 도움을 받는 것이 좋습니다. 또한 그룹 건강보험은 경험 있는 전문 브로커와 함께 운영해야 법규 준수와 관리 측면에서 모두 안전합니다.” ▶문의: (213)387-5000 진철희 / 캘코보험 대표보험 상식 건강보험 규정 건강보험 가입 연방정부 지원금 건강보험 의무
2025.09.21. 19:01
텍사스 주민 최대 170만명 건강보험 상실 우려
공화당이 주도한 대규모 세금·지출 통합법안(일명 ‘GOP 메가빌’/GOP megabill)에 따른 건강보험제도(Affordable Care Act/ACA-오바마케어) 변경과 프리미엄 세액공제(expanded premium tax credit) 종료로 인해, 텍사스주에서 최대 170만명이 건강보험을 잃을 수 있다는 분석이 나왔다. 비영리 보건정책기관 KFF는 최근 분석 보고서를 통해, 미국에서 무보험률이 가장 높은 텍사스주의 보건의료 시스템에 심각한 타격이 예상된다고 밝혔다. 텍사스는 2023년 기준 무보험률이 17.4%로, 2010년(23.7%) 대비 줄어든 상황이지만 이번 조치로 그간의 진전이 퇴보할 가능성이 높다는 것이다. 올해 텍사스에서는 400만명에 가까운 주민이 오바마케어(ACA) 건강보험 시장에 가입해 역대 최고치를 기록했다. 그러나 바이든 행정부 시절 도입된 프리미엄 세액공제가 2025년 말 종료되고 공화당 주도의 새 법안에 따라 등록 절차가 까다로워지면서 가입자 감소가 불가피할 전망이다. 텍사스는 연방 빈곤선 이상의 소득자를 위한 메디케이드 확대를 거부한 10개주 중 하나다. 이로 인해 ACA 시장은 저소득층의 건강보험 가입을 유도하는 주요 수단 역할을 해왔다. 특히 올해 가입자 중 약 250만명은 연방 빈곤선 100~150% 수준(4인 가족 기준 약 3만2천~4만8천 달러)의 소득자로 대부분이 프리미엄 세액공제를 통해 월 보험료를 낮췄다. 그러나 이번 공화당 법안은 ▲자동 갱신 종료 ▲소득 서류 제출 의무 강화 ▲가입 기간 단축(1개월로 제한) ▲저소득층(빈곤선 150% 이하)의 연중 가입 종료(2026년부터) ▲합법적 이민자(DACA 수혜자, 난민 등)의 가입 금지 등 가입 문턱을 높이는 내용을 다수 담고 있다. 이에 따라 전문가들은 보험료 인상, 병원 재정 부담 증가, 보험 시장 불안정화 등 전반적인 의료 환경 악화를 경고하고 있다. KFF는 새 법안에 따라 텍사스에서만 약 56만명이 ACA 보험을 상실할 것으로 예측했다. 여기에 더해 큰 영향을 줄 요소는 프리미엄 세액공제의 종료다. 2021년 미국 구조 계획법(American Rescue Plan Act)과 2022년 인플레이션 감축법(Inflation Reduction Act)에 따라 확대된 이 세액공제는 저소득층과 중간소득층에 보험료를 대폭 줄여주는 효과를 줬다. 특히 텍사스에서는 전체 가입자의 58%가 월 보험료 10달러 이하의 혜택을 누리고 있다. 하지만 이 정책이 2025년 종료되면, 예를 들어 연소득 2만2천 달러 수준의 가입자는 월 보험료가 현재 0달러에서 63달러로 급증하게 된다. KFF는 이로 인해 추가로 110만명 이상이 보험을 상실할 수 있다고 경고했다. 또한 ‘예산 정책 우선 순위센터’(Center on Budget and Policy Priorities/CFF)에 따르면, 지난 4년간 세액 공제를 신청한 빈곤선의 400% 이상 소득자(대부분 스몰 비즈니스 소유주, 텍사스 시골 지역 주민, 또는 은퇴 연령 임박자)의 경우 보험료가 경우에 따라 3배까지 인상될 수 있다. CFF는 2024년 데이터를 바탕으로 오바마케어를 통해 세액 공제를 통해 보험에 가입하는 사람들의 텍사스 평균 보험료가 115%, 즉 연간 456달러 인상될 것으로 전망했다. 이처럼 보험료가 과도하게 오르면 특히 건강한 사람들 중심으로 가입을 포기하게 되고 이는 전체 보험 시장의 위험도를 높여 추가적인 보험료 인상으로 이어질 수 있다는 우려도 나온다. 실제로 텍사스 최대 민간보험사인 블루크로스블루쉴드(BCBS)는 2025년 ACA 관련 개인보험의 보험료 21% 인상을 요청한 것으로 알려졌다. 한편 공화당 측은 이같은 조치가 낭비와 부정수급을 줄이고 연방 재정 건전성을 회복하는데 필요하다는 입장이다. 로버트 F. 케네디 주니어(Robert F. Kennedy Jr.) 연방 보건복지부 장관은 “트럼프 행정부 하에서 중복 수급을 차단하고 가장 취약한 계층을 보호하기 위한 시스템 개혁이 시작됐다”고 밝혔다. 그러나 보건 전문가들은 이번 법안이 사실상 건강보험 제도 자체를 무력화시키는 결과를 초래할 수 있다고 비판하고 있다. ‘에브리 텍산’(Every Texan)의 린 카울스(Lynn Cowles) 국장은 “가입자수를 줄여 프로그램 전체의 기능을 약화시키는 구조다.가입군의 위험도가 높아지는 만큼 시스템 전반의 불안정성이 커질 것”이라고 지적했다. 손혜성 기자건강보험 텍사스 건강보험 가입 건강보험 시장 프리미엄 세액공제
2025.07.21. 7:45

커버드CA 가입자 사상 최다…180만명 돌파
캘리포니아 주정부가 운영하는 건강보험 거래소인 커버드 캘리포니아(Covered California)의 가입자가 등록 마감을 한 달여 앞두고 사상 최대치를 기록했다. 23일 KTLA뉴스에 따르면, 현재 커버드 캘리포니아 가입자 수는 180만 명을 넘어섰다. 이 가운데 신규 가입자는 14만3686명이며, 기존 가입 중 갱신한 주민은 160만 명 이상으로 나타났다. 특히 신규 가입자의 약 절반(6만8095명)은 LA, 오렌지, 리버사이드, 샌버너디노 카운티 거주자로 확인됐다. 올해 보험료가 전년 대비 약 10% 인상됐음에도 많은 주민이 가입했다. 커버드 캘리포니아 측은 보험료 인상의 주요 원인으로 ▶의약품 가격 상승 ▶노동력 부족 ▶의료계 임금 인상 등을 꼽았다. 내년 보험료는 약 7.9% 인상될 것으로 전망된다. 대부분의 가입자는 정부의 보험료 보조금을 통해 보험료 부담을 줄였다. 다만, 보조금 수혜 자격 요건을 충족하지 못한 일부 가입자들은 보험료 인상분을 전액 부담해야 했다. 제시카 알트먼커버드 캘리포니아 디렉터는 “소득에 따라 정부 보조금을 통해 저렴한 비용으로 건강보험을 유지할 수 있다”며 “무보험자들은 커버드 캘리포니아에 가입해서 건강을 지키기 바란다”고 강조했다. 커버드 캘리포니아 등록 마감일은 2025년 1월 31일까지다. 결혼, 출산, 퇴사, 이사와 같이 생활에 중요한 변화가 있으면 특별히 가입할 수 있다. 김영남 기자 [email protected]가입자 사상 가입자 사상 신규 가입자 건강보험 가입
2024.12.23. 20:15
[보험 상식] 오바마케어 플랜
오바마케어 공식 가입기간이 시작된 가운데 이미 지난 1일부터 기존 가입자들에 대한 갱신 신청이 진행되고 있다. 지금까지 건강보험이 없었던 가주 주민은 이번 가입 기간에 오바마케어는 물론, 일반 건강보험 가입도 완료해야 한다. 특별한 사유가 없는 이상 이 기간이 지나면 건강보험 가입이 제한된다. 직장을 그만둬서 직장 건강보험에서 빠지는 경우, 타주 이사, 메디칼 건강보험 중단 경우, 신생아 또는 결혼한 배우자를 기존 건강보험에 추가하는 경우는 연중 아무 때나 가입할 수 있다. 이를 제외하면 가입 기간 이외의 시기에는 건강보험 가입이 불가능해서 내년도 가입 기간까지 기다려야 하므로 건강보험 가입을 고려하는 한인들은 서둘러 전문가의 상담을 받길 권한다. 신규 가입자는 물론 기존 가입자들도 매년 플랜 선택을 해야 하는데 이 경우 가장 먼저 HMO와 PPO 중 어느 쪽을 골라야 할지 선택의 기로에 놓이게 된다. HMO의 가장 큰 특징은 주치의(Primary Care Physician)를 선정한다는 데 있다. 주치의는 주로 내과, 가정주치의 중에서 선택하게 된다. 위장 내과, 심장 내과 등 특정한 분야의 전문의 치료가 필요할 때는 주치의를 통해서 보험회사의 사전승인을 받아야 하고 위내시경, 초음파 검사, MRI 등 검사도 모두 주치의를 통해서 이뤄진다. 반면 PPO의 경우에는 이런 과정 없이 직접 전문의에게 갈 수 있지만, 이 경우도 보험회사와 계약이 있는 의사 또는 병원(In Network)을 이용해야 하며 그렇지 않은 경우(Out of Network)는 병원비 할인을 받지 못할 뿐 아니라 보험회사에서 지불한 금액과 병원에서 청구한 금액의 차액에 대하여서도 환자가 지불할 의무를 갖게 된다. HMO와 PPO의 선택을 마치게 되면 브론즈와 실버, 골드, 플래티넘 등 4가지 플랜 가운데 하나를 고르게 된다. 물론 브론즈 플랜이 가장 저렴하면서 보험 커버리지가 약하고 플래티넘이 혜택은 가장 많지만, 보험료가 비싸다. 소득이 연방 빈곤기준의 200% 미만인 가구에 해당하면 인핸스드(Enhanced) 실버플랜에 가입할 수 있는 데 오히려 플래티넘 플랜보다 혜택이 좋다고 볼 수 있다. 보험 커버리지를 이해할 때 중요한 사항은 디덕터블(본인 공제금액)과 코페이(진료비 본인 부담액), 코인슈런스(진료비 본인 부담비율), OOP(연 본인부담 한도액) 등 4가지로 볼 수 있다. 디덕터블은 의료행위가 이뤄진 후 이에 대한 의사 및 병원의 청구액수에서 가장 먼저 본인이 부담해야 할 액수다. 만일 디덕터블이 2000달러이면 매해 이 액수까지는 본인이 부담한 다음부터 보험 혜택이 시작되는 것이다. 코페이는 가입자가 의사를 만날 때 일단 내야 하는 진료비 부담액으로 코페이가 30달러라고 하면 의사를 만날 때마다 30달러씩은 꼭 부담해야 한다. 코인슈런스는 디덕터블이 채워진 후 진료비에서 가입자가 부담하는 비율로 만일 코인슈런스가 20%이면 디턱터블을 제외한 나머지 금액에서 20%는 본인이 내야 하는 것이다. 마지막으로 OOP는 디덕터블과 코페이, 코인슈런스 등을 통틀어 본인이 1년에 부담하는 최대 한도액을 정한 것이다. 이상의 조항들을 잘 살펴보고 보험전문가의 조언을 들어서 의료보험에 가입하는 것이 차후의 보험 사용을 위해 현명한 선택이 될 것이다. ▶문의:(213)503-6565 알렉스 한 / 재정보험 전문가보험 상식 오바마 케어 건강보험 가입 직장 건강보험 건강보험 중단
2024.10.30. 17:56
[커뮤니티 액션] 8월부터 DACA 건강보험 가입
8월 1일부터 서류미비 청년 추방유예(DACA) 청년들도 뉴욕주 에센셜 플랜 건강보험 가입을 할 수 있다. 지금까지 DACA 청년들은 회사 보험은 가입할 수 있었지만 저소득층 에센셜 플랜 가입이 가능해진 것은 처음이다. 5월 연방정부가 DACA 신분 이민자의 ‘오바마케어’ 가입을 허용하는 조치를 발표한 까닭이다. 이번 조치로 미 전역에서 10만여 명이 혜택을 받는다. 현재 한인 5300여 명을 비롯해 57만여 DACA 청년들 가운데 27%가 건강보험이 없다. 에센셜 플랜은 저소득층 주민들을 위한 저렴한 보험으로 월 보험료 부담이 없지만 의사 방문, 병원 치료와 검진, 처방약, 치과 진료, 시력 검진이 가능하다. 자격 조건은 ①뉴욕주 거주자 ②시민, 합법 거주자, DACA 신분 ③19~64세 사이 ④고용주 보험과 기타 보험에 가입할 수 없고 ⑤메디케이드 또는 차일드헬스플러스에해당하지 않는 사람이다. 수입 기준은 1인 가구 연 3만7650달러, 2인 5만1100달러, 3인 6만4550달러, 4인 78000달러 이하다. 민권센터(718-460-5600)는 DACA 청년들의 에센셜 플랜 신규 등록을 돕고 있다. 보건국(855-355-5777, 청각 장애인 800-662-1220)에 연락해도 된다. 그리고 11월 1일부터는 DACA 청년들이 조건부 플랜(Qualified Plan) 보험 가입도 할 수 있다. 저소득층이 아닌 사람들이 일정한 보험료 부담을 안고 ‘오바마케어’에 가입하는 것이다. 정부는 6월 DACA를 비롯해 ‘드리머’로 불리는 서류미비 청년들의 합법 취업을 허용하는 행정명령도 발표했다. 현재는 이들이 취업비자를 받으려면 출국을 했다가 돌아와야 하는데 서류미비자 3~10년 입국 금지 때문에 신청이 불가능했던 것을 풀어주는 조치다. DACA 자격을 갖춘 한인은 4만여 명, 전체는 170만여 명, 이밖에 DACA 자격 조건을 갖추지 못했지만 비슷한 처지의 ‘드리머’ 청년들까지 따지면 수혜자는 270만여 명이다. 서류미비 청년들을 위한 조치는 환영한다. 하지만 여전히 근본적인 해결책은 없다. 1100만 서류미비자 모두의 합법화가 이뤄져야 한다. 최근 납세정책연구소의 발표에 따르면 현재 서류미비자들이 내는 연 세금이 1000억 달러에 달한다. 연금과 생계보조비 등 혜택을 받지 못하는데도 세금을 낸다. 혹시 합법 신분을 갖게 될 앞날을 위해서다. 서류미비자들의 평균 미국 체류 기간은 70%가 10년이 넘는다. 20년 이상도 28%다. 절반 이상이 30~45세다. 이들은 미국에 자리를 잡았다. 직장을 다니고, 가게를 운영한다. 이들이 없어지면 미국 경제는 힘들어진다. 그래서 정부는 늘 겁만 주고 실제로 쫓아내지 않는다. 이들이 모두 합법 신분을 얻어 제약 없이 활동하고 세금을 내면 미국 경제에 큰 도움이 된다. 하지만 트럼프는 또 단언했다. 다시 대통령이 되면 모두 쫓아낸다고 한다. 하지만 그는 지난 대통령 시절에도 그렇게 못했다. 선거용 ‘뻥’이다. 물론 모두 쫓아내지는 못하지만 이민자 탄압은 심각해질 것이다. 올해 대통령 선거는 이민자 커뮤니티의 앞날에 엄청난 영향을 준다. 우리의 이웃을 위해 시민권자인 이민자들의 투표가 그 어느 때보다 절실하다. 김갑송 / 민권센터·미주한인평화재단 국장커뮤니티 액션 건강보험 가입 건강보험 가입 서류미비 청년들 서류미비자 모두
2024.08.01. 20:47
커버드CA 가입자 사상 최다…신규 30여만 명…총 178만명
캘리포니아 주 정부가 운영하는 건강보험 거래소 커버드 캘리포니아(Covered CA) 가입자가 사상 최대를 기록했다. 커버드 캘리포니아 1월 말 현재 가입한 가주민은 총 178만4653명으로, 사상 최대 규모라고 8일 발표했다. 이중 신규 가입자는 30만6382명이며, 147만8271명이 갱신했다. 커버드 캘리포니아에 따르면 9일 자정까지 보험에 가입했거나 갱신한 가주민은 3월 1일부터 의료보험이 적용돼 혜택을 받게 된다. 가주는 2020년부터 건강보험 가입을 의무화했으며, 건강보험이 없는 가주민은 세금보고 시 주 정부에 벌금을 내야 한다. 2024년 세금보고를 기준으로 삼을 경우 성인의 경우 900달러, 18세 미만 미성년자는 450달러가 부과돼, 4인 가족일 경우 최소 2700달러를 벌금으로 내야 한다. 커버드 캘리포니아의 제시카 알트먼 사무국장은 “커버드 캘리포니아는 재정 지원을 받을 수 있는 유일한 곳이다. 소득에 따라 메디캘 프로그램이나 저비용 플랜에 가입할 수 있는 만큼 지금이라도 신청해 도움을 받을 것을 권한다”고 강조했다. ▶문의:(800)300-1506, www.CoveredCA.com 장연화 기자 [email protected]가입자 사상 가입자 사상 건강보험 가입 사상 최대
2024.02.09. 19:54
커버드CA 신청 오늘 마감.. 가입 못하면 1년 기다려야
캘리포니아주에서 제공하는 건강보험 가입이 오늘(31일) 마감한다. 무보험자 한인이 온라인 등을 통해 가입하면 정부 지원을 받아 저렴한 비용으로 건강보험 혜택을 누릴 수 있다. 가주 건강보험 거래소인 커버드 캘리포니아(이하 커버드CA)는 무보험자 주민은 31일까지 정부 지원 건강보험에 가입할 수 있다고 강조했다. 마감 기한을 놓치면 실직 등 예외상황이 아닐 경우 1년을 기다려야 한다. 커버드CA 제시카 알트먼 사무국장은 “본인이나 가족을 위한 건강보험이 없다면 지금이 가입할 수 있는 절호의 기회”라며 “커버드CA 건강보험은 연방정부 보조금 혜택을 통해 본인부담금 비용을 줄일 수 있다. 현재 어느 때보다 많은 보조금지 지원돼 가입자는 저렴한 비용에 양질의 보험에 가입하고 유지할 수 있다”고 설명했다. 알트먼 사무국장은 이어 “2024년에는 새롭게 도입하는 비용부담 절감 프로그램을 통해 가입자는 3종의 실버 플랜에서 본인부담금을 없애고 기타 비용도 줄일 수 있다. 결국 가입자 비용부담이 더 줄게 됐다”고 강조했다. 가입자 비용부담 절감 프로그램은 연소득이 연방 빈곤선의 250% 이하인 주민(연소득 1인 3만6450달러 이하, 4인 가족 기준 7만5000달러 이하)이 이용할 수 있다. 커버드CA 가입은 온라인(CoveredCa.com)으로 가능하고 한국어 상담(800-300-1506)도 제공한다. LA한인타운 가입센터(2631 W Olympic Blvd)는 주중 오전 9시부터 오후 5시30분까지 문을 연다. 한편 커버드CA가 공개한 통계에 따르면 지난 20일 기준 총 24만3000명이 신규 가입해 전년 대비 13%가 늘어난 것으로 나타났다. 전체 가입자는 총 170만 명이다. 정부 보조를 받는 가입자 3명 중 2명의 건강보험료는 월 10달러 이하다.〈본지 1월 26일자 A-1면〉 특히 커버드CA 측은 주 전역 모든 인구집단에서 가입자수가 증가했다고 전했다. 인종별 가입자 증가는 라틴계 31%, 아시안 19%, 하와이/태평양계 13%, 흑인 11%, 백인 8% 순이다. 하지만 2023년 9월 말 기준 커버드CA에 가입한 한인은 4만490명으로 전년 가입자 4만2980명과 비교해 5.8% 줄어 대조를 보였다. 김형재 기자 [email protected]정부보조 건강보험 정부보조 건강보험 건강보험 가입 가입자 비용부담
2024.01.30. 21:07
[보험 상식] 오바마케어 플랜 선택
2024년도 오바마케어 공식 가입 기간이 다가오고 있다. 이미 기존 가입자들에 대한 갱신 신청이 진행되고 있다. 지금까지 건강보험이 없었던 가주 주민은 이번 가입 기간에 오바마케어는 물론이고 일반 건강보험에도 가입을 완료해야 하며 1월 말까지로 예정된 가입 기간이 지나면 건강보험 가입이 제한된다. 연중 아무 때나 건강보험에 가입할 수 있는 경우를 특별 가입이라고 하는 데 여기에 해당하는 사례는 직장을 그만둬서 직장 건강보험에서 빠지는 경우, 타주에서 이사 오는 경우, 메디칼 건강보험이 중단되는 경우 등이 해당하며 새로 출생한 신생아 또는 결혼한 배우자를 기존 건강보험에 추가하는 경우도 포함된다. 신규 가입자는 물론 기존 가입자들도 매년 플랜 선택을 해야 하는데 이 경우 가장 먼저 HMO와 PPO 중 어느 쪽을 골라야 할지 선택의 기로에 놓이게 된다. 건강보험은 흔히 HMO(Health Maintenance Organization), PPO(Preferred Provider Organization)로 나뉜다. 우선 HMO의 가장 큰 특징은 주치의를 선정한다는 데 있다. 주치의는 주로 내과, 가정주치의 중에서 선택하게 되고, 아동 경우는 소아과, 여성의 경우는 산부인과 의사를 선정할 수 있다. 그리고, 위장 내과, 심장 내과, 안과, 외과, 피부과 등 특정 분야의 전문의 치료가 필요할 때는 주치의를 통해서 보험회사의 사전승인을 받아야 하고 위내시경, 초음파 검사, 컴퓨터 단층 촬영, MRI 검사 등도 모두 주치의를 통해서 이뤄진다. 반면 PPO의 경우에는 이런 과정 없이 직접 전문의에게 갈 수 있지만, 이 경우도 보험회사와 계약이 있는 의사 또는 병원(In Network)을 이용해야 하며 그렇지 않은 경우(Out of Network)는 병원비 할인을 받지 못할 뿐 아니라 보험회사에서 지불한 금액과 병원에서 청구한 금액의 차액에 대하여서도 환자가 지불할 의무를 갖게 된다. HMO와 PPO의 선택을 마치게 되면 브론즈와 실버, 골드, 플래티넘 등 4가지 플랜 가운데 하나를 고르게 되는 데 물론 브론즈 플랜이 가장 저렴하면서 보험 커버리지가 약하고 플래티넘 혜택은 가장 많지만, 보험료가 비싸다. 그런데 일정한 소득수준에 해당하면 인핸스(Enhanced) 실버 플랜에 가입할 수 있는 데 이 플랜은 오히려 플래티넘 플랜보다 혜택이 좋다고 볼 수 있다. 보험 커버리지를 이해할 때 중요한 사항은 디덕터블(본인 공제금액)과 코페이(진료비 본인 부담액), 코인슈런스(진료비 본인 부담비율), OOP(연 본인 부담 한도액) 등 4가지로 볼 수 있다. 디덕터블은 의료행위가 이뤄진 후 이에 대한 의사 및 병원의 청구액수에서 가장 먼저 본인이 부담해야 할 액수다. 만일 디덕터블이 2000달러이면 매해 이 액수까지는 본인이 부담한 다음부터 보험 혜택이 시작되는 것이다. 코페이는 가입자가 의사를 만날 때 일단 내야 하는 진료비 부담액으로 코페이가 30달러라고 하면 의사를 만날 때마다 30달러씩은 꼭 부담해야 한다. 코인슈런스는 디덕터블이 채워진 후 진료비에서 가입자가 부담하는 비율로 만일 코인슈런스가 20%이면 디턱터블을 제외한 나머지 금액에서 20%는 본인이 내야 한다. 마지막으로 OOP는 디덕터블과 코페이, 코인슈런스 등을 통틀어 본인이 1년에 부담하는 최대 한도액을 정한 것으로 만일 OOP가 2250달러라고 하면 가입자가 낸 돈이 이 액수를 초과하게 되면 해당 연도에는 더는 돈을 내지 않아도 모든 혜택을 무료로 받게 되는 것이다. 또 한가지 오바마케어에는 인핸스 실버(Enhance Silver)라는 플랜이 있는데 이는 특별히 소득이 연방 빈곤기준의 200% 미만인 가구에 해당하는 플랜으로 디덕터블이나 코페이, 그리고 OOP를 대폭 줄여놓은 플랜으로 이에 해당하는 소득의 가구들은 그만큼 베네핏 상에서 큰 혜택을 보는 셈이다. 이상의 조항들을 잘 살펴보고 보험전문가의 조언을 들어서 의료보험에 가입하는 것이 차후의 보험 사용을 위해 현명한 선택이 될 것이다. ▶문의: (213)503-6565 알렉스 한 / 재정보험 전문가보험 상식 오바마 플랜 플랜 선택 건강보험 가입 직장 건강보험
2023.11.01. 18:14